


インドのフィンテック:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Fintech - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187356
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドのフィンテック市場規模は、2026年の513億米ドルから2027年には596億5,000万米ドルへと拡大し、2032年までに1,276億米ドルに達すると予想されており、2027年から2032年にかけてCAGR16.42%で成長すると見込まれています。
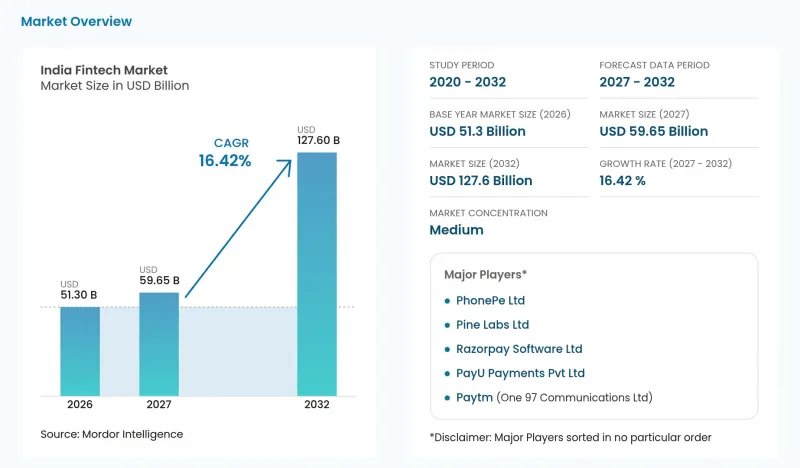
本レポートは、サービス提案(デジタル決済、デジタル融資・資金調達、デジタル投資、インシュアテック、ネオバンキング)、エンドユーザー(個人および企業)、ユーザーインターフェース(モバイルアプリ、Web/ブラウザ、POS/IoTデバイス)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドのフィンテック市場の動向とインサイト
デジタル公共インフラ(UPI、Aadhaar、OCEN)が一般市場での普及を加速
デジタルIDおよび取引データインフラにより、ペーパーレスな顧客体験を実現できる金融サービスの範囲が拡大しています。インド唯一識別機関(UIDAI)の報告によると、2025-26会計年度において、インドの全セクターで1,856億件のAadhaar認証取引が行われました。インド中小企業開発銀行(SIDBI)の「GST Sahay」プログラムは、オープン・クレジット・イネーブルメント・ネットワーク(OCEN)およびアカウント・アグリゲーターの枠組みを、GST取引データや銀行情報と組み合わせ、ペーパーレスの請求書に基づく与信を実現しました。同プログラムのGST Sahayポートフォリオは、2025-26会計年度において前年比345%増加しました。SIDBIは2025-26会計年度中に2,261社の顧客を追加し、2026年3月31日時点で累計の融資承認済み顧客数は3,512社となりました。融資承認済み顧客の大部分は2025-26会計年度中に追加されたものであり、これは共有インフラが、本人確認という役割を超えて、最近の与信導入を支えていることを示しています。
データ駆動型の与信審査を可能にするアカウントアグリゲーター・フレームワーク
アカウント・アグリゲーター(AA)は、許可制の金融データを貸し手の与信審査ワークフローと連携させます。Sahamati社とCRIF社の推計によると、インドのアカウント・アグリゲーター・エコシステムは、2025-26会計年度において3,680万件の融資実行を促進しました。2025-26会計年度下半期において、AAを活用した融資額に占める銀行の割合は47.3%であり、残りはノンバンク金融会社が占めました。住宅ローンおよび不動産担保ローンについては、AAの利用率が30%を超える、主にAAを活用する貸し手グループにおいて、2024年6月から2026年6月にかけての貸出残高のCAGRは32.9%を記録しました。一方、AAを利用しないグループのCAGRは14.3%にとどまりました。こうした動向により、既存の与信商品において再利用可能なデータの統合が進み、テクノロジーサプライヤーは、借り手向けのインターフェースの提供にとどまらず、与信審査においても重要な役割を担うようになっています。
RBIによるデジタル融資およびFLDG規制の厳格化がコンプライアンスコストを押し上げ
デジタル融資を外部委託しても、規制対象の貸し手が借り手に対して提供するサービスに対する責任が免除されるわけではありません。インド準備銀行(RBI)の「非銀行金融会社(NBFC)信用供与指針」では、該当する非銀行系貸し手に対し、デジタル融資サービスプロバイダーと契約を結ぶ前に、強化されたデューデリジェンスを実施することが求められています。この審査の対象には、技術的能力、データプライバシー、保存システム、借り手への対応、および規制遵守が含まれます。また、貸付業者はプロバイダーの業務遂行状況を定期的に審査しなければならず、プロバイダーの作為および不作為に対する責任を負い続けます。これらの義務により、パートナーの選定や継続的な監督は、デジタルチャネルの拡大に伴うコストの一部となります。特に、貸付業者が異なるシステムを持つプロバイダーを追加する場合、その傾向は顕著です。したがって、顧客獲得のスピードアップは、契約した各融資関係に対する継続的な監督費用に代わるものではありません。
セグメント分析
2026年時点で、デジタル決済はインドのフィンテック市場規模の42.69%を占めました。財務省が報告したインド国立決済公社(NPCI)の統計によると、2025-26会計年度において、UPIは2,416億件の取引を処理しました。この取引規模は、膨大な金融活動の流れにおいて決済実行を恒常的なサービス要件とすることで、最大セグメントとしての地位を裏付けています。高い処理能力だけでは決済プロバイダーの収益を確保できないため、信頼性の高い決済実行を提供しつつ、その周辺で有料サービスを展開することが競合上の課題となります。
ネオバンキングは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR19.8%が見込まれています。企業向けネオバンキングプラットフォームである「Open」は、2026年に1つの法人向けバンキングワークスペースにおいて、40行以上のインドの銀行との連携を実現したと報告しています。インド国立銀行(SBI)の法人当座預金口座に対し、「Open Money」は、リアルタイムの残高確認、明細書の自動同期、および支払いの開始機能を提供しています。「Open Money」上のSBI取引は非STPモードを採用しており、これは「Open Money」で開始されたすべての支払いが、実行される前にSBIでの承認が必要であることを意味します。したがって、複数の銀行に口座を持つ企業は、残高や支払いを一元的に把握できる一方で、SBI口座での実行についてはSBIの承認手順に従うことになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタル公共インフラ(UPI、Aadhaar、OCEN)が、一般市場での普及を加速させています
- アカウント・アグリゲーターの枠組みが、データ駆動型の与信審査を実現します
- Eコマースおよびギグエコノミープラットフォームからのエンベデッド・ファイナンスへの需要
- GST導入後のMSMEの正式な位置づけが、中小企業向けフィンテックの新たな需要層を生み出しています
- ミレニアル世代とZ世代の資産形成が、低コストのロボアドバイザーの普及を後押ししています
- 国境を越えたUPI連携(例:シンガポール、UAE)が、新たな送金収益の創出につながっています
- 市場抑制要因
- RBIによるデジタル融資およびFLDGに関する規制の強化が、コンプライアンスコストを押し上げている
- RuPayデビットおよび大半のUPI加盟店決済におけるMDRゼロ政策が、決済ゲートウェイの収益源を圧迫しています
- 増加するサイバー詐欺事件が消費者の信頼を損ねています
- 2022年以降の「資金調達難」が、スケールアップのための資金調達を制約しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資・資金調達の動向分析
第5章 市場規模と成長予測
- サービスプロポジション別
- デジタル決済
- デジタルレンディングおよびファイナンス
- デジタル投資
- インシュアテック
- ネオバンキング
- エンドユーザー別
- 小売
- 企業
- ユーザーインターフェース別
- モバイルアプリケーション
- Web/ブラウザ
- POS/IoTデバイス
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Paytm(One 97 Communications Ltd)
- PhonePe Ltd
- Razorpay Software Ltd
- Pine Labs Ltd
- PayU Payments Pvt Ltd
- BharatPe(Resilient Innovations Pvt Ltd)
- MobiKwik(One MobiKwik Systems Ltd)
- PolicyBazaar(PB Fintech Ltd)
- Zerodha Broking Ltd
- Upstox(RKSV Securities India Pvt Ltd)
- Groww(Groww Invest Tech Pvt Ltd)
- CRED(Dreamplug Technologies Pvt Ltd)
- Slice(slice small finance bank Ltd)
- KreditBee(KrazyBee Services Ltd)
- Lendingkart Finance Ltd
- axio(CapFloat Financial Services Pvt Ltd)
- NeoGrowth Credit Pvt Ltd
- Navi Ltd
- Jupiter(Amica Financial Technologies Pvt Ltd)
- NIYO(Finnew Solutions Pvt Ltd)
第7章 市場機会と将来の展望



