


中東・北アフリカのフィンテック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
MENA Fintech - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124689
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の中東・北アフリカのフィンテック市場規模は63億5,000万米ドルと推定されており、2025年の56億5,000万米ドルから拡大し、2031年には114億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR12.52%で成長すると見込まれています。
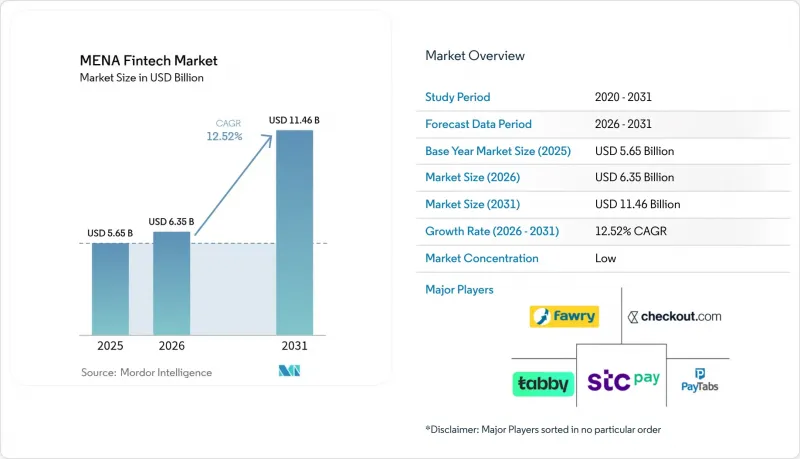
本レポートは、サービス種別(デジタル決済、デジタル融資・資金調達、デジタル投資、インシュアテック、ネオバンキング)、エンドユーザー(個人、企業)、ユーザーインターフェース(モバイルアプリ、Web/ブラウザ、POS/IoTデバイス)、および地域(GCC、北アフリカ、レバント)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
中東・北アフリカのフィンテック市場の動向とインサイト
政府による「キャッシュレス化」および「金融包摂」の取り組みがフィンテックの需要を加速
サウジアラビアは2030年までにキャッシュレス取引の割合を70%にすることを目標としており、エジプトは2025年までに成人の50%に銀行口座を持たせることを目指しています。また、UAEは2024年にライセンシング手続きを簡素化しました。これらの目標は、フィンテック導入の明確な指標となり、民間企業にとっての市場参入障壁を低減します。ヨルダンのサンドボックス制度は規制リスクをさらに軽減し、スタートアップが過大なコンプライアンス費用を負担することなく事業を拡大できるよう支援しています。政府が給与や福祉給付の支払いをデジタル化するにつれ、消費者の電子財布への親しみが増し、顧客獲得コストが低下しています。また、こうした政策の推進により、小売業者が非接触型決済の導入を進めるインセンティブが生まれ、決済ネットワークが拡大しています。これらの政策が相まって好循環を生み出し、中東・北アフリカのフィンテック市場を拡大させています。
モバイルおよびインターネットの普及率の急上昇が、モバイルファーストの金融アクセスを可能に
GCC諸国ではスマートフォンの普及率が80%を超え、モバイルが銀行取引のデフォルトのチャネルとなっています。UAEではすでにデジタルウォレットによるPOS支出の割合が18%に達しており、2027年までに33%に達する見込みです。エジプトとモロッコでは、通信事業者ベースのエージェントモデルを通じてサービス範囲を拡大しており、支店インフラを介さず、運営コストを削減しています。Z世代のユーザーは、デジタルウォレットを介した地域内のEコマース支出の23%を占めており、持続的な決済習慣を確立しています。北アフリカの農村部における4G/5Gのカバー率の拡大により、遠隔でのKYC(本人確認)による口座開設が可能となり、新たな顧客層の開拓が進んでいます。このように、「モバイルファースト」モデルは、あらゆる消費者層において急速なシェア拡大を牽引しています。
管轄区域ごとの規制のばらつきがコンプライアンス負担を増大させる
19の異なるライセンシング制度により、フィンテック企業は市場ごとに個別の事業体を設立する必要があり、統一された枠組みと比較して間接費が15~25%増加しています。資本規制やデータローカリゼーションに関する規則のばらつきが、パスポート制度の活用を妨げ、地域的な事業拡大を遅らせています。大手既存企業はこうしたコストを吸収できますが、スタートアップ企業はリソースの逼迫に直面し、イノベーションの多様性が制限されています。相互承認の欠如も、国境を越えたオープンAPI連携を妨げ、統合の「デッドゾーン」を生み出しています。投資家はリスクを企業価値に織り込み、複数国への展開に向けた回避策として業界再編を後押ししています。
セグメント分析
2025年、中東・北アフリカのフィンテック市場シェアの54.12%をデジタル決済が占めました。これは、ほぼ普及しているスマートフォンウォレットと、加盟店獲得に向けた積極的なインセンティブに支えられたものです。このサブセグメントでは、QRコードやトークン化されたウォレットによる決済といった新たな決済手段が追加され、ユーザーの定着度がさらに高まりました。デジタルレンディングは規模は小さいもの、リアルタイムのオルタナティブデータを用いたスコアリングを強みとして、CAGR17.74%で成長しています。2025年にFawryが10億エジプトポンドの融資実行額を急増させたことは、決済からクレジットへの隣接性を示しています。
ロボアドバイザリーやインシュアテックは、APIファーストの流通モデルを通じて拡大しており、一方でSTC Bankのようなネオバンクは、ウォレットのユーザー基盤をフルサービスの口座へと転換しています。規制上のサンドボックスにより、パラメトリック型や利用実績に基づく保険商品が許可され、実験的な取り組みが促進されています。決済ブランドが同一アプリ内にクレジット、投資、保険のタブを追加することでクロスセルの相乗効果が生まれ、ユーザーのライフタイムバリューが拡大しています。こうした多角化の推進は、中東・北アフリカのフィンテック市場全体において、プラットフォームの融合が加速していることを示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府による「キャッシュレス化」および「金融包摂」の推進方針
- モバイルおよびインターネットの普及率の急増
- ベンチャーキャピタルによる資金調達とサンドボックスの勢い
- 国境を越えた決済を可能にするCBDCの試験運用
- Eコマースおよびギグプラットフォームからの組み込み金融への需要
- 即時決済ネットワークが、代替融資データの活用を可能にしています
- 市場抑制要因
- 管轄区域ごとの規制のばらつき
- 北アフリカでは、現金中心の習慣がCACを押し上げている
- アラビア語のAI/MLリスクスコアリング用データセットの不足
- レガシーなコアバンキングシステムのITボトルネック
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- サービスプロポジション別
- デジタル決済
- デジタルレンディング・ファイナンス
- デジタル投資
- インシュアテック
- ネオバンキング
- エンドユーザー別
- 小売
- 企業
- ユーザーインターフェース別
- モバイルアプリケーション
- Web/ブラウザ
- POS/IoTデバイス
- 地域別
- GCC
- サウジアラビア
- アラブ首長国連邦
- カタール
- バーレーン
- クウェート
- オマーン
- 北アフリカ
- エジプト
- モロッコ
- アルジェリア
- チュニジア
- レバント
- ヨルダン
- レバノン
- GCC
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Fawry
- PayTabs
- Checkout.com
- Tabby
- Tamara
- STC Pay
- Paymob
- MNT-Halan
- Geidea
- Network International
- BenefitPay
- Careem Pay
- Lean Technologies
- HyperPay
- YAP
- Telda
- NymCard
- Sarwa
- OPay
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日


