


北米のフィンテック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Fintech - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124691
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、北米のフィンテック市場規模は、2025年に670億1,000万米ドル、2026年に770億1,000万米ドルとなり、2031年までに1,543億3,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR14.92%で成長すると見込まれています。
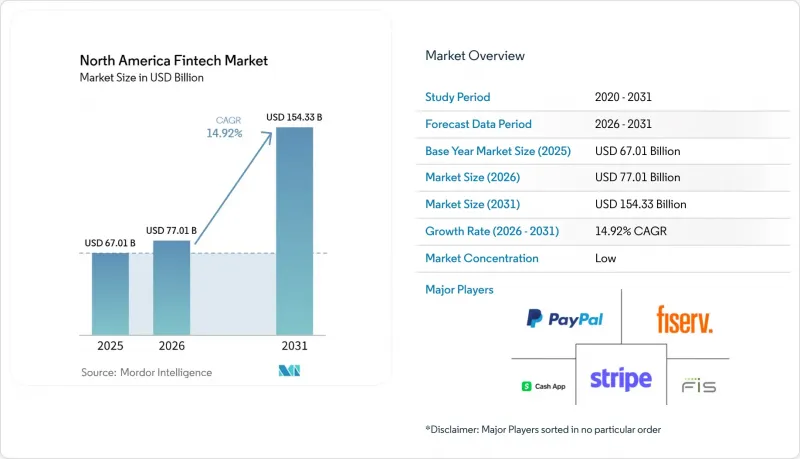
本レポートは、サービス分野(デジタル決済、デジタル融資・資金調達、デジタル投資、インシュアテック、ネオバンキング)、エンドユーザー(個人、企業)、ユーザーインターフェース(モバイルアプリ、Web/ブラウザ、POS/IoTデバイス)、および地域(カナダ、米国、メキシコ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
北米のフィンテック市場の動向と洞察
P2Pおよびカード連携型デジタルウォレットの優位性
Apple Pay、PayPal、Cash Appなどのカード連携型ウォレットは、2024年に合計1兆7,000億米ドル以上の取引額を処理し、確立されたカードネットワーク内に留まることで得られる規模の優位性を示しています。消費者は引き続き、既存の与信枠を維持できるウォレットを好んでおり、Venmoの四半期取引高は10%増の756億米ドルに達し、P2Pエコシステムの定着度の高さを裏付けています。FedNowの「リクエスト・トゥ・ペイ」機能は、付加価値のあるメッセージングや請求書発行サービスを組み合わせたウォレットプロバイダーにとって、新たな収益源を開拓すると期待されています。一方、2025年1月に施行されるCFPBの規則により、年間取引件数が5,000万件を超える非銀行系決済アプリは連邦政府による直接的な検査の対象となり、小規模な新規参入企業にとっては固定費のハードルが高まることになります。
中小企業における統合型POS/ISVスイートの導入
小規模加盟店は、注文、ロイヤリティ、給与計算、融資を統合したソフトウェア組み込み型の決済サービスに目を向けています。Toast社は、2024年の売上高の87%をライセンシング料ではなく、決済、ハードウェア、および付随的な金融サービスから得ており、バンドル型サービスの収益化力を示しています。地域銀行は、加盟店の資金管理関係を失うことが低コストの中核預金を脅かすことを認識しており、シェアを守るために、いくつかの銀行がPOSフィンテック製品のホワイトラベル化を開始しています。市場アナリストは、組み込み型金融の収益規模が2024年の1,850億米ドルから2028年には2,280億米ドルへと拡大すると予測しており、これは垂直統合型プレイヤーに有利な北米のフィンテック市場の成長軌道を示唆しています。
CFPBおよび州のコンプライアンスコストの増大
現在、CFPBによる直接監督の対象は、約7社の大手非銀行系決済プロバイダーに及んでおり、検査の範囲はデータプライバシー、不正利用による返金時期、および口座閉鎖にまで拡大されています。2024年には、カリフォルニア州およびニューヨーク州の規制当局がフィンテック関連の執行措置の37%を発動し、3,000万米ドルの消費者への返還金を徴収しました。2025年4月のCFPBのメモでは、連邦政府による一斉摘発の減少が示唆されていますが、非銀行登録規則に基づきすべての和解命令を公表する義務が課されたことで、コンプライアンス違反による評判リスクが高まっています。
セグメント分析
2025年、デジタル決済は北米のフィンテック市場シェアの47.86%を占め、セグメント収益は約321億米ドルに達しました。カード資金によるウォレットは、既存のカードネットワークのインフラを活用することで、即時の規模拡大と加盟店での受け入れを実現しています。PayPal単独で総決済取扱高1兆7,000億米ドルを処理した一方、Cash Appの月間アクティブユーザー数は5,500万人を超えました。AIを活用した与信審査モデルにより承認時間が10秒未満に短縮されたことで、デジタルレンディングが地歩を固め、手数料を免除したデジタル投資ポータルは資産残高を拡大させました。
ネオバンキングは、現時点では規模が小さいもの、CAGR21.95%で急成長すると予測されており、2031年までに北米のフィンテック市場の5分の1以上を占める可能性があります。Chimeの800万件を超える口座数は、低コストでバイラルな成長モデルを如実に示しています。同社の顧客獲得コストは平均20米ドルであるのに対し、伝統的な銀行では925米ドル近くに上ります。テレマティクスや行動データを活用するインシュアテックスタートアップは、自動車保険や住宅保険の損害率を低減させています。あらゆるサービス提案において、既存企業は金融、保険、資産運用モジュールを消費者のウォレットに直接組み込み、乗り換えの障壁を高めることなくユーザー1人あたりの平均収益を拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- P2Pおよびクレジットカードによるデジタルウォレットの台頭
- 中小企業における統合型POS/ISVフィンテック・スイートの導入状況
- 銀行とフィンテック企業のBaaS/API提携
- FedNowおよびReal-Time Railの収益化レイヤー
- AIを活用した不正行為の組織化に伴うコスト削減
- トークン化された預金およびプログラム可能な通貨のパイロット事業
- 市場抑制要因
- CFPBおよび各州のコンプライアンスコストの増大
- ランサムウェア被害後のサイバー保険料の高騰
- クラウドコンピューティングの価格高騰がユニットエコノミクスを圧迫しています
- GenAIおよびゼロトラスト・セキュリティ・スタックにおける人材不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- サービスプロポジション別
- デジタル決済
- デジタルレンディングおよびファイナンス
- デジタル投資
- インシュアテック
- ネオバンキング
- エンドユーザー別
- 小売
- 企業
- ユーザーインターフェース別
- モバイルアプリケーション
- Web/ブラウザ
- POS/IoTデバイス
- 地域別
- カナダ
- 米国
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PayPal
- Stripe
- Block(Square)
- Fiserv
- FIS
- Intuit
- Visa
- Mastercard
- Chime
- SoFi
- LendingClub
- Juspay Technologies(Hyperswitch)
- Brex
- Coinbase
- Robinhood
- Plaid
- Avant
- Upstart
- OnDeck
- Lemonade
- Root
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日


