


インドネシアの健康医療保険:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Indonesia Health and Medical Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187312
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドネシアの健康・医療保険市場の規模は、2026年の17億7,000万米ドルから2027年には19億米ドルへと拡大し、2032年までに27億7,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR7.85%で成長すると見込まれています。
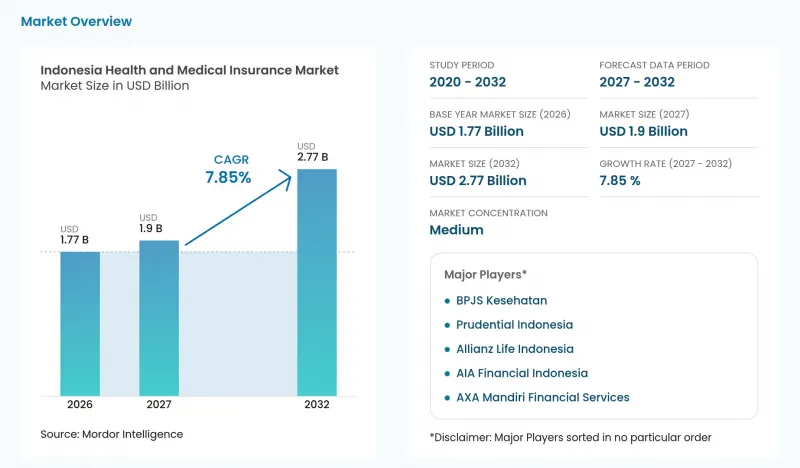
本レポートは、保険製品タイプ(公的/社会保障制度および民間医療保険)、販売チャネル(ブローカー/代理店、銀行、その他のチャネル、および消費者への直接販売)、ならびにエンドユーザーセグメント(個人/世帯、大企業、および中小企業)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドネシアの健康・医療保険市場の動向と洞察
JKNによるほぼ全人口をカバーする保険適用範囲の拡大
JKNへの定期的な保険料納付は、加入者の資金調達に関する意思決定と、公的制度が被保険者への医療ケアを持続させる能力とを結びつけています。BPJS Kesehatanのメダン支店の担当者によると、2026年8月31日時点で、全国のJKN加入者数は約2億8,450万人に達し、これはインドネシアの人口の98%以上を占めています。2026年8月4日にNADI JKNが開始された際、BPJS Kesehatanは、3,000人のオンラインバイク運転手パートナーが、毎日、毎週、または毎月のスケジュールで、同社の拠出・貯蓄プログラムに参加したと報告しました。BPJS KesehatanはGoToをパートナーとしてこのプログラムを運営しており、控除額は参加者が適用される規約に同意したかどうかに依存します。貯蓄間隔を選択できることで、定期的な拠出の管理が容易になり、幅広い登録基盤と実用的な資金調達メカニズムを結びつけることができます。登録率がほぼ100%に達する中、拠出の継続性は、新規加入者の大幅な増加に依存しない、より強固な公的保険資金調達への道筋となります。
民間補完保険に対する中産階級の需要の高まり
民間補完保険は、そのその他の特典が世帯の既存のJKN保障と併用できる場合に、より活用しやすくなります。2026年、BPJS Kesehatanは18社の補完医療保険会社と連携協定を締結し、提携先数は31社となりました。加入資格には、有効なJKN保険と補完保険の両方が必要であり、医療サービスは両者と契約を結んでいる医療機関で提供されます。この仕組みにより、支払者ネットワーク間の重複が商業的に重要となります。なぜなら、より広範な民間保険の給付を約束するには、連携した治療を受けられるアクセスルートが必要だからです。この連携サービスは、保険金請求を通じて両方の加入資格を維持することに依存しており、継続的な加入資格は、当初の保険契約の締結と同様に重要です。補完保険を選択する世帯にとって、全国的に参加している保険会社の数よりも、希望する治療施設との重複があるかどうかの方が、より重要な意味を持ちます。
JKNの資金不足が医療機関への償還にリスクをもたらす
JKNの拠出金と給付金の間に生じるギャップにより、医療提供者への償還能力は、徴収された保険料以外の資金調達に依存することになります。BPJS Kesehatanは、徴収された保険料と支払われた医療給付金を比較した結果、2026年9月までの間に約14兆ルピア(7億7,000万米ドル)のキャッシュフロー不足を報告しました。参加医療機関にとって、この不均衡は、追加でどの程度の被保険者向け医療を受け入れるかを検討する際に、支払いリスクを生み出します。したがって、この制約は、加入者数の拡大と、医療提供者が保険適用サービスを拡大しようとする意欲との間の商業的な結びつきを弱める可能性があります。2026年9月、政府はBPJS Kesehatanの病院への保険金支払いを支援するため、10月と11月に20兆ルピア(11億米ドル)の追加資金を計上する計画を立てました。追加資金は支払いを支えることができますが、医療提供の拡大には、給付コストの増加に追いつくことができる資金調達が必要です。
セグメント分析
2026年、インドネシアの健康・医療保険市場規模のうち、公的および社会保障制度が71.21%を占めました。インドネシア国家社会保障評議会(DJSN)の報告によると、2026年6月30日時点で、JKN内の加入者活動率は80.25%でした。また、BPJS Kesehatanは、2025年にJKNを通じて7億2,530万件の医療受診があったと報告しています。この最大のセグメントにおいて、活動率は、登録と、医療受診が保険適用対象となる資格とを区別するものです。このサービス量は、定期的な治療を通じてJKNを医療提供者にとって商業的に重要な存在にしていますが、非活動状態の登録は、資格の回復を必要とする潜在的な需要を表しています。
民間医療保険(PMI)は、2027年から2032年にかけてCAGR 9.4%で、最も急速に成長するセグメントになると予測されています。インドネシアの生命保険業界における医療保険の保険料収入は、2026年上半期に2025年同期比で12.04%増加しました。また、AAJIの報告によると、2026年1月から6月にかけて、生命保険会社における団体医療保険の給付受給者数は208万人となり、2025年の同期間から6.4%増加しました。団体保険の給付受給者数の増加は、保険料収入の拡大に裏付けとなる事業上の要因となっており、補償対象となる治療を管理する能力は、民間保険会社の成長だけでなく、保険商品を販売する能力にとっても重要な要素となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- JKNのほぼ全国的な適用範囲の拡大
- 中産階級による民間補完保険への需要の高まり
- 2桁の医療費インフレが、雇用主団体による医療保険の加入を後押ししています
- OJKの行動規範の厳格化により、消費者の信頼が高まっています
- デジタル銀行と電子財布の普及がマイクロ保険の普及を後押し
- 2025年の公的資金による年次健康診断が新たなリスクプールを生み出す
- 市場抑制要因
- JKNの資金不足が、医療提供者への報酬支払いにリスクをもたらしています
- 医療費のインフレ加速が保険会社の利益率を圧迫しています
- データの現地保存およびPDP法遵守にかかるコスト
- 地方の各省における健康保険に関する知識の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 保険製品タイプ別
- 民間医療保険(PMI)
- 個人保険の補償範囲
- 団体保険の補償範囲
- 公的/ 社会保障制度
- 民間医療保険(PMI)
- 流通チャネル別
- ブローカー/エージェント
- 銀行(バンカシュアランス)
- ダイレクト・トゥ・コンシューマー
- その他のチャネル(アフィニティ、協会など)
- エンドユーザーセグメント別
- 個人/ 世帯
- SME
- 大企業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BPJS Kesehatan
- Prudential Indonesia
- Allianz Life Indonesia
- AIA Financial Indonesia
- AXA Mandiri Financial Services
- BRI Life
- Sun Life
- Sequis Life
- Manulife Indonesia
- Zurich Topas Life
- FWD Insurance Indonesia
- MSIG Life
- Panin Dai-ichi Life
- Generali Indonesia
- Astra Life
- AdMedika(TPA)
- Lifepal(Insurtech)
- Halodoc Insurance
- Qoala
- PasarPolis