


インドの高級車:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Luxury Car - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187259
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドの高級車市場規模は、2026年の15億2,000万米ドルから2027年には16億米ドルへと拡大し、2032年までに20億9,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR5.48%で成長すると見込まれています。
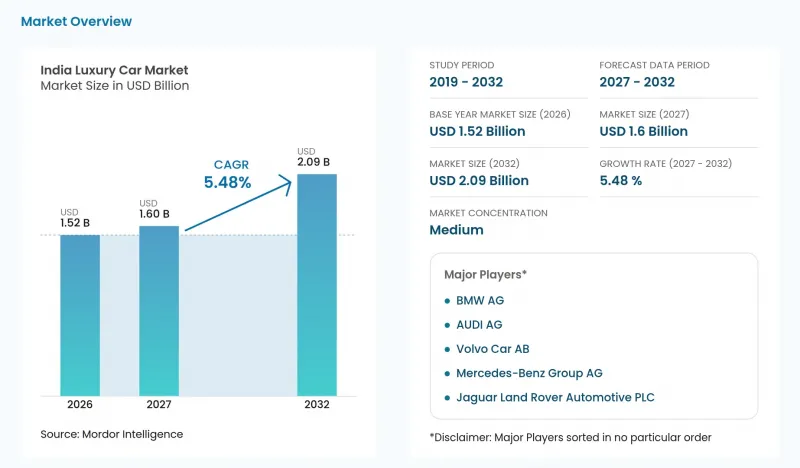
市場規模は、2026年の5万3,710台から2027年には5万5,800台へと増加し、2032年までに6万7,560台に達すると見込まれており、2027年から2032年にかけてCAGR 3.9%で成長する見込みです。本レポートは、車種(スポーツ・ユーティリティ・ビークルなど)、駆動方式(内燃機関など)、価格帯(50~80ラクヒルピーなど)、販売チャネル(正規ディーラー/フランチャイズなど)、および地域(西インドなど)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)および数量(台数)で提示されています。
インドの高級車市場の動向と洞察
中上位層世帯のプレミアム化
初めて高級車を購入する顧客の増加は、買い替え需要に完全に依存するのではなく、プレミアムブランドに新規顧客を呼び込むことで需要を拡大させています。2026年、BMWグループ・インディアの顧客の約50%は、初めて高級車を購入した顧客でした。BMWグループ・インディアは2026年上半期に9,075台を販売し、2025年上半期から17%増加しました。このような顧客構成は、拡大する販売基盤の中で、エントリー層の購入者に向けた大きなビジネスチャンスを生み出しています。BMWグループ・インドにとって、約50%を占める初購入者層は、初めての所有体験を通じて将来的な買い替え関係を築く機会となり、初期の顧客獲得にとどまらず、ビジネスチャンスを拡大させることにつながります。
エントリーモデル(CKD)の供給拡大
現地組立により、エントリーレベルのラグジュアリー車の選択肢を拡大すると同時に、競争力のある価格設定の余地が生まれます。アウディは2026年10月16日、エントリーレベルのラグジュアリーSUVである「2026年型Q3」をインドで発売しました。同車はマハラシュトラ州で現地組立されており、現在納車が進められています。BMWは2025年1月、X1ロングホイールベースの全電気自動車を発売し、BMWグループ・チェンナイ工場で生産された同社初の電気自動車を市場に投入していました。『オートカー・インディア』誌は、ガソリン仕様のX1を下回る導入価格の要因を現地組み立てにあると指摘しており、この価格は生産開始から最初の6か月間に限定されています。そのため、ガソリン仕様のX1の購入を検討していた顧客は、この導入期間中、初期購入価格が高くなることなく電気自動車という選択肢を得ることができました。一方、アウディの今回の新モデル発売により、現地組み立てのエントリーモデルラインナップがさらに拡充されました。
高いGST構造
高い税率は、たとえ車両の基本的な仕様が購入者のニーズを満たしていても、高級車購入者にとって価格面での障壁となります。2026年10月、ボルボ・カー・インディアのジョティ・マルホトラ社長は、インドの高級車に対する40%のGSTが価格を押し上げ、海外の価格と比較する購入者の価値認識に影響を与えていると述べました。国際的な情報に精通した購入者にとって、車両の仕様が優れているという理由だけでは、海外の参考価格とインドの税込価格との差を説明することはできません。完全ノックダウン(CKD)キットとして輸入される、新規かつ未登録の非電気乗用車の場合、エンジン、ギアボックス、トランスミッションが事前に組み立てられていないときは、基本関税率は15%となります。したがって、これらの非電気モデルについては、現地組み立てには40%のGSTに加え、関税に関連する投入コストが発生するため、国内組み立てによって購入者の価格に対する懸念をどの程度解消できるかには限界があります。
セグメント分析
2026年、スポーツ・ユーティリティ・ビークル(SUV)はインドの高級車市場規模の46.05%を占め、最大のセグメントとなりました。BMWグループ・インディアは2025年に1万748台のスポーツ・アクティビティ・ビークル(SAV)を販売し、2024年から22%増加しました。SAVは、同年のBMWグループ・インディアの総販売台数の60%を占めました。X1が同社のベストセラーSAVであり、次いでX5が続きました。X1とX5の存在により、BMWはSAV需要の確かな供給源を複数確保しており、この主要車両カテゴリーにおける競合において、製品ラインナップの幅広さが重要な要素となっています。
セダンセグメントは、2027年から2032年にかけてCAGR 9.82%を記録し、最も急速に成長するセグメントになると予測されています。2025年、BMWグループ・インディアは、3シリーズが同社のプレミアムセダンの中で最も販売台数の多いモデルであり、同セグメント全体でもトップの販売台数を記録したと報告しました。BMWインドは2026年9月、ガソリンエンジンおよび全電気式パワートレインを搭載した新型7シリーズセダンシリーズを発売しました。この展開は、定評のあるベストセラーモデルと、多様な駆動方式を提供する刷新されたフラッグシップシリーズを融合させたものです。これにより、購入者が別のボディスタイルに切り替える必要なく、パワートレインの選択肢を通じてプレミアムセダンの魅力を刷新することが可能となります。
2026年、インドの高級車市場において、内燃機関車(ICE)車は72.07%のシェアを占め、最大のセグメントとなりました。2026年10月、メルセデス・ベンツ・インディアのサントシュ・アイヤーCEOは、同社のディーゼル車のシェアが2025年の38%から2026年には40%に上昇したと述べました。2026年上半期、メルセデス・ベンツ・インディアのディーゼルモデルに対する旺盛な需要は、供給量の制限により完全に満たすことができませんでした。メルセデス・ベンツ・インディアのディーゼル車シェアの上昇と、2026年上半期のディーゼル車需要が満たされなかった事実を総合すると、ディーゼル車の販売を制限したのは購入者の関心ではなく、供給量の不足であったことが示唆されます。
バッテリー式電気自動車は、2027年から2032年にかけてCAGR21.6%を記録し、最も急速に成長するセグメントになると予測されています。インドの高級電気乗用車セグメントは、2026年9月に月間小売販売台数として過去最高の975台を記録し、2025年9月の608台から60%増加しました。2026年3月、ボルボ・カー・インディアは、完全電気自動車「EX30」について、3年後のディーラーによる買い戻し保証を提供しました。このような仕組みにより、電気自動車の購入は不確実な将来の再販価格への依存度を低減できるため、こうした購入者を獲得するには、車両そのものだけでなく、残価条件も重要な要素となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中上位層世帯のプレミアム化
- エントリーモデル(CKD)の供給拡大
- 州政府によるEV導入促進策
- 都市間回廊における公共DC充電器の急速な展開
- OEMが資金を提供するサブスクリプションおよびリース制度
- 中国の超高級EVブランド、インドを次の進出拠点として注目
- 市場抑制要因
- 高いGST構造
- 完成車(CBU)に対する輸入関税の不透明感
- 認定中古高級車販売ネットワークの展開が遅れている
- ADASおよび高電圧システムに対応できる熟練技術者の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- スポーツ・ユーティリティ・ビークル(SUV)
- セダン
- ハッチバック
- 駆動方式別
- 内燃機関(ICE)
- ハイブリッド
- バッテリー式電気自動車
- 価格帯別
- 20~50ラク
- 50~80ラク
- 800万インドルピー以上
- 販売チャネル別
- 直営ショールーム
- 正規販売店/フランチャイズ
- オンライン(ダイレクト・トゥ・コンシューマー)
- 地域別
- 北インド
- 西インド
- 南インド
- インド東部および北東部
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mercedes-Benz Group AG
- BMW AG
- AUDI AG
- Jaguar Land Rover Automotive PLC
- Volvo Car AB
- Lexus
- Porsche AG
- Rolls-Royce Motor Cars Limited
- Bentley Motors Limited
- Automobili Lamborghini S.p.A.
- Ferrari S.p.A.
- Maserati S.p.A.
- Aston Martin Lagonda Global Holdings PLC
第7章 市場機会と将来の展望



