


ドイツの作物保護化学品:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Germany Crop Protection Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187197
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
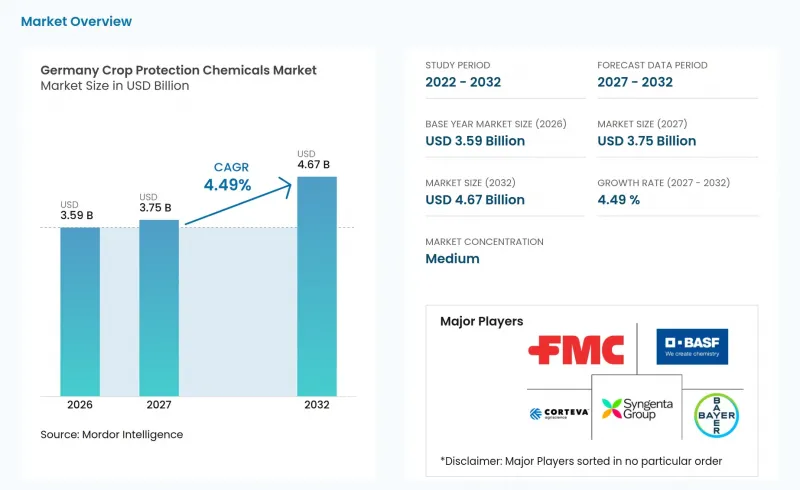
Mordor Intelligenceによると、ドイツの作物保護用化学薬品市場の規模は2026年に35億9,000万米ドルと評価され、2027年の37億5,000万米ドルから2032年までに46億7,000万米ドルに達すると予測されています。
2027年から2032年までの予測期間におけるCAGRは4.49%となる見込みです。
ドイツの作物保護用化学品市場の動向と洞察
持続可能な農業と総合的害虫管理(IPM)への需要
ドイツの2024年「Zukunftsprogramm Pflanzenschutz(植物保護未来プログラム)」は、2030年までに化学農薬の使用とリスクを削減するというEUの目標に、国内の農薬削減の取り組みを整合させました。広範囲な使用が制限される中、生産者は選択的な作物保護製品を必要とするため、この政策はドイツの作物保護化学品市場を支えています。こうした製品は、標的を絞った防除が可能であり、文書化された総合的害虫駆除(IPM)プログラムに適合する場合、より高い付加価値を生み出すことができます。バイエルン州が掲げる「2028年までに合成化学農薬の使用量を50%削減する」という目標は、総合的害虫管理、精密散布、および代替的な作物保護手法への注力を後押ししています。また、圃場調査記録、防除基準、散布日誌などは、製品販売に付随するアドバイザリーサービスの価値を高めることにもつながります。作付けに関するアドバイス、デジタル記録、および農薬を組み合わせたサービスを提供するサプライヤーは、ドイツの生産者とのより強固な関係を築くことができます。これは、標的を絞った農薬および統合的害虫管理ソリューションに対する継続的な需要を支えるものです。生産者が農薬削減目標に適応していく中で、農薬の防除効果と持続可能性のバランスを取ったソリューションを提供するサプライヤーは、市場において引き続き重要な存在であり続けるでしょう。
精密農業と可変施用率
精密農業の導入拡大により、ドイツでは作物保護製品のより的を絞った効率的な散布が促進されています。学術誌『Precision Agriculture』に掲載された2026年の研究によると、ドイツ北西部において、60~172ヘクタール以上のテンサイ農場および300~400ヘクタール以上の穀物農場では、除草剤のリアルタイムスポット散布が経済的に実行可能であることが判明しました。これにより、ドイツの作物保護化学品市場を支えることができる商業農場における導入基盤が形成されています。カメラベースのシステムを利用すれば、農家が散布機全体を買い替えることなく、個別のエリアを標的とすることができます。これらのシステムを利用する農家は、暦に基づいた製品購入よりも、測定可能な性能を持つ選択的な製品を好みます。持続可能性に関する規則により不必要な散布回数が減少するため、処理量は安定する可能性があります。一方で、製品構成がより専門的な製剤へと移行するにつれて、1回の処理あたりの価値は依然として上昇する可能性があります。この変化は、標的型散布システムと互換性があり、有効成分のより精密な使用を可能にする作物保護製品の需要を支えることができます。
EUにおける有効成分の承認更新拒否および最大残留基準値の引き締め
欧州委員会は2025年5月、フルフェナセトの承認を更新せず、加盟国に対し2025年12月10日までに認可を取り消すよう求め、適用される猶予期間も2026年12月10日までに満了することとしました。これを受けて、BVLはフルフェナセトを含むドイツ国内の製品認可を取り消し、製品ごとの使用期限は2026年12月まで延長されました。また、アセタミプリドの残留基準値に関する別の変更により、2025年8月からドイツにおける特定の作物用途について、承認の一部取り消しが行われました。これらの措置により、生産者が利用できる選択肢が制限され、各社は製品計画を迅速に見直す必要に迫られています。確立された規制対応体制を持つ大手サプライヤーは、新たな申請書類の作成や代替品の開発に資金を投じることができるため、優位性があります。また、有効成分に対する継続的な見直しは、製造業者の開発および登録コストを増加させる可能性もあります。特定の用途で承認されている製品が減少するにつれ、企業はドイツにおける製品ポートフォリオを維持するために、より長い期間とより高いコストを要することになる可能性があります。
セグメント分析
2026年、機能別に見ると、殺虫剤はドイツの作物保護用化学品市場規模の63%を占めました。これは、穀物、油糧種子、根菜類の輪作において、アブラムシ、ノミハネムシ、コロラドハムシによる継続的な被害が背景にあります。除草剤は次に大きなカテゴリーを形成しましたが、フルフェナセトの市場撤退により、発芽前処理剤と発芽後処理剤間の競争関係が変化し、耐性管理におけるそれぞれの役割も異なっています。殺菌剤は、冬小麦のセプトリア病対策プログラムや、油糧菜種のスケロチニア病および軽葉斑病対策プログラムにおいて、依然として中心的な役割を果たしています。軟体動物駆除剤は、秋期の降雨量増加により、油糧菜種や冬穀物の定植期にナメクジの被害が増加することから、2027年から2032年にかけてCAGR5.1%で成長すると予測されています。殺線虫剤は依然としてマイナーな機能にとどまっていますが、ドイツ北部および東部のジャガイモやテンサイの生産地域で利用されています。
BASF SEは2024年、農業ソリューション部門の研究開発に9億1,900万ユーロ(9億9,400万米ドル)を投資し、さまざまな作物システム向けの作物保護製品、種子および形質、デジタルツール、持続可能性ソリューションの開発を支援しました。ドイツの作物保護化学品業界では、主要な機能カテゴリーにわたって幅広い製品ポートフォリオと登録を保有するサプライヤーが好まれています。多様な登録有効成分と効果的な製剤を維持するには、研究開発および規制順守への多額の投資が必要であり、ポートフォリオ規模の小さい企業にとっては課題となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
- 調査手法
第2章 本レポートの内容
第3章 エグゼクティブサマリー
第4章 主要な業界動向
- 1ヘクタールあたりの農薬使用量
- 有効成分の価格分析
- 規制の枠組み
- バリューチェーンおよび流通チャネル分析
- 市場促進要因
- 持続可能な農業および総合的害虫管理への需要
- 精密農業と可変施用
- 温帯地域における気候変動に起因する害虫被害の増加
- 穀物、油糧種子、テンサイにおける収量保護
- AIを活用した散布タイミングの最適化により、プレミアム配合製品の割合が増加しています
- 並行輸入の正常化による現地での製品入手可能性
- 市場抑制要因
- EUにおける有効成分の再承認拒否および最大残留基準値の引き締め
- 除草剤耐性と有効な作用機序の減少
- 水源保護区域および州レベルの適用上の制約
- 製品管理、報告義務、および法的責任の負担
第5章 市場規模と成長予測
- 機能別
- 殺菌剤
- 除草剤
- 殺虫剤
- 軟体動物駆除剤
- ネマチサイド
- 施用方法別
- ケミゲーション
- 葉面
- 燻蒸
- 種子処理
- 土壌処理
- 作物タイプ別
- 商業用作物
- 果物・野菜
- 穀物・穀類
- 豆類および油糧種子
- 芝生および観賞用植物
第6章 競合情勢
- 主要な戦略的動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- BASF SE
- Bayer AG
- Syngenta Group
- Corteva, Inc.
- FMC Corporation
- UPL Limited
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- HELM AG
- Albaugh, LLC
- Sipcam Oxon S.p.A.
- Kwizda Agro GmbH
- Certis Belchim B.V.
- Life Scientific Limited
- Sharda Cropchem Limited