


中国の作物保護化学薬品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China Crop Protection Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187172
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、中国の農薬市場規模は2025年に54億1,000万米ドルと評価され、2026年の56億9,000万米ドルから2031年までに73億米ドルへと拡大し、2026年から2031年までのCAGRは5.11%になると予測されています。
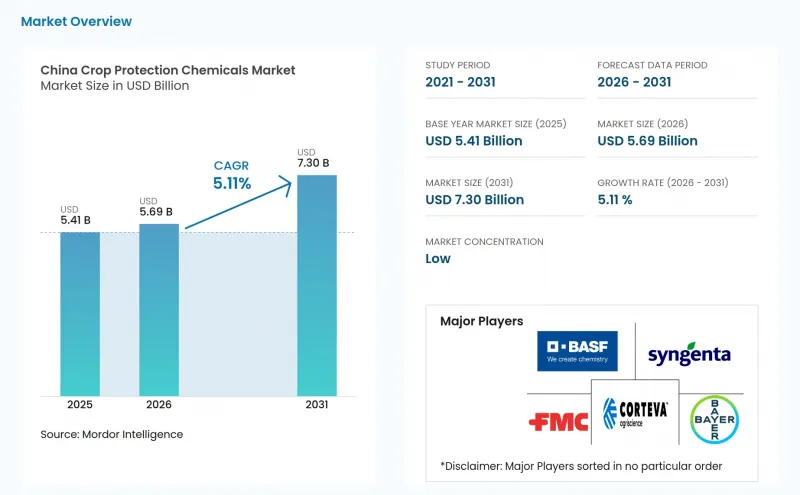
中国の農薬市場の動向と洞察
食料安全保障・穀物自給自足プログラム
中国が食料安全保障と穀物自給に注力していることが、主要な主食作物生産地域全体において、農薬に対する持続的な需要を支えています。農業農村部によると、第15次五カ年計画期間(2026年~2030年)の全国作物栽培開発計画では、2030年までに穀物総生産能力を約7億2,500万メートルトンとする目標を掲げており、肥料や農薬のより正確かつ慎重な使用を求めています。この政策方針は、特に大規模な穀物生産において、作物の生育上の重要な段階における収量を保護するための殺菌剤、殺虫剤、除草剤の継続的な使用を後押ししています。さらに、米国農務省海外農業局(USDA FAS)によると、2024年6月から施行される中国の「国家食糧安全保障法」は、主食穀物の絶対的な安全保障とその他の穀物における基本的な自給自足を維持することを目的としており、信頼性の高い国内農業生産と生産資材の安定供給の重要性を強調しています。こうした優先事項により、効果的な作物保護は、安定した収量を維持し、生産リスクを低減するための重要な要素となっています。したがって、高い効力、適切な散布量、そして確実な供給力を備えた製品を提供するサプライヤーは、中国の長期的な食料安全保障の取り組みから恩恵を受ける好位置にあると言えます。
労働力不足と機械化された出芽後除草
農村部の人材が非農業分野への就業へと移行する中、省力化された除草手法への需要が高まっています。特に、作物の保護期間という限られた期間内に手作業による除草を完了することが困難な地域では、その傾向が顕著です。選択的な発芽後除草剤プログラムを導入することで、手作業による圃場作業や圃場を通る回数を減らすことができ、大規模な管理農場において、信頼性の高い化学的除草プログラムの価値を高めることができます。また、中国における穀物生産の拡大も、除草剤の重要な適用基盤となっています。米国農務省外国農業サービス局(USDA FAS)によると、中国は収量の増加に支えられ、2025/26マーケティング年度には過去最高の3億120万メートルトンのトウモロコシを生産すると予測されています。トウモロコシ生産の規模拡大と機械化農業への依存度の高まりは、労働集約的な農法に代わる手段として、化学的雑草管理の導入を後押ししています。したがって、穀物生産者が、圃場作業を最小限に抑えつつ効果的な発芽後防除を実現する除草剤プログラムをますます重視するにつれ、中国の作物保護用化学薬品市場は恩恵を受けています。
登録要件、最大残留基準、および有毒有効成分に関する規制の強化
農薬の登録要件の厳格化や有毒有効成分に対する規制により、中国の製造業者や生産者にかかる規制上の負担が増大しています。変化し続ける安全要件への準拠には、製品ポートフォリオ、登録用途、技術文書、および表示の定期的な見直しが不可欠です。こうした義務は、特に規制対応能力が限られている中小の製剤メーカーやサプライヤーにとって、旧来の製品を維持するためのコストや事務的負担を増大させる可能性があります。規制対象の有効成分を含む製品や、十分な残留データおよび安全性データが不足している製品については、追加の試験、使用方法の改訂、あるいは特定の用途からの撤退が必要となる可能性があり、その結果、製品の発売が遅れたり、市場へのアクセスが制限されたりする恐れがあります。したがって、市場では、確立された登録に関する専門知識、包括的な技術文書、そして進化する農薬の安全性要件に合致した製品ポートフォリオを持つ企業が、ますます優遇されるようになるでしょう。
セグメント分析
2025年、除草剤セグメントは中国の作物保護用化学品市場シェアの39.0%を占め、最大の機能セグメントとなりました。その主導的な地位は、農業の機械化の進展、労働力不足、およびトウモロコシ、小麦、米などの主要穀物における効率的な雑草防除の必要性によって支えられています。大規模農場では、手作業による圃場作業を削減し、作物の重要な生育段階において適時に防除を行うため、化学的な雑草管理への依存度が高まっています。殺虫剤は、繰り返し発生する害虫の圧力により定期的な散布が必要とされる米、野菜、果樹において依然として重要であり、一方、殺菌剤は穀物や園芸作物における病害管理において引き続き重要な役割を果たしています。中国の主要な作付け体系全体にわたる除草剤の幅広い適用基盤は、サプライヤーにとって、大規模な穀物生産者と小規模農場の双方にサービスを提供する機会をもたらしています。
除草剤はまた、最も急成長している機能セグメントでもあり、2026年から2031年にかけてCAGR5.4%で拡大すると予測されています。その成長は、継続的な機械化、省力型の雑草防除手法の普及、そしてより効果的かつ多様な処理プログラムを通じて除草剤耐性雑草の個体群を管理する必要性によって支えられています。選択性除草剤や発芽後除草剤に対する需要の高まりも、サプライヤーに対し、効力と作物への安全性を向上させた製剤の開発を促しています。同時に、耐性管理の観点から、作用機序のローテーションや、化学的・非化学的な雑草防除手法の統合がますます重要になっています。こうした動向は、差別化された除草剤ポートフォリオを持つ企業に機会をもたらす一方で、規制要件や耐性への懸念から、製品スチュワードシップや使用ガイダンスの重要性も高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
- 調査手法
第2章 本レポートの内容
第3章 エグゼクティブサマリーおよび主な調査結果
第4章 主要な業界動向
- 1ヘクタールあたりの農薬使用量
- 有効成分の価格分析
- 規制の枠組み
- バリューチェーンおよび流通チャネル分析
- 市場促進要因
- 食料安全保障・穀物自給自足プログラム
- 労働力不足と発芽後の機械化雑草防除
- 精密農業とドローン散布
- 高付加価値の果物・野菜の拡大と輸出コンプライアンス
- 遺伝子組み換えトウモロコシおよび大豆の商業化が除草剤の配合に変化をもたらしています
- 流通業者の再編と農業資材の電子商取引
- 市場抑制要因
- 登録要件の厳格化、最大残留基準値、および有毒・活性成分に関する規制
- グリホサート、ALS阻害剤、ピレスロイド系、ネオニコチノイド系、およびトリアゾール系に対する耐性
- 二重規制のエネルギー政策と環境規制による操業停止が、テクニカルグレード市場の価格変動を引き起こしています
- 再生型稲作および投入資材削減プログラムが、従来の農薬需要を食い荒らしている
第5章 市場規模と成長予測
- 機能
- 殺菌剤
- 除草剤
- 殺虫剤
- 軟体動物駆除剤
- 殺線虫剤
- 利用形態
- ケミゲーション
- 葉面
- 燻蒸
- 種子処理
- 土壌処理
- 作物の種類
- 商業用作物
- 果物・野菜
- 穀物・穀類
- 豆類および油糧種子
- 芝生および観賞用植物
第6章 競合情勢
- 主要な戦略的動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Syngenta Group Co., Ltd.
- BASF SE
- Bayer AG
- Corteva, Inc.
- FMC Corporation
- Nufarm Limited
- Sumitomo Chemical Company, Limited
- UPL Limited
- Nutrichem Co., Ltd.
- Shandong Weifang Rainbow Chemical Co., Ltd.
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
- Nanjing Red Sun Co., Ltd.
第7章 作物保護用化学薬品業界のCEOに向けた重要な戦略的課題


