


使用済み鉛蓄電池輸送:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Used Lead-Acid Battery Transportation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 300 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186111
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
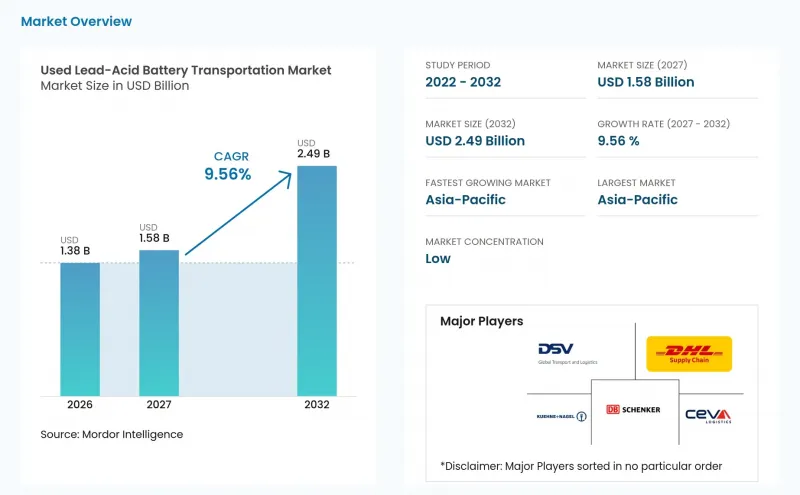
Mordor Intelligenceによると、使用済み鉛蓄電池の輸送市場規模は、2026年に13億8,000万米ドル、2027年に15億8,000万米ドルとなり、2032年までに24億9,000万米ドルに達すると予測されており、2027年から2032年にかけてCAGR9.56%で成長すると見込まれています。
世界の使用済み鉛蓄電池輸送市場の動向と洞察
自動車用バッテリーの交換需要とフリート用バッテリーの入れ替え増加
鉛蓄電池の寿命は通常3~5年であり、2025年の世界の自動車保有台数は15億5,000万台に達しました。この導入台数により、使用済み鉛蓄電池の輸送市場には、新車購入のみに依存しない継続的な回収需要が生まれています。2025年時点で、欧州の乗用車の平均車齢は12.5年であり、これは車両保有台数の伸びが鈍化した場合でも、定期的な交換需要を支える要因となります。車両保有事業者は計画的なメンテナンススケジュールに従ってバッテリーを交換するため、一般家庭からの回収に比べて回収量の予測が容易です。これにより、運送業者はルートの計画、コンテナの配置、積荷の統合を行い、空走距離を削減することが可能になります。したがって、車両保有事業者との回収契約は、運送業者に取引量をもたらすだけでなく、利益率の向上にも寄与します。
拡大生産者責任(EPR)およびクローズドループリサイクルの義務化
規則(EU)2023/1542では、鉛蓄電池のリサイクル効率について、2025年12月から75%、2030年までに80%を義務付けています。また、同規則では2027年までに鉛の回収率90%が求められており、コンプライアンスの連鎖において輸送のパフォーマンスが重要な位置づけとなっています。インドのポータルサイトには、3,664社の生産者と442社のリサイクル業者が登録されており、目標の10.96ラク・メトリックトンに対し、7.29ラク・メトリックトン分の証明書が取得されています。この不足分は、相当量のバッテリーが依然として正式な輸送ルートの外で流通していることを示しています。非公式な移動が、記録、認可された目的地、報告義務を伴う契約サービスへと移行することで、使用済み鉛蓄電池の輸送市場は拡大します。認定運送業者は、これらの要件を活用し、価格だけでなく、文書化されたコンプライアンスを武器に競争することができます。
危険物のコンプライアンスと梱包コスト
湿式鉛蓄電池は一般的にUN2794クラス8に分類され、これには認定された梱包、訓練を受けた要員、緊急時対応文書、および輸送管理が求められます。使用済み鉛蓄電池の輸送市場は、設備や記録が危険物に特有であるため、通常の貨物よりも輸送コストが高くなる要件に直面しています。パイプライン・危険物安全局(PHMSA)は、2025年の解釈において、リサイクルを目的とする湿式バッテリーであっても、ユニバーサル・ウェイスト・プログラムの下では依然として危険物の定義を満たすことを確認しました。欧州委員会は2025年3月にバッテリー関連の廃棄物コードを更新し、いくつかのバッテリー化学組成にわたって新たな危険物分類を追加しました。小規模な発電事業者や地方の回収業者は、認定車両や書類作成にかかる費用を大量の積荷で分散させることができないため、1回の輸送あたりの固定費が最も高くなります。運送業者は、標準的な書類一式、訓練を受けた待機ドライバー、および事前承認済みの封じ込めキットを用意することで、この制約に対処することができます。
セグメント分析
2026年には、道路輸送が世界の収益の65.4%を占めています。道路輸送は、固定された鉄道や港湾インフラを必要とせずに、自動車ディーラー、通信施設、産業廃棄物発生源、その他の分散した収集拠点に到達できます。また、小規模で不規則な積荷に対して柔軟なスケジュール調整が求められる「ファーストマイル」の集荷にも適しています。この運用上の柔軟性により、道路運送業者は郊外、農村部、工業地帯にわたる収集ルートをサポートすることができます。運送業者が認定された梱包材を供給し、回収を直接行う必要がある場合、道路輸送は特に重要な役割を果たし続けます。道路輸送に関連する使用済み鉛蓄電池の輸送市場規模は、交換用バッテリーの広範な流通によって支えられ続けています。
鉄道および水路は、確立された回収ハブと製錬所間の大量輸送に利用されており、特に輸送量が専用の取扱インフラの設置を正当化できる場合に有効です。ドイツ、中国、インドは、大量輸送によって鉄道の引き込み線やはしけによる接続が維持できる輸送回廊の例です。航空輸送は、緊急時、高価値貨物、および島嶼部への輸送において、厳格な梱包および重量規制の対象となるもの、小規模ながらも不可欠な役割を果たしています。マルチモーダル輸送は、2032年までCAGR9.9%で成長すると予測されており、これは輸送手段の中で最も高い成長率です。大規模なリサイクル業者は、長距離ルートにおいて、集約されたバッテリー荷物を鉄道や水路で輸送することで、道路輸送への依存度を低減することができます。このモデルは、ルート上の輸送量が、積み替え、保管、および調整にかかるコストを賄えるほど十分な場合、より有用となります。
地域別分析
北米は、確立されたリサイクル能力、高い回収率、および詳細な輸送要件に基づき、成熟した市場となっています。PHMSAの2025年の解釈では、リサイクル向けの湿式バッテリーは、危険物に関する義務から自動的に免除されるわけではないと明記されました。これにより、梱包、積荷目録、および緊急時対応手順を管理できる認定事業者の役割が強化されます。カナダでは、道路および鉄道によるバッテリー輸送に使用される小型の収容容器に対して、TP 14850規格が適用されています。メキシコでは、二次鉛利用活動が拡大しており、正式な回収需要が増加していますが、小規模な都市では、米国に比べて回収インフラが十分に整備されていません。
南米では、車両の保有台数が増加している一方で、EPR(生産者責任)制度はまだ発展途上であるため、制度化の大きな機会があります。ブラジル、アルゼンチン、チリでは、非公式な回収が依然として重要な割合を占めていますが、より体系的な有害バッテリー回収ルートの構築が期待されます。使用済み鉛蓄電池の輸送市場は、事業者がハブを活用して長距離輸送前に積荷を統合することで成長する可能性があります。欧州は最も規制が厳しい地域であり、EUバッテリー規制により明確な目標と報告義務が定められています。欧州委員会は2025年7月の委任法令において、リサイクル効率を算出するための統一された方法を確立しました。同委員会は2026年9月、リサイクル目標が依然として適切であり、改定されないことを確認しました。ドイツ、フランス、英国では、「道路による危険物の国際輸送に関する協定(ADR)」の認証を受けたネットワークが確立されていますが、ポーランドでは車両の老朽化が進んでいるため、回収の潜在的な需要が高まっています。
アジア太平洋地域は、2026年に39.2%のシェアで廃鉛蓄電池輸送市場規模を牽引し、2032年まで9.8%という地域別で最も高い予測成長率を維持しています。同地域の需要は、中国の転送改革、インドの正式なEPR(生産者責任回収)制度、および自動車用・定置用バッテリーの使用拡大によって支えられています。アフリカおよび中東地域も、通信分野におけるバックアップ需要、建設活動の活発化、ならびにバーゼル条約の輸送慣行へのより一層の整合化を通じて、市場が発展しています。2025年3月にナイジェリアで開催された会議において、同国が回収体制の強化と基準の調和に向けた取り組みを約束したことは、政策策定の方向性を示しています。中東地域では、サウジアラビアやアラブ首長国連邦(UAE)における車両フリートや大規模な無停電電源装置(UPS)の導入により、正式な回収需要が増加しています。回収拠点が遠隔地にあり、出荷量が少ない場合、直接回収よりもハブを拠点とした集約方式の方が適しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車用バッテリーの交換需要およびフリート用バッテリーの入れ替え需要の増加
- 拡大生産者責任およびクローズドループリサイクルの義務化
- 非常用電源および分散型再生可能エネルギー貯蔵の成長
- 二次鉛の供給安定性と価格競争力
- リバースロジスティクスのデジタル化と配送ルートの密度最適化
- 新興市場における非公式な回収ネットワークの正式化
- 市場抑制要因
- 有害物質規制への対応と梱包コスト
- 収集体制の分散化とリサイクルインフラの不均衡
- 人口密度の低い農村部および島嶼部における収集の経済性
- 電池化学組成の誤分類および汚染リスク
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 輸送モード別
- 道路
- 航空
- 水路
- 鉄道
- マルチモーダル輸送
- サービスタイプ別
- 集荷・引き取り
- 包装およびコンテナ化
- 一時保管および集荷・統合
- 輸送および長距離輸送
- 文書管理、コンプライアンス、追跡
- ソース別
- 乗用車
- 商用車
- 産業用機器およびフォークリフト
- UPS、通信、データセンター
- 再生可能エネルギーおよびオフグリッドシステム
- 海洋、航空、防衛分野での用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amara Raja Energy & Mobility Limited
- Aqua Metals, Inc.
- Battery Solutions, LLC
- Call2Recycle, Inc.
- Campine NV
- Cirba Solutions, Inc.
- Clarios, LLC
- East Penn Manufacturing Co.
- Eco Recycling Limited
- Ecobat, LLC
- EnerSys
- Enva Group Limited
- Exide Industries Limited
- Exide Technologies, LLC
- Gopher Resource, LLC
- Gravita India Limited
- Moore Recycling Associates, Inc.
- Terrapure BR Ltd.
- The Doe Run Resources Corporation
- Umicore SA
第7章 市場機会と将来の展望



