


強化ヨーグルト:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Fortified Yogurt - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 71 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186078
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、世界の栄養強化ヨーグルト市場は2026年に79億3,000万米ドルの規模となり、2027年から2032年にかけてCAGR5.80%で推移し、2032年には111億2,000万米ドルに達すると予測されています。
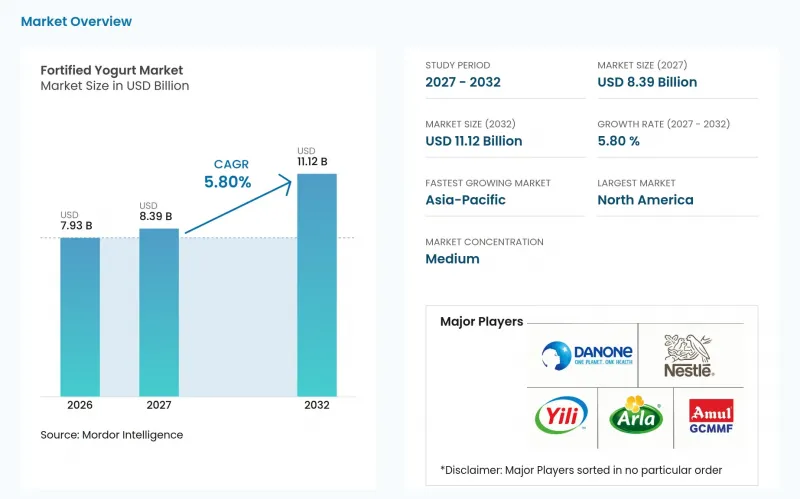
世界の栄養強化ヨーグルト市場の動向と洞察
微量栄養素不足に対する意識の高まり
微量栄養素の摂取不足に対する認識の高まりは、強化ヨーグルトが、身近な食品形態を通じて特定のビタミンやミネラルを供給する機会を生み出しています。2024年の世界のモデリング分析によると、50億人以上がヨウ素、ビタミンE、カルシウムの食事摂取量が不十分であると推定されており、食品の栄養強化が持つ広範な栄養的意義が浮き彫りになっています。これらの推定値は、ヨーグルトの消費者ではなく一般人口を対象としたものですが、栄養の不足を解消する上で、栄養強化食品が果たし得る役割を裏付けるものです。メーカーは、ターゲットを絞った栄養素の組み合わせ、明確な栄養表示、そして認められた食事上のニーズに沿った配合を通じて、自社製品を差別化することができます。これにより、栄養強化ヨーグルトを、日々の栄養摂取における便利な一要素として位置づける機会が生まれます。
機能性乳製品への需要の高まり
機能性乳製品は、従来の栄養価に加え、ビタミン、ミネラル、タンパク質、有益な乳酸菌などの追加成分を組み合わせています。この位置づけにより、ヨーグルトメーカーは、風味、食感、基本的な乳製品の栄養価を超えて、自社製品を差別化することができます。栄養強化ヨーグルトは、朝食、間食、日常的な栄養補給など、さまざまな消費シーンに対応可能です。メーカーは、味、手頃な価格、製品の利便性を維持しつつ、差別化された配合やターゲットを絞った栄養上のメリットを通じて、製品ラインナップを拡大することができます。これらの要因は、確立された市場および発展途上の市場において、機能性乳製品のイノベーションの機会を支えています。
高い製造コストとプレミアム価格
栄養強化ヨーグルトは、ビタミンやミネラルの原料、特殊な乳酸菌、配合試験、品質検査、生産管理などにより、追加コストが発生する可能性があります。また、冷蔵保管や流通においては、継続的な温度管理を必要としない製品と比較して、運用上の要件がさらに高まります。これらのコストは小売価格の上昇につながり、価格に敏感な消費者や、従来のヨーグルトの方が手頃な価格である市場での普及を妨げる可能性があります。メーカーは、効率的な原材料の調達、配合の最適化、生産規模の拡大、そして差別化された製品ポジショニングを通じて、この課題に対処することができます。消費者層を広げるためには、栄養上のメリットと手頃な価格のバランスを維持することが不可欠です。
セグメント分析
2026年、スプーンで食べられるヨーグルトは、栄養強化ヨーグルト市場の57.40%を占め、最大の製品タイプセグメントとなりました。この主導的な地位は、朝食や間食、あるいは栄養素を摂取する手段としてのヨーグルトという、定着した消費形態を反映しています。スプーンで食べるタイプの製品は、プロバイオティクス、ビタミン強化、ミネラル強化、高タンパクなど、幅広い配合に対応しており、メーカーは馴染みのある形態の中で、さまざまな栄養ニーズに応えることができます。
飲みやすいヨーグルトは、2027年から2032年にかけてCAGR6.90%を記録し、最も急速に成長する製品タイプセグメントになると予測されています。持ち運びのしやすさや、家庭外での摂取に適している点が、利便性を重視する場面におけるその可能性を支えています。また、メーカーは、乳酸菌、ビタミン、タンパク質を添加した飲用タイプの製品を開発することで、製品の差別化を図ることができます。栄養強化ヨーグルト市場の規模を評価するにあたっては、スプーンで食べるタイプと飲用タイプの区別が重要です。これは、それぞれが異なる消費シーンや配合要件に対応しているためです。
2026年時点で、プロバイオティクス強化ヨーグルトは強化ヨーグルト市場の35.70%を占め、栄養機能別では最大の供給カテゴリーとなりました。プロバイオティクス配合は、ヨーグルトを「消化器系の健康維持」という位置づけに合わせつつ、日常的な乳製品としての役割も維持しています。メーカーは、菌株の選定、配合の品質、および認可された製品効能の明確な伝達を通じて製品を差別化できるほか、保存期間を通じて菌の生存率と許容可能な味を維持することも可能です。
また、プロバイオティクス強化ヨーグルトは、栄養素ポジショニング内でも最も成長が速いカテゴリーになると予測されており、2027年から2032年にかけてCAGR8.50%を記録する見込みです。この成長見通しは、配合の互換性や表示要件が満たされることを前提として、メーカーが生菌と他の栄養特性を組み合わせた製品を開発する機会があることを示唆しています。栄養機能食品のセグメンテーションには、それぞれ異なる栄養目的を果たすビタミン、ミネラル、タンパク質も含まれます。提示された数値は、プロバイオティクス強化ヨーグルトの2026年時点での優位性と成長予測を示していますが、他のカテゴリーの個別の市場シェアについては記載されていません。
地域別分析
2026年、北米は強化ヨーグルトの最大地域市場であり、世界市場の34.80%を占めました。同地域における確立された乳製品産業、機能性乳製品の入手可能性、およびタンパク質強化ヨーグルトやプロバイオティクスヨーグルトに対する消費者の関心は、強化製品の需要を支えています。メーカーは、ターゲットを絞った栄養上の利点、便利なパッケージ、および異なる消費者層向けに設計された製品バリエーションを通じて、自社ポートフォリオの差別化を図ることができます。2025年の検証済み地域別市場シェアは提供されていないため、地域間の比較には2026年の数値が使用されています。
アジア太平洋地域は、2027年から2032年にかけてCAGR8.90%を記録し、最も急速に成長する地域市場になると予測されています。この成長の機会は、栄養強化乳製品へのアクセス拡大の可能性、利便性の高い栄養食品への関心の高まり、および現地の食習慣に合わせた製品開発によって支えられています。中国、インド、日本、インドネシア、および同地域内のその他の市場では、乳製品の消費パターン、流通インフラ、規制要件がそれぞれ異なるため、メーカーにとって多様なビジネスチャンスが生まれています。市場の拡大は、製品の手頃な価格、適切な配合、冷蔵流通、および現地の食品強化・表示規制への準拠にかかっています。
世界市場全体において、地域ごとの戦略は、消費者のニーズ、小売インフラ、および製品の価格競争力の違いを反映する必要があります。北米は、差別化された栄養強化ヨーグルト製品にとって確立された市場である一方、アジア太平洋地域は、提示された地域比較の中で最も高い成長機会が見込まれています。欧州、南米、中東・アフリカも、製品開発や流通拡大の機会を提供していますが、国別の市場シェアや成長率については提示されていません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 微量栄養素欠乏症に対する認識の高まり
- 機能性乳製品への需要の高まり
- 消化器の健康維持を目的としたプロバイオティクスヨーグルトへの需要の高まり
- タンパク質を豊富に含むヨーグルトへの嗜好の高まり
- 年齢層別栄養強化ヨーグルト製品の革新
- オンラインおよび近代的な小売流通網の拡大
- 市場抑制要因
- 高い生産コストと高価格
- 栄養素の安定性と官能特性に関する課題
- 栄養強化および表示に関する規制要件
- 冷蔵要件と保存期間の制限
- 消費者行動分析
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- スプーンで食べられるヨーグルト
- 飲むヨーグルト
- ギリシャヨーグルトおよび高タンパクヨーグルト
- その他の栄養強化ヨーグルト
- 栄養素のポジショニング別
- ビタミン
- ミネラル
- プロバイオティクスとプレバイオティクス
- タンパク質
- 顧客層別
- 子ども
- 成人
- 妊婦および授乳中の女性
- 高齢者
- 流通チャネル別
- オフトレード
- ハイパーマーケット・スーパーマーケット
- コンビニエンスストア
- ディスカウンター
- オンラインリテールストア
- その他のオフトレードチャネル
- オントレード
- オフトレード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- 欧州
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- ペルー
- チリ
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Danone S.A.
- Nestle S.A.
- Yili Group
- Arla Foods amba
- GCMMF(Amul)
- Fonterra Co-operative Group
- FrieslandCampina
- Inner Mongolia Mengniu Dairy
- Lactalis Group
- Yakult Honsha Co., Ltd.
- Chobani LLC
- Vinamilk
- Yeo Hiap Seng
- Morinaga Milk Industry Co., Ltd.
- Abbott Laboratories
- China Feihe Ltd.
- Grupo Lala
- Clover Industries
- Dairy Farmers of America
- General Mills, Inc.