


マネージドXDR(MXDR)サービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed XDR (MXDR) Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185996
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
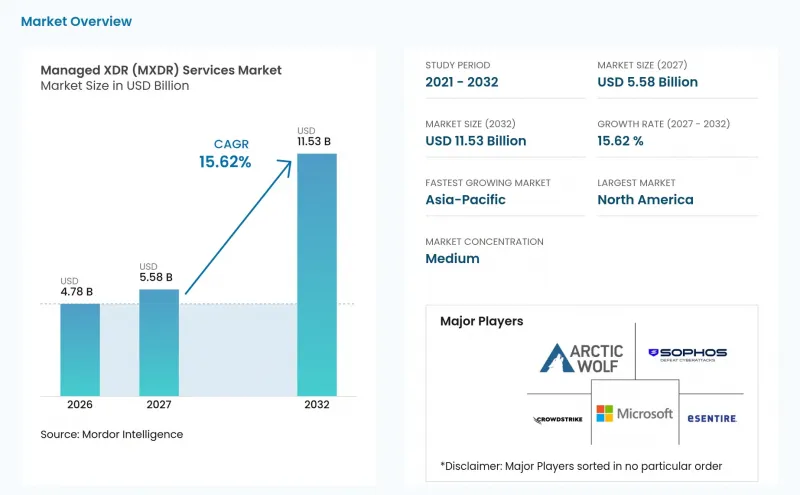
Mordor Intelligenceによると、マネージドXDRサービス市場の規模は、2026年の47億8,000万米ドル、2027年の55億8,000万米ドルから、2032年までに115億3,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は15.62%となる見込みです。
世界のマネージドXDR(MXDR)サービス市場の動向と洞察
サイバーセキュリティ人材の不足と24時間365日の対応要件
サイバーセキュリティ人材の不足は、多くの組織が採用できるペースを上回る速さで拡大しており、特に高度な調査やクラウドフォレンジックの役割において顕著です。2025年のバラクーダ(Barracuda)の調査によると、組織の48%が24時間365日のマネージドセキュリティ対応を必要としており、特に医療および製造業で高い需要が報告されています。インシデント対応は、IDの活動、クラウドの挙動、エンドポイントの証拠を総合的に評価できる専門家に依存するため、このニーズは単に人員の増員だけでは解決できません。マネージドプロバイダーは、こうした希少なスキルを複数の顧客に分散させ、通常の営業時間外でも対応体制を維持することができます。Ontinue社は2025年6月、同社の自律型調査により、調査にかかる平均時間を50%短縮し、顧客の関与なしにインシデントの99.5%を解決したと発表しました。したがって、購入者が継続的なサービス提供体制と、社内のセキュリティオペレーションセンター(SOC)に人員を配置する際のコストや困難さを比較検討する際、マネージドXDRサービス市場は有利に働きます。
ハイブリッドクラウド、SaaS、ID、IoTにおける攻撃対象領域の拡大
現在、企業のテレメトリデータは、エンドポイント、クラウドワークロード、SaaSプラットフォーム、IDディレクトリ、オペレーショナルテクノロジー(OT)ネットワーク、および接続デバイスに分散しています。この分散構造により、攻撃が盗まれた認証情報からクラウドリソースやユーザーのエンドポイントへと移行した場合、孤立したセキュリティツールの有用性は低下します。マネージドXDRサービス市場は、複数のドメインからのデータを共通の調査ワークフローに統合することで、この問題に対処しています。Arctic Wolf社は、同社のAurora Platformが毎週9兆件以上のセキュリティ観測データを処理していると述べています。2025年10月のAWSとの提携は、Open Cybersecurity Schema Frameworkを通じて、AWSネイティブのフィードへの対応範囲を拡大することを目的としていました。ID盗用やラテラルムーブメントがより一般的になるにつれ、購入者は、エンドポイントやクラウドのイベントと併せてIDシグナルを調査できるプロバイダーをより重視するようになっています。
セキュリティアーキテクチャに対するプロバイダーの管理への顧客の不信感
外部プロバイダーにセキュリティテレメトリへのアクセス権を付与することは、データへのアクセス、説明責任、および機密環境内での新たなリスクへの曝露に関する懸念を引き起こす可能性があります。こうした懸念は、政府機関、重要インフラ、防衛、金融サービス分野において特に重要です。アトスUKおよびアイルランドは、2026年3月、Microsoft Azureの委任アクセスアーキテクチャを活用した「Sovereign MXDR」サービスを立ち上げました。アトス社は、テレメトリの分析は顧客環境内にとどまり、セキュリティクリアランスを取得した英国国民によって実施されると述べています。このようなモデルは、専門的な監視サポートを損なうことなく、管轄権の管理を求める顧客の要望に応えるものです。アクセスモデル、データの保管場所、インシデントに対する責任について説明できないプロバイダーは、規制の厳しい環境において、調達サイクルが長期化する可能性があります。
セグメント分析
2026年、フルマネージドMXDRサービスは、マネージドXDRサービス市場の収益の58.77%を占めました。これは、分散したテクノロジー環境全体にわたる脅威の検出、調査、対応の調整、報告、および継続的な監視について、プロバイダーに広範な責任を負わせたいと考える組織のニーズを反映したものです。こうした購入企業は、多くの場合、複雑なインフラ環境を抱えており、明確なサービスレベルやエスカレーション手順を必要としています。また、特に通常業務時間外や複数の拠点・事業部門にわたって対応範囲を拡大しなければならない場合、社内で完全なセキュリティ運用機能を構築することを望んでいません。このサービスは、エンドポイント、ID、クラウド、ネットワークの各制御が別々のチームやプラットフォームを通じて運用されている場合に特に適しています。プロバイダーは、検知、インシデント対応の調整、予防、および報告を共通の提供モデルに統合したソリューションでこれに対応しています。これにより、個々のセキュリティ製品が独立して管理される場合に生じがちな運用上の引き継ぎを最小限に抑えることができます。
大規模な組織が戦略的な監督権限とビジネスリスクに関する意思決定権を保持しつつ、ティア1およびティア2の調査業務や追加の対応範囲をプロバイダーに委託する傾向が強まることから、「共同管理型MXDRサービス」は2032年までCAGR18.62%で拡大すると予測されています。この構造は、影響の大きい対応策に関する責任を放棄することなく、自動化、24時間体制のサポート、およびより広範なテレメトリ分析を必要とする社内セキュリティスタッフを抱える顧客に適しています。共同管理型サービスの設計により、顧客チームはプロバイダーのツール、共有された自動化機能、およびより広範なテレメトリにアクセスできる一方で、戦略的な対応決定に対する顧客側の管理権限を維持することができます。この仕組みは、プロバイダーのアナリストと社内のセキュリティチームの間で、実用的な責任分担が必要であることを反映しています。その結果、フルマネージドサービスと共同管理型サービスは、柔軟な提供形態のスペクトラム上の位置づけとなり、顧客は自社のセキュリティ能力やリスク要件の変化に応じて、プロバイダーの役割を変更できるようになっています。
2026年、マネージドXDRサービス市場の収益のうち51.93%をクラウドネイティブ展開が占めました。これは、プロバイダーが膨大な量のテレメトリデータを集約し、分散環境にわたるアクティビティを相関分析し、顧客が所有する大規模なインフラストラクチャを必要とせずに一元化されたサービスを運用できるためです。このモデルは、エンドポイント、ID、電子メール、クラウドのアクティビティを共通のプラットフォーム上で連携させる必要がある調査をサポートしており、サービスチームが個別のアラートが単一の組織的な侵入を反映しているのか、それとも無関係な日常的なアクティビティなのかを評価するのに役立ちます。また、顧客が追加のオンプレミスシステムをインストールしたり維持したりする必要性を減らすことで、導入期間を短縮することも可能です。CrowdStrikeは2026年2月、Microsoftマーケットプレースを通じてFalconの提供を開始し、Azure Consumption Commitmentsの対象として認定されました。この取り組みは、クラウドベースのセキュリティ購入を既存のクラウド課金および調達プロセスと連携させつつ、AIを活用したトリアージや調査に必要なイベント量をサポートできることを示しています。
クラウドネイティブ展開は、2032年までCAGR18.80%で拡大すると予測されており、ここで説明した展開オプションの中で最も高い成長率を示しています。一方、特定の管轄区域内や自社管理環境内に機密性の高いテレメトリデータを保持しなければならない顧客にとっては、ハイブリッド型提供が依然として重要です。アトス(Atos)は2026年3月、顧客環境からテレメトリデータを移動させることなく分析できるように設計された「委任アクセス」を採用した「Sovereign MXDR」サービスを開始しました。このアプローチは、ローカルでの制御と併せて一元化された専門的な監視を必要とする組織に対し、コンプライアンス重視のハイブリッドな選択肢を提供します。オンプレミス展開は、クラウド接続が許容されない機密扱いの環境やエアギャップ環境において依然として活用されていますが、ハイブリッドモデルがより多くのデータ居住要件を満たすにつれて、その役割は縮小しつつあります。マネージドXDRサービス市場では、組織や管轄区域によって顧客のポリシー、技術アーキテクチャ、主権上の義務が著しく異なるため、今後も複数の提供モデルが維持される見込みです。
地域別分析
北米は2026年、マネージドXDRサービス市場の収益の40.32%を占めました。これは、専門プロバイダーの集中、確立された企業のセキュリティ予算、サイバー保険への期待、および成果ベースの監視・対応サービスに対する顧客の成熟した需要に支えられたものです。米国には、Arctic Wolf、CrowdStrike、ReliaQuest、Expel、Red Canary、Ontinue、eSentireといった企業が拠点を置いており、これにより同地域は、マネージド検出・対応、プラットフォーム技術、チャネルパートナーシップ、および関連サービスにわたって強固なプロバイダー基盤を有しています。サイバー保険の実務は、特に厳しい監督要件に直面している組織にとって、文書化された監視、迅速な対応、および立証可能なインシデント記録の価値を高めています。カナダでは、米国との金融サービスの連携や、テクノロジー業界におけるスケーラブルなクラウドネイティブ保護への需要を背景に市場が拡大しています。一方、メキシコは依然として新興市場であり、多国籍メーカーや金融機関は、米国や欧州の事業拠点が設定するセキュリティ要件を満たす必要があります。
欧州は地域市場として第2位の規模を誇り、DORAやNIS2に関連する義務により、監視、インシデントの文書化、および第三者による監督が注目を集める中、ドイツと英国が重要な需要の中心地となっています。英国では、テレメトリ、人員、およびインシデント対応の責任について明確な管理を必要とする政府および重要インフラの顧客向けに、主権が保証されたサービスモデルへの移行が進められています。アトスは2026年3月、英国の「Sovereign Delivery Centre」とセキュリティクリアランスを取得した英国人アナリストを擁する「Sovereign MXDR」サービスを開始しました。フランス、ベネルクス諸国、北欧諸国においても、規制のスケジュールや現地拠点の必要性が市場を形作っており、地域的なインフラ、デリバリーチーム、そして強固なデータガバナンスの実践を有するプロバイダーが有利になる可能性があります。南米は導入の初期段階にあり、金融サービス、政府機関、大規模製造業においてブラジルとアルゼンチンが主導的な役割を果たしています。一方、ソフォスが2025年2月にSecureworksを買収したことで、エンドポイント防御とTaegis XDRおよびMDRプラットフォームを組み合わせた、チャネル指向の提供体制が強化されています。
アジア太平洋地域は、AIを活用したセキュリティ運用への投資、中小企業からの需要増加、および現地での提供体制の構築に支えられ、2032年までCAGR18.59%で拡大すると予測されています。日本は、この地域でも特に先進的なマネージド検出市場の一つであり、AIを活用した運用や日本語によるアラートの優先順位付けは、中堅企業にとって導入コストを削減する手段として注目されています。SK Shieldsは2025年9月、従業員1,000人未満の企業向けAIベースのMXDRとして「Secudium」を開発し、SaaS化を通じて海外展開を支援するため、200億ウォン(1,470万米ドル)を投じました。インドは需要の中心地であると同時にサービス提供の拠点としても台頭しており、その一例として、Arctic Wolfが2025年10月にバンガロールのグローバル・キャパビリティ・センターの従業員数を、1年足らずで75名から300名以上に拡大したことが挙げられます。中東およびアフリカ地域は依然として市場が成熟していませんが、各国のサイバーセキュリティ戦略や重要インフラに関する規制により、世界の専門知識と信頼性の高い現地ガバナンスを組み合わせた、国内でのデータ居住要件に準拠したサービスに対する初期需要が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- サイバーセキュリティ人材の不足と24時間365日の対応要件
- ハイブリッドクラウド、SaaS、アイデンティティ、およびIoTの攻撃対象領域の拡大
- ランサムウェア、ビジネスメール詐欺、およびIDを悪用した侵入
- 規制、サイバー保険、および監査対応要件
- セキュリティツールの統合とアラート疲労の軽減
- AIを活用した検知、調査、および対応
- 市場抑制要因
- セキュリティアーキテクチャに対するプロバイダーの管理能力に対する顧客の不信感
- 統合、データの移植性、および導入の複雑さ
- プライバシー、データ保存場所、および国境を越えたテレメトリに関する制約
- 熟練アナリストの不足、誤検知、および対応責任のリスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- フルマネージドMXDRサービス
- 共同管理型MXDRサービス
- インシデント対応サービスおよびリテーナーサービス
- 展開モード別
- クラウドネイティブ
- ハイブリッド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- 産業分野別
- BFSI
- ヘルスケア・ライフサイエンス
- IT・通信
- 政府・防衛
- 製造業
- エネルギー・ユーティリティ
- 小売・Eコマース
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Arctic Wolf
- CrowdStrike Holdings, Inc.
- Microsoft Corporation
- Sophos Limited
- eSentire, Inc.
- SecureWorks Corp.
- Palo Alto Networks, Inc.
- Rapid7, Inc.
- IBM Corporation
- Google Cloud/Mandiant
- SentinelOne, Inc.
- Expel, Inc.
- Red Canary
- ReliaQuest, LLC
- Trustwave Holdings, Inc.
- LevelBlue Holdings, Inc.
- Ontinue, Inc.
- NTT DATA Corporation
- BT Group plc
- Telefonica, S.A.
- Eviden, an Atos Business
- Verizon Communications Inc.
- Kroll, LLC
- Orange Cyberdefense