


IoT接続オーケストレーション:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
IoT Connectivity Orchestration - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185859
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、IoT接続オーケストレーション市場の規模は、2026年の26億3,000万米ドル、2027年の31億7,000万米ドルから、2032年までに72億6,000万米ドルへと拡大すると予測されており、2027年から2032年にかけてCAGR18.03%を記録する見込みです。
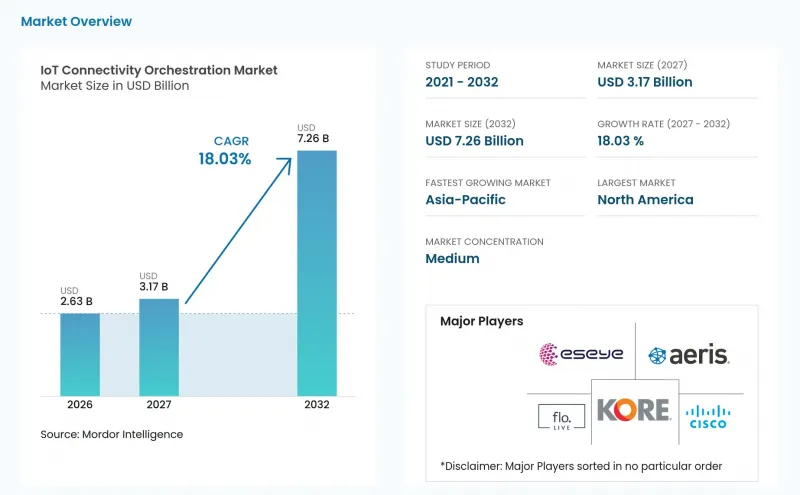
世界のIoT接続オーケストレーション市場の動向と洞察
モバイル通信事業者および接続管理スタックの断片化
世界規模のデバイス群には、複数のモバイルネットワーク事業者、eSIMフォーマット、および接続管理プラットフォームが関与する場合があります。このような分散化により、企業規模でデバイスを管理する企業にとって、共通のオーケストレーション層の価値が高まっています。IoT接続オーケストレーション市場は、購入者が異なる接続パートナー間で一貫したルールを必要とする場合に恩恵を受けます。ベンダー中立のプラットフォームは、プロファイル、利用ポリシー、およびデバイスのステータスを監督するために必要な作業を軽減できます。また、通信事業者が製品ラインナップを変更したり、サービスカテゴリーから撤退したりした場合にも、企業が適応するのを支援します。標準化されたeSIMアーキテクチャの利用拡大に伴い、個々の通信事業者のプラットフォームだけでは対応しきれない相互運用性のニーズが高まっています。
SGP.32:リソース制約のあるIoTデバイス向けリモートSIMプロビジョニングの採用
GSMAは2026年5月28日にSGP.32 v1.3を公表し、ユーザーインターフェースを持たないIoTデバイス向けのリモートSIMプロビジョニング要件を定めました。このようなデバイスは、産業システム、公益事業、コネクテッドカーなどで広く利用されています。SGP.32は、リモートプロファイル管理と、エコシステム全体の相互運用性を支援することを目的としたフレームワークを組み合わせています。この規格により、物理的なSIMカードの交換や手動によるデバイス設定の必要性を軽減できます。IDEMIAは2025年8月、SGP.32 eSIMソリューションについて、GSMA IoTコンプライアンススキームの完全認証を取得しました。その後、Tele2 IoT、IDEMIA、およびCiscoは、2026年3月に商用エンドツーエンドのSGP.32ソリューションを発表しました。
恒久的なローミング制限と国ごとの規則の不統一
IoTローミングに関する各国の規制は大きく異なり、多国間にわたるデバイスの展開を複雑にしています。一部の市場では、現地の接続手配が求められたり、SIM登録やサービス認証に関してより厳しい要件が課されたりしています。これにより、新規市場への参入コストが増加し、展開計画に時間がかかってしまう可能性があります。IoT接続オーケストレーション市場は、ローカルプロファイル、現地のインフラ、あるいは適切な通信事業者との提携を通じて、これらの要件に対応する必要があります。また、規制により、準拠した接続オプションを持たないプラットフォームの潜在顧客層が狭まる可能性もあります。その結果生じる運用上の負担は、頻繁に国境を越える接続資産において特に顕著です。
セグメント分析
プラットフォームセグメントは、2026年のIoT接続オーケストレーション市場の73.64%を占めており、2032年までCAGR19.62%で成長すると予測されています。この地位は、eSIMプロファイル、通信事業者の接続、およびデバイスポリシーを調整する永続的なソフトウェア層の必要性を反映しています。大規模なデバイス群を保有する組織は、複数の国や接続プロバイダーにまたがって一貫した管理を必要としています。プラットフォームを利用することで、アクティベーション、モニタリング、ポリシー変更、ライフサイクル管理などのタスクを単一の運用環境に統合することが可能です。企業が単なる接続サービスの購入を超えていくにつれ、IoT接続オーケストレーション業界は、このレイヤーへの依存度をますます高めています。
シスコの「IoT Control Center」は、3万2,000社以上の企業において、2億7,000万台以上のIoT SIMデバイスをサポートしています。タタ・コミュニケーションズは2025年9月、同社の「MOVE」プラットフォームが200カ国以上で3億5,000万台以上のeSIMオペレーティングシステムをカバーしていると発表しました。こうした導入事例は、購入において規模と実証済みの相互運用性が重要な考慮事項である理由を示しています。プロフェッショナルサービスは、顧客がオーケストレーションツールをERP(企業資源計画)、OT(運用技術)、およびクラウド環境と連携させる際の構成や移行を支援します。また、顧客がデバイスの要件を実用的なワークフローへと変換する手助けも行います。
2026年には、クラウド導入が総価値の62.47%を占めました。クラウドプラットフォームは、分散したデバイス群全体で一元的なアクセスを必要とする組織のインフラ負担を軽減します。これにより、顧客は、接続管理インフラのすべてを社内で維持することなく、サービスを拡張することが可能になります。1NCEは2026年1月、自社のクラウドネイティブIoTネットワーク上で、3万社の顧客向けに4,000万台以上のエンドポイントを管理していると報告しました。この提供モデルは、迅速な導入と広範な地理的カバレッジを求める企業にとって有用です。
IoT接続オーケストレーション市場において、ハイブリッド展開は2032年までCAGR 19.78%で拡大すると予測されています。これにより、企業はプロビジョニングやルーティングにクラウドサービスを利用しつつ、特定のデータやポリシー機能を自社環境内に保持することができます。このアプローチは、デバイスの識別データやポリシー情報が内部統制の対象となる場合に適しています。また、すでにオンプレミスシステムを運用している企業の段階的な近代化を支援することも可能です。このモデルは、一元管理とデータ保存場所に関する要件のバランスを取ろうとする組織にとって、依然として有効です。
地域別分析
2026年時点で、北米は市場総額の35.67%を占めました。同地域には、コネクテッドカー、産業用システム、物流分野の導入など、大規模なエンタープライズIoTプログラムの基盤があります。また、世界の顧客にサービスを提供する複数のプラットフォームベンダーも拠点を置いています。Terrestar社は2026年2月、3GPP Release 17規格を採用したカナダ全土をカバーするハイブリッド衛星IoTサービスを開始しました。コネクテッド製造資産が北米の自動車サプライチェーンを通じて移動するにつれ、メキシコもその恩恵を受けることができます。
欧州は、産業用IoTの導入が確立されたデータおよびプライバシー要件の範囲内で運用されなければならないため、依然として重要な地域です。ドイツ、イタリア、フランスには、コネクテッド機器や自動化システムを利用する主要な製造拠点があります。企業は、国境を越えた接続性と併せて、ローカルなデータ管理をサポートするアーキテクチャを好む可能性があります。南米は、ブラジルにおける恒久的なローミング規制の影響を受けており、これにより国境を越える車両群に対するローカルなプロファイルプロビジョニングの重要性が高まっています。この地域の運用環境は、各国固有の要件へのコンプライアンス管理が可能なプロバイダーにとって有利です。
アジア太平洋地域は、2032年までCAGR19.83%で拡大すると予測されています。この地域には、中国の産業用IoTの規模、インドのスマートメーター需要、日本の自動化プログラム、そして韓国の5Gスタンドアロン(SA)展開が組み合わさっています。各国におけるローミング、ライセンシング、SIM登録に関する規則の違いにより、現地での運用能力が重要となります。KDDIとソラコムは、2026年7月に日本でSGP.32準拠のIoT SIMを導入しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイル通信事業者および接続管理スタックの細分化
- SGP.32リソース制約のあるIoTデバイスにおけるリモートSIMプロビジョニングの導入
- 国境を越えたコネクテッド・アセットの導入拡大
- 単一SKUデバイスの製造およびリモートローカライゼーションに対する需要
- プライベート5G、5Gスタンドアロン、およびエッジ統合型IoTの導入
- 接続性が低い環境における携帯電話・衛星通信の継続性
- 市場抑制要因
- 恒久的なローミング制限と各国間の規則の不統一
- IoT接続におけるARPUの低さと利益率への圧力
- eSIM、CMP、MNO、クラウド、およびERPの各レイヤーにまたがる統合の複雑さ
- セキュリティ、データ主権、および運用レジリエンスに関する責任
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- プラットフォーム
- プロフェッショナルサービス
- 展開タイプ別
- クラウド
- オンプレミス
- ハイブリッド
- 企業規模別
- 大企業
- 中小企業
- 用途別
- 資産追跡および車両管理
- スマートマニュファクチャリングおよび産業用オートメーション
- スマートメータリングおよび公益事業
- コネクテッドカーおよび自動車テレマティクス
- ヘルスケアおよびコネクテッド医療機器
- その他の用途
- エンドユーザー別
- 製造業
- 自動車
- 運輸・物流
- エネルギー・ユーティリティ
- ヘルスケア
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems, Inc.
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
- Eseye Limited
- floLIVE Ltd.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Soracom, Inc.
- Telit Communications Limited(Telit Cinterion)
- Comarch S.A.
- Vodafone Group Plc
- Telefonica, S.A.
- Deutsche Telekom AG
- Tata Communications Limited
- Giesecke+Devrient GmbH
- Thales S.A.
- Kigen Limited
- 1GLOBAL Limited
- Onomondo ApS
- Hologram, Inc.
- Monogoto Ltd.
第7章 市場機会と将来の展望



