


ファーストパーティ詐欺検出:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
First-Party Fraud Detection - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185039
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
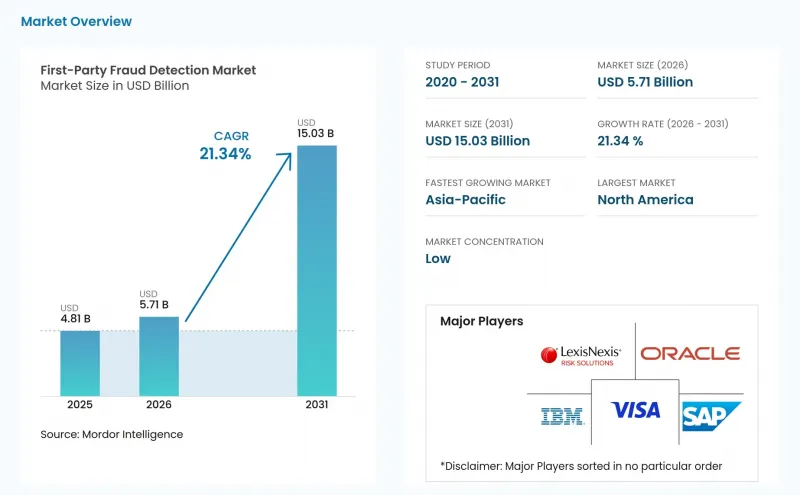
Mordor Intelligenceによると、ファーストパーティ型不正検知市場の規模は、2025年の48億1,000万米ドルから2026年には57億1,000万米ドルへと拡大し、2031年までに150億3,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR21.34%で成長すると見込まれています。
世界のファーストパーティ不正検知市場の動向と洞察
カード非対面取引およびデジタル決済の拡大
非対面取引は、従来の本人確認を支えるカード所有者との物理的なやり取りなしに取引を完了できるため、ファーストパーティ不正の主要な発生場面となっています。マスターカード社の報告によると、非対面取引は世界の加盟店取引高の63%を占めていますが、デジタル購入やその他の遠隔で履行される注文では配送の証拠が限られるため、このチャネルにおける異議申し立てへの対応は依然として困難な状況が続いています。欧州中央銀行(ECB)の記録によると、2024年にEUおよび欧州経済領域(EEA)で1,706万件の不正カード取引が発生し、その主な経路は非対面取引でした。これは、少額取引の免除規定により、強力な顧客認証の必要性が制限されるためです。Signifydの報告によると、2026年の最初の4か月間で北米における不正の圧力は前年同期比で33%増加し、AIを活用したカードテスト攻撃は175%増加しました。サブスクリプションやデジタル商品の販売業者は、特に困難な立場に置かれています。低価格な商品や物理的な配送記録が限られているため、個々のクレームに対して、時間のかかる対応プロセスを経て争うことは経済的に割に合わない場合があるからです。そのため、ファーストパーティ不正検知市場では、販売業者が商品やサービスを提供する前に、決済手段の検証、端末の評価、行動のスコアリングを行うツールが好まれています。
増加するチャージバックおよび紛争管理コスト
チャージバックコストは、直接的な損失、手数料、内部処理、およびポートフォリオペナルティが、大量の顧客紛争を通じて累積する可能性があるため、経営陣からますます注目を集めています。マスターカードは、世界のチャージバック総額を2026年には369億米ドル、2029年までに461億米ドルに達すると予測しています。同ソースによると、紛争1件あたりの総平均コストは128米ドルで、そのうち82米ドルが内部コスト、46米ドルが第三者手数料となっています。年間売上高が10億米ドル以上の大規模加盟店では、チャージバック1件あたりの内部コストが151.88米ドルと報告されており、これは加盟店全体での平均のほぼ2倍に相当します。LexisNexisの調査によると、不正利用による1米ドルの損失は、手数料、在庫損失、運営コストを差し引いた後、北米の小売業者に5.13米ドルのコストを発生させていることが判明しました。Visaは2026年4月、北米、カナダ、EU、アジア太平洋地域において、「Visa Acquirer Monitoring Program」に基づく加盟店への過剰閾値を2.2%から1.5%に引き下げ、不十分な紛争管理にかかるコストを増加させました。こうした状況により、ファーストパーティ・不正検知市場において、チャージバック管理はバックオフィスの業務から収益保護の優先課題へと移行しつつあり、紛争が発生する前に未然に防ぐ管理体制の重要性がますます高まっています。
誤検知と顧客体験の悪化
誤検知は、導入の妨げとなる可能性があります。誤った決済拒否は即座に収益の損失をもたらし、特にオンラインでの購入頻度が高い環境では、顧客体験を損なう恐れがあるからです。Adyenの調査によると、静的な管理措置により、チェックアウト時に正当な顧客の最大10%が誤って拒否されており、企業の50%が誤拒否率の上昇を報告しています。このことから、承認の品質は、不正を阻止する能力と同様に重要であることが明らかになっています。調査対象企業の70%近くが、今後12~24ヶ月の間に、不正や悪用が収益の伸びを抑制すると予想しています。管理を厳格化すれば紛争は減少するかもしれませんが、その一方で、正当な顧客が拒否される件数も増加する可能性があります。一方、管理を緩めすぎると、加盟店はより組織的な不正利用のリスクにさらされることになります。旅行・ホスピタリティ事業者やデジタル商品・ゲームプロバイダーからは、特に強い収益への懸念が報告されています。これは、正当なリピーター顧客が、取引データ上では不正ユーザーと類似したパターンを示すことがあるためです。検知精度を低下させることなく誤検知率を低く抑えているプロバイダーは、「ファーストパーティ不正検知市場」においてより有利な立場にあります。
セグメント分析
2025年には、ソフトウェアプラットフォームが収益の71.22%を占めました。意思決定エンジン、行動分析モジュール、ケース管理ツールは、日常的な不正対策業務の中心的な役割を果たしており、チームはこれらを活用して、不審な行動を評価し、ケースを振り分け、チャネルを横断して決定内容を記録する必要があります。企業がモデルを学習させ、ルールライブラリを設定してしまうと、こうしたプラットフォームの置き換えは困難になることがよくあります。また、ワークフローとの連携により、プラットフォームは既存の業務プロセスにさらに深く組み込まれることになります。サービス市場は、2026年から2031年にかけてCAGR23.31%で成長すると予測されています。この需要は、マネージド調査、再審査業務のアウトソーシング、VAMPコンプライアンス支援、AIモデルガバナンスによって支えられており、特に各機能にわたって専門スタッフを維持できない社内チームにおいて顕著です。
エクスペリアン社の報告によると、「トランザクション・フォレンジクス」のパイロットテストにより、誤検知が80%減少し、アラートの総件数が50%減少しました。AIを活用することで、チャージバックの証拠準備の一部を自動化し、案件数が増えるごとに専門スタッフの人数を比例して増やすことなく、マネージドサービスの範囲を拡大することができます。中堅企業は、専門的なサポートを必要とすることが多いもの、社内にモデル管理チームを保有していないことが一般的です。こうした購入企業にとって、マネージドサービスは、独自の行動分析システムを開発することなく、検知機能を利用できる手段となります。ベンダーは、単発のプロジェクトではなく、継続的な学習を伴う定額契約としてサービスをパッケージ化する傾向が強まっています。これにより、ファーストパーティ・不正検知市場において、導入後も顧客の関与を維持しつつ、サービス収益の予測可能性を高めることが可能となります。
2025年時点で、ファーストパーティ不正検知市場規模の68.19%をクラウド導入が占めました。この状況は、インフラの効率性と、複数の加盟店からシグナルを継続的に取り込む必要性を反映しており、これにより、新たな不正パターンが出現してもコンソーシアムモデルを最新の状態に保つことが可能となります。また、クラウドネイティブのAPIを活用することで、加盟店やフィンテック企業がインテリジェンスネットワークに接続するまでの時間を短縮でき、組織は長期間にわたるインフラ構築作業を必要とせずに、外部のリスクシグナルの利用を開始できるようになります。オンプレミス型システムは、厳格なデータ居住要件を課されている中央銀行、規制対象の金融機関、および政府関連組織にとって依然として重要な役割を果たしています。ハイブリッド型導入は、2026年から2031年にかけてCAGR22.71%で拡大すると予測されています。このモデルにより、機関は機密性の高いカード会員データをローカルで処理しつつ、より広範なパターン認識のためにクラウドベースのコンソーシアム分析を活用することが可能になります。
ファーストパーティ不正検知市場では、ハイブリッドアーキテクチャが単なる技術的な選択肢ではなく、コンプライアンス上の選択肢となりつつあります。フランス銀行は、2025年上半期を対象とした2026年1月の報告書において、SCA(強固な認証)の適用除外対象外となる国際取引におけるカード非提示型不正の利用が増加していると報告しました。より強固な認証を求める規制当局の期待は、特に機密性の高いカード保有者データが現地の規制の対象となる場合、機関が情報をどこで処理し、どのように分析サービスに接続するかという判断に影響を与える可能性があります。ハイブリッドシステムは、金融機関を外部のリスクシグナルから完全に切り離すことなく、この要件に対応します。これは、不正のパターンが加盟店、決済手段、地域境界を越えて広がる場合に重要です。また、導入の際にも、企業が既存の機密データ管理体制を維持することを可能にします。この構造は、ファーストパーティ不正検知市場において、組織横断的な分析と現地のデータ規制を併用しなければならない場合に特に重要です。
地域別分析
2025年、北米は世界全体の収益の36.12%を占めており、ファーストパーティ不正検知市場は同地域において強固な導入基盤を築いています。カード非提示取引が盛んであり、デジタルサブスクリプションの顧客基盤が広範に存在することが、この地位を支えています。Signifyd社の報告によると、2026年の最初の4か月間で、北米における不正の圧力は前年同期比で33%増加しました。Mastercardは、2029年までに北米における年間チャージバック件数が1億4,110万件に達し、2025年の水準を17%上回ると予測しています。また、Visaが定める加盟店に対する1.5%の過剰閾値も、加盟店やアクワイアラーに対し、ポートフォリオ監視指標に影響を与える前に潜在的なクレームを未然に防ぐことができる「紛争発生前の管理措置」の導入を促しています。
PSD2(支払サービス指令2)の強力な顧客認証要件が、欧州の決済環境を形作っています。欧州中央銀行(ECB)の記録によると、2024年にEUおよび欧州経済領域(EEA)で発生した不正決済取引は1,960万件で、前年比10%の増加となりました。認証が強化されたにもかかわらず、カード非提示型(CNP)の不正取引が依然として主要な経路であり、加盟店や金融機関は遠隔取引に伴う紛争リスクに引き続きさらされています。UK Financeの報告によると、2025年の不正による損失額は7億340万ポンド(8億8,400万米ドル)で、金額ベースでは5%減少したもの、件数は11%増加しました。ドイツ、英国、フランスは引き続きこの地域で最大の市場であり、中規模市場では、確立された認証対策に加え、行動検証ツールの評価がますます進んでいます。北欧諸国やベネルクス諸国では、行動検証ツールの導入がより広く進んでいます。
アジア太平洋地域は、2026年から2031年にかけてCAGR22.36%で成長すると予測されています。インドの「Unified Payments Interface(UPI)」は、2025会計年度に167億3,000万件の取引を処理し、異議申し立ての対象となり得るデジタル決済の膨大な基盤を生み出しました。LexisNexisの報告によると、アジア太平洋地域の不正攻撃率は1.7%に達し、前年比で12%増加しました。また、同地域で報告された不正の種類のうち、ファーストパーティ不正が38.3%を占めました。マスターカードは、2029年までにアジア太平洋地域におけるチャージバック件数が50%増加すると予測しています。南米、中東・アフリカの寄与度は比較的小さいもの、ブラジル、サウジアラビア、アラブ首長国連邦(UAE)ではデジタル金融インフラへの投資が拡大しており、決済モニタリングや不正対策の基盤がさらに広がりつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- カード非対面取引およびデジタル決済の成長
- チャージバックおよび紛争管理コストの増加
- 発行会社と加盟店との連携強化および決済スキームのデータネットワーク
- AIを活用した行動分析およびコンソーシアム分析
- 組織的な不正利用グループを対象とした、複数事業者横断型アイデンティティグラフ
- 価値が発行される前のリアルタイムなポリシー適用
- 市場抑制要因
- 誤検知と顧客の不満
- 断片化されたレガシーシステムの統合
- 組織間データ共有におけるプライバシー上の制約
- 紛争および返金規制に対する敵対的適応
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェアプラットフォーム
- サービス
- 展開別
- クラウド
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- 不正の類型別
- チャージバックおよびフレンドリー・フラウド
- 返金、返品、およびクレームの不正利用
- プロモーション、クーポン、ロイヤリティ、紹介制度の悪用
- 申込内容の虚偽記載および初回支払いの不履行
- バストアウトおよび意図的な与信濫用
- クレジット・ウォッシングおよび紛争操作
- 複数アカウントおよびアカウント連携型不正利用
- 産業分野別
- 銀行・金融サービス・保険(BFSI)
- 小売・Eコマース
- IT・通信
- ヘルスケア・ライフサイエンス
- メディア・エンターテイメント
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- メキシコ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Experian Information Solutions, Inc.
- LexisNexis Risk Solutions Inc.
- Mastercard Incorporated
- Visa Inc.
- Socure, Inc.
- Sift Science, Inc.
- SardineAI Corp.
- Featurespace Limited
- ACI Worldwide, Inc.
- NICE Ltd.
- SAS Institute Inc.
- Fiserv, Inc.
- Signifyd, Inc.
- DataVisor, Inc.
- Equifax Inc.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Kount, Inc.
- Stripe, Inc.