


ベーキング材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Baking Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184683
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、製パン用原料市場の規模は、2025年の191億5,000万米ドル、2026年の205億5,000万米ドルから、2031年までに293億9,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は7.42%となる見込みです。
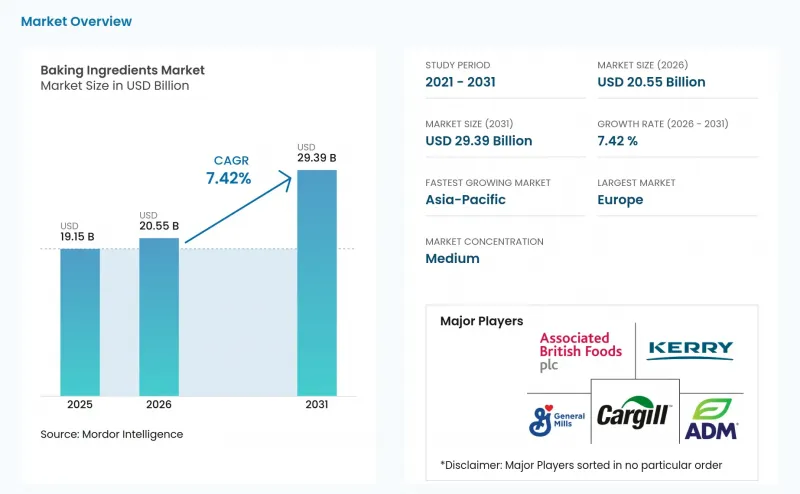
世界の製パン用原材料市場の動向と洞察
クリーンラベルおよび天然由来の製パン原料に対する需要の急増
消費者の透明性に対する期待の高まりにより、原材料の調達戦略は根本的な変化を遂げています。クリーンラベルの配合は、かつてのプレミアムな提供品から、今や基本的な要件へと移行しました。この動向を反映して、欧州食品安全機関(EFSA)は2024年に新規食品の認可に関するガイダンスを発表し、認識可能で最小限の加工しか施されていない原材料への需要を強調しました。天然抽出技術や持続可能な調達慣行に投資するサプライヤーは、この変化し続ける環境において競争上の優位性を獲得できるでしょう。クリーンラベルへの配合変更は、多くの原料サプライヤーにとって商業上の要件となっています。2025年4月、米国の2つの連邦機関は、2026年末までに食品供給から石油由来の合成着色料を排除するための措置を発表しました。全米ベーカーズ協会の「FD&C着色料誓約」では、会員企業の90%以上が2028年12月31日までに段階的廃止を完了することを約束しています。
パンおよびペストリーの消費拡大
2025年にはパンが売上高の43.27%を占めていましたが、需要は機能性製品やプレミアム製品へとシフトしつつあります。ケリー社は、2026年3月時点で世界のパン生産量を年間1億4,300万メートルトンと推計しました。同社はまた、生産量の10%がロスや廃棄となっていると指摘し、これが保存期間を延長するシステムへの需要を生み出していると述べています。2025年の中国の焼き菓子の消費量は1人あたり7~8kgでしたが、米国では40kg、日本では25kgでした。この差は、中国の焼き菓子消費が拡大するにつれて、長期的な販売量の拡大を支える要因となります。また、ケーキやペストリーの需要増加に伴い、特殊甘味料、クリーンラベル油脂、および食感や鮮度を維持する酵素システムへの需要も高まっています。
小麦および食用油価格の変動が利益率を圧迫
原材料価格の不安定さは、ベーカリー業界の調達チームにとって差し迫った懸念事項です。FAO(国連食糧農業機関)の穀物価格指数は、2026年9月に前年同月比17.2%上昇し、2023年8月以来の最高水準に達しました。この上昇は、黒海地域の物流制約や、北米の冬小麦産地における乾燥した天候と関連しています。世界銀行の報告によると、2025年から2026年にかけて、世界の食用油消費量は供給量の伸びを300万トン近く上回ると予想されています。これにより、ペストリー、層状生地、クッキーなどに使用される油脂やショートニングに圧力がかかっています。製パンメーカーが配合を見直す際、従来の原料サプライヤーは代替されるリスクに直面しますが、酵素システムを活用することで、原料の使用量を削減することが可能です。
セグメント分析
酵素は最も急成長している原料タイプであり、製パン用酵素市場の規模は2031年までCAGR8.15%で拡大すると予測されています。ホスホリパーゼ、アミラーゼ、リパーゼシステムは、商業的な製パン工程において合成乳化剤と同等の性能を発揮することができます。ケリー、ノボネシス、IFFの報告によると、マルチ酵素システムは、小麦粉1メートルトンあたり、バイタル・ウィート・グルテンの使用量を最大50%削減できるとのことです。ノボネシスは機械学習を活用して35種類の市販小麦粉を評価し、試作回数を削減できる酵素パラメータを特定しました。したがって、製パン原料市場では、加工性を向上させると同時に、顧客が表示を簡素化できるよう支援するソリューションが評価されています。
乳化剤は、工業的なパンやペストリーの製造において多機能な補助剤として広く使用され続けているため、2025年には製パン原料市場シェアの37.66%を占めました。その大規模な導入実績により、酵素による代替品が受け入れられつつある状況下でも、サプライヤーには確固たる収益基盤が確保されています。糖類や甘味料については、天然由来の代替品への関心が高まっていますが、コストや味の再現性の問題により、低価格帯製品での広範な使用には限界があります。クリーンラベルへの圧力があるにもかかわらず、油脂およびショートニングは、層状ペストリーやクロワッサンの製造に依然として不可欠です。膨張剤は比較的安定していますが、保存期間を長くするよう設計された市販製品では、それらを補完するために酵素の使用が増加しています。ベーキング原料業界全体としては、複数の機能を同時に果たすシステムへと移行しつつあります。
2025年には、乾燥または粉末形態が売上高の64.72%を占めました。これは、自動計量システムとの相性が良く、常温保存が可能であるためです。また、粉末原料は、多くの液体代替品に伴うコールドチェーンのコストを回避できます。膨張剤、酵素粉末ブレンド、特殊小麦粉プレミックスは、常温保存が可能な加工に特に適しています。これらの利点により、バッチ間の一貫性が重要な大量生産の製パン現場において、粉末は実用的な選択肢となっています。コールドチェーンのインフラが限られている地域では、製パン原料市場は引き続き粉末形態に依存しています。
液体原料は、酵素製剤や湿式加工甘味料ソリューションを牽引役として、2031年までCAGR7.78%で成長すると予測されています。液体原料は、粉末の計量に比べて、連続混合ラインにおいてより均一な分散を実現できます。この変化は、バッチ処理よりも連続混合が一般的になっている欧州および北米の工業用ベーカリーで最も進んでいます。ブドウ糖シロップ、転化糖シロップ、蜂蜜の各種製品を含む天然の液体甘味料は、製造業者がソフトな菓子類の食感や水分活度を管理するのに役立ちます。冷蔵物流や保管コストの高さが、アジア太平洋地域、中東・アフリカ(MEA)、南米の一部地域における液体原料の採用を制限しています。したがって、高度な生産ラインにおいて液体システムがより大きな役割を担うようになっても、粉末のスケールメリットは引き続き重要であり続けるでしょう。
地域別分析
2024年、欧州は33.50%という圧倒的な市場シェアを占めています。これは、豊かな製パン伝統、消費者の洗練された嗜好、そしてクリーンラベルや持続可能な原材料を優先する規制状況に支えられたものです。同地域の成熟した市場情勢は、プレミアム製品のポジショニングを促進するだけでなく、機能性原料の統合も後押ししています。サプライヤーは、アプリケーション研究所や技術サービスへの投資を拡大しており、顧客のイノベーションを促進するという姿勢を強調しています。欧州の厳格な食品安全および環境基準は、しばしば世界のベンチマークとなっており、サプライヤーは配合の調整を余儀なくされています。その好例として、欧州食品安全機関(EFSA)による2024年の食品添加物としての二酸化ケイ素(E 551)の再評価が挙げられます。これには有害元素の許容限度値の更新が含まれており、同地域における原料の安全性に対する警戒の高さが浮き彫りになっています。一方、ブレグジットの影響は依然として続いており、サプライチェーンの物流や規制順守に影響を及ぼしています。これに対応するため、サプライヤー各社は、市場へのアクセスと、複雑化する行政上の要件とのバランスを図るべく、二拠点戦略を採用しています。
アジア太平洋地域は急速な成長を遂げており、2030年までのCAGRは7.12%と予測されています。この成長は主に、都市化、可処分所得の増加、そして西洋化された食生活によるものであり、これらすべてがパンやペストリーの消費を押し上げています。ASEAN市場全体での規制調和に向けた取り組みは、貿易障壁を取り除くだけでなく、食品安全基準を世界のベストプラクティスに整合させることにもつながっています。この整合化は、コンプライアンスに精通したサプライヤーにとって絶好の機会となります。さらに、消費の増加に伴い、同地域における焼き菓子の輸入も増加しています。2024年の「経済複雑性観測所(Observatory of Economic Complexity)」のデータによると、中国は9億5,200万米ドル相当の焼き菓子を輸入しました。同地域は製造拠点としての地位を確固たるものにするにつれ、世界の流通におけるサプライチェーン上の優位性を享受しています。
北米では、確立された商業ベーカリーのインフラと、高品質な原材料への需要を牽引する目利きの良い家庭用ベーキング市場のおかげで、着実な成長が見られます。FDAの規制更新や州ごとの添加物制限など、この地域の複雑な規制の迷路を乗り切ることは、決して容易なことではありません。しかし、この複雑さが、特にクリーンラベルの配合において、イノベーションを促進しています。カナダに目を向けると、ベーカリー製品およびトルティーヤ製品の市場は、2024年に名目売上高が3.4%減少する見込みですが、その後、販売数量が4.3%増加する回復が見込まれています。この回復は、小麦粉価格の下落に支えられており、他の原材料カテゴリーが利益率に圧力をかけている中でも、収益性を高めています。Eコマースが市場構造を一新しており、家庭用ベーキングキット販売が急増しています。サプライヤー各社はこの好機を捉え、従来の小売チャネルを迂回するだけでなく、ブランドロイヤリティの醸成や消費者教育の向上にも寄与する、消費者直販戦略を構築しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クリーンラベルおよび天然由来の製パン用原材料に対する需要の急増
- パンおよびペストリーの消費量の増加
- 腸内環境の健康と高タンパク質ニーズに対応した機能性原料
- 製パンプロセスの技術的進歩
- 家庭用ベーキング材料キットのEコマースによる拡大
- 食品廃棄物をアップサイクルして、繊維が豊富な新しい種類の粉を製造する
- 市場抑制要因
- 小麦および食用油価格の変動が利益率を圧迫しています
- 厳しい規制と食品安全基準
- サプライチェーンの混乱と原材料の不足
- 自家製および職人によるベーカリー製品との競合
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 原料の種類
- 小麦粉およびでんぷん
- 糖類および甘味料
- 油脂およびショートニング
- 乳化剤
- 膨張剤
- 酵素
- その他の成分タイプ
- フォーム
- 乾燥/粉末
- リキッド
- 最終用途
- 商業
- 家庭
- 用途
- パン
- ケーキおよびペストリー
- クッキーおよびビスケット
- ロールパンとパイ
- その他の用途
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Cargill, Incorporated
- Archer Daniels Midland Company
- Kerry Group
- Associated British Foods Plc
- Puratos Group
- Lesaffre
- AB Enzymes
- Ingredion Inc.
- DSM-Firmenich
- Tate & Lyle plc
- CSM Ingredients
- Bakels Group
- Novozymes
- International Flavors and Fragrances Inc.
- General Mills Inc.
- Biocatalyst Ltd
- Riken Vitamin Co.
- Jungbunzlauer Suisse AG
- Stern Ingredients