


欧州の食品用着色料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Food Colorants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184614
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
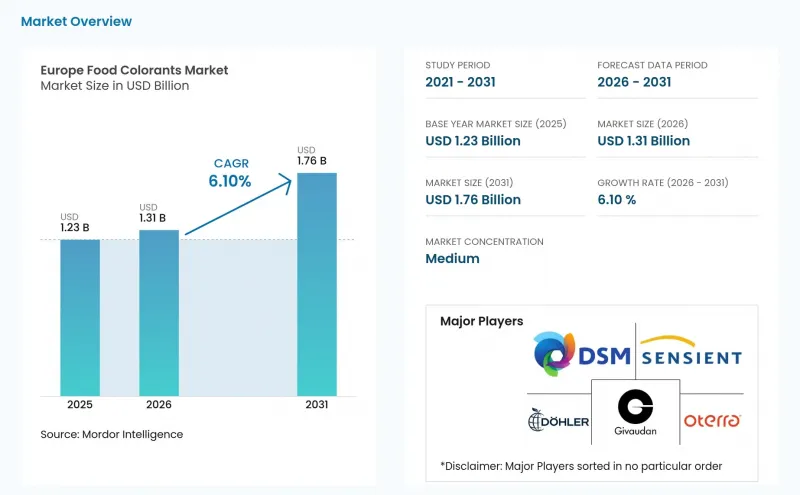
Mordor Intelligenceによると、欧州の食品着色料市場規模は2025年に12億3,000万米ドルと評価され、2026年の13億1,000万米ドルから2031年までに17億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.10%となる見込みです。
欧州の食品着色料市場の動向と洞察
クリーンラベルへの製品再配合と、人工着色料に対する消費者の拒否反応
クリーンラベルへの再配合は、一部のブランドに限られた取り組みではなく、多くの欧州食品メーカーにとって事業上の要件となっています。テスコやカルフールをはじめとする小売業者は、プライベートブランド製品における人工着色料の使用を削減しており、合成代替品の市場規模は縮小しています。規則(EC)第1333/2008号は、認可された食品添加物の法的枠組みを定めており、EUの枠組みでは、サウサンプトン研究で一般的に関連付けられている着色料に対する警告表示要件が維持されています。このような環境下では、製品の識別可能な外観を損なうことなく、ラベルへの期待に応える着色料を選定するという、食品メーカーへの負担がさらに大きくなっています。天然着色料のサプライヤーは、単に原材料を販売するだけでなく、配合の見直し、安定性試験、色合わせのサポートも行えるため、欧州の食品着色料市場は恩恵を受けています。米国食品医薬品局(FDA)は2025年1月にFD&CレッドNo.3の認可を取り消したため、多国籍ブランドオーナーにとっては、地域を問わず着色戦略を見直す新たな理由が加わりました。
EUの規制、警告表示、および合成着色料の再評価
EUの食品着色料に関する規制の枠組みは、構造的に合成着色料の段階的な規制強化に偏っており、この傾向が現在、商業的に重要な再配合のサイクルを生み出しています。2025年1月、欧州食品安全機関(EFSA)が、発酵処理され安定性の高い天然の青色着色料であるガルディエリア・スルファラリア由来のフィコシアニンを承認したことを受け、承認から6ヶ月以内に欧州の22の乳製品ブランドで配合変更の動きが活発化しました。これは、メーカー各社が、ヨーグルトやアイスクリームに海藻特有の異臭をもたらすスピルリナ配合を置き換えたためです。2025年12月にEFSAがジャグアブルーに対して示した肯定的な見解は、コーデックスが認める食品カテゴリー全般において、高温および低pH条件下での使用が可能な初の実用的な一次天然青色着色料となるものであり、EU市場での認可は2026年6月から8月の間に予定されています。注目すべき規制上の盲点として、EFSAの肯定的意見に対する欧州委員会の対応の遅れが挙げられます。科学的意見の提示から正式な認可までの遅延は6ヶ月から12ヶ月にも及ぶことがあり、その結果、天然着色料サプライヤーは承認された新製品を商品化できず、資本集約型のバイオテクノロジー参入企業にとってはキャッシュフローの見通しが立ちにくくなるという制約が生じています。EUの新規食品規則や有機食品規則(RCE 889/2008)などのコンプライアンス要因も、欧州市場において、どの発酵由来および藻類由来の着色料が最初に商業化されるかをさらに左右しています。
天然色素の高い使用コスト
天然色素は、単位発色強度あたりのコストで測定した場合、合成代替品に比べて2倍から5倍のコストがかかることがあります。多くの植物由来色素はバイオマス中に極めて低濃度で存在するため、サプライヤーはEUの規格を満たすために、より多くの原料と厳密に管理された抽出プロセスを必要とします。規則(EU)第231/2012号は、食品添加物の純度基準を定めており、生産者や使用者に対して品質管理の要件を追加しています。こうしたコスト面での圧力は、中小規模の食品企業にとってより大きな負担となり、特に小売業者が最終製品の価格に非常に敏感な場合にはその傾向が強まります。発酵技術は、農業由来の抽出への依存度を低減し、生産の安定性を向上させることで、長期的にはコスト負担を軽減する可能性があります。欧州研究評議会は、デンマーク工科大学における研究結果を紹介しており、ベタレイン系着色料を酵母発酵によって生産することで、赤ビーツからの抽出と比較して、土地利用と二酸化炭素排出量を90%削減できることが示されています。こうした手法が広範な商業規模に達するまでは、天然原料の高コストが、欧州の食品着色料市場における制約要因であり続けるでしょう。
セグメント分析
2025年、欧州の食品着色料売上高のうち、天然着色料が57.23%を占め、主要な製品タイプとなりました。この地位は、消費者の厳しい目、小売業者の方針、およびEUの表示要件に対応する必要がある食品企業による、長年にわたる製品再構成を反映したものです。このカテゴリーには、アントシアニン、カロテノイド、クルクミン、カルミン、スピルリナ、および開発が進む発酵由来の色素が含まれます。ベータカロテン、アナトー、パプリカ抽出物などのカロテノイドは、その優れた熱安定性から、焼き菓子、プロセスチーズ、加熱処理された飲料において重要な役割を果たしています。カルミンは依然として有力な天然の赤色着色料ですが、ヴィーガンやハラール要件の高まりにより、アントシアニンや発酵由来の代替品への関心が高まっています。天然色素は、より親しみやすいと認識される原料への需要に応えることも可能ですが、最終的な選択は依然として用途条件やコストに左右されます。EFSA(欧州食品安全機関)による食品着色料に関する取り組みは、この移行において依然として中心的な役割を果たしています。なぜなら、安全性評価と認可によって、食品メーカーがどの新しい色素を使用できるかが決定されるからです。
天然着色料は最も急成長している製品タイプでもあり、欧州の食品着色料市場におけるこのセグメントの規模は、2026年から2031年にかけてCAGR6.67%で拡大すると予測されています。ドイツ、英国、フランスの製品開発者が、ブランド食品における合成着色料の代替を継続しているため、成長が見込まれています。合成着色料は、天然の代替品ではまだ必要な色相、発色度、安定性、あるいはコスト面での要件を満たせない用途において、依然として使用されています。タルトラジンを含むアゾ染料は、多くのブランド食品企業がその使用を削減しているにもかかわらず、一部の外食産業や輸出向けの生産現場では依然として使用されています。酸性や炭酸を含む製品において、ブリリアントブルーFCFの代替が困難なため、青色系は依然として重要な転換分野となっています。GNTグループは、同社の「Blue for Beverages」技術において、スピルリナを用いてスポーツドリンクや炭酸飲料向けのクリーンラベルな青色系色調を生み出していると述べています。転換のペースは、新しい天然色素が、完成品の価格を大幅に押し上げることなく技術的な要件を満たせるかどうかにかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 「クリーンラベル」への製品再配合と、人工着色料に対する消費者の拒絶反応
- EUの規制、警告表示、および合成着色料の再評価
- 機能性飲料、オーガニック飲料、植物由来飲料の成長
- 植物由来の肉および乳製品の代替品の拡大
- 果物・野菜加工の製品別を顔料へとアップサイクリングする
- 発酵由来およびバイオテクノロジーを活用した色素の生産
- 市場抑制要因
- 天然顔料の使用コストの高さ
- 熱、光、pH、およびマトリックスの安定性に関する制約
- 原材料供給の変動性と輸入依存度
- 安定した天然の青・白の代替品の入手可能性が限られていること
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- ナチュラルカラー
- アントシアニン
- カロテノイド
- クルクミン
- カルミン
- スピルリナ
- その他のタイプ
- 合成色素
- アゾ染料(タルトラジン、サンセットイエローなど)
- ブリリアントブルーFCF
- その他
- ナチュラルカラー
- カラー別
- 青
- グリーン
- 赤
- 黄色
- 紫
- オレンジ
- ピンク
- その他
- 用途別
- 食品・飲料
- ベーカリー・菓子
- 乳製品
- スナックおよびシリアル
- 飲料
- その他
- 栄養補助食品
- その他の用途
- 食品・飲料
- 国別
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Oterra A/S
- Givaudan SA
- Sensient Technologies Corporation
- Dohler GmbH
- Koninklijke DSM N.V.
- BASF SE
- Symrise AG
- Archer Daniels Midland Company
- Kerry Group plc
- Kalsec Inc.
- DDW The Color House
- Riken Vitamin Co., Ltd.
- GNT Group B.V.
- Chromologics A/S
- ScotBio
- PROCONA, SEIMEX Group
- Plant-Ex Ingredients Ltd.
- Sancan
- Coralim
- Brenntag SE