


天然食品着色料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Natural Food Colorants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 156 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124608
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、天然食品着色料市場は2026年に21億5,000万米ドルの市場規模に達し、2031年までに32億5,000万米ドルに達すると予測されており、予測期間全体でCAGRは8.11%となる見込みです。
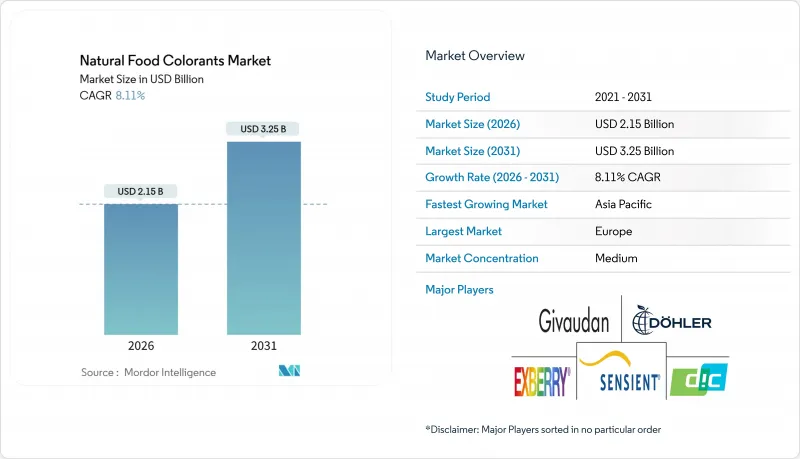
本レポートは、製品タイプ(アントシアニン、カロテノイド、クルクミン、カルミンなど)、カラー(青、緑、赤など)、形態(粉末、液体)、用途(ベーカリー・菓子類、乳製品、飲料、ニュートラシューティカルズなど)、および地域(北米、南米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の天然食品着色料市場の動向と洞察
合成着色料よりもクリーンラベルや天然成分を好む消費者の傾向
国際食品情報評議会(IFIC)による2025年の調査によると、世界の消費者の83%が、包装食品を購入する際に原材料の透明性を重要視していることが明らかになりました。さらに、消費者の86%が、現在では天然着色料と合成着色料を見分けることができるようになっています。この意識の高まりは、主に、タルトラジンやアラレッドなどの特定のアゾ系着色料が、子どもの多動性に関連しているとする啓発キャンペーンによるものです。これを受けて、欧州連合(EU)は2010年、特定の6種類の合成着色料を含む製品に警告表示を義務付ける規制を導入しました。これにより、自主的な配合変更が進み、欧州委員会規則1333/2008の重要性が強調されることとなりました。主要な小売業者もこの変化に対応しています。2024年には、テスコとカルフールが自社ブランド商品から人工着色料を含む製品を排除し、ウォルマートの「Great For You」ブランドも合成着色料を使用しない方針を打ち出しました。これにより、2層構造の棚構成が生まれました。天然着色料を使用した製品は20~30%の価格プレミアムが設定されていますが、販売速度は同程度を維持しています。微生物発酵や超臨界CO2抽出といった製造方法により、天然着色料のコストが年間15%ずつ削減されているため、消費者の支払意願の差は縮小しつつあります。この動向により、ブランドはプレミアム価格設定だけに頼ることなく、「クリーンラベル」というポジショニングを採用できるようになっています。規制面では、企業はFDAの着色添加物申請およびEFSAの再評価プロトコルを遵守しなければなりません。これらのプロセスには詳細な毒性学的資料が必要ですが、承認を得ることができれば、大きな競合上の優位性をもたらします。
飲料、ベーカリー、菓子類分野における植物由来色素の需要拡大
2025年には、飲料分野での利用が天然着色料の総使用量の38.25%を占めました。この成長は主に、合成添加物を減点対象とする小売業者の評価基準を満たすため、主要炭酸飲料メーカーが製品の配合を見直したことが原動力となりました。例えば、ペプシコは2024年に「ゲータレード」から人工着色料を排除し、ベータカロテンや果物・野菜の濃縮液に置き換えました。この配合変更はペプシコの世界の製品ラインナップ全体に拡大され、ペプシコの2024年の年次報告書に詳述されている通り、欧州市場におけるコカ・コーラの「ファンタ」の配合変更にも同様の動きが見られました。製パン・菓子類業界は、特有の課題に直面しています。赤キャベツやエルダーベリー由来のアントシアニンは、ケーキの生地のようなアルカリ性のpH環境下で分解してしまいます。この問題に対処するため、メーカーはこれらの着色料をマルトデキストリンマトリックスでカプセル化したり、クエン酸緩衝液と配合したりすることで、180°Cを超える温度での焼成中も色の安定性を確保しています。菓子類業界のリーダーであるマース社は、一部の市場において「M&M's」の着色料を、スピルリナ由来の青色とターメリック由来の黄色へと切り替えました。この変更によりコストは10%増加しましたが、クリーンラベルの要件に合致し、合成着色料であるブリリアントブルーFCFの使用を排除することができました。また、中東や東南アジアの規制当局がEU基準をますます採用するようになっていることから、この転換は輸出の機会も生み出しました。GCC標準化機構によると、天然色素を使用した製品は、合成着色料を使用したものに比べて輸入規制が緩やかです。ISO 2万2,000食品安全認証やハラール/コーシャ認証などの基準への準拠は不可欠であり、天然の植物由来色素は、昆虫由来のカルミンよりもこれらの要件を満たす上で有利な立場にあります。
天然食品着色料の高い加工コストと低い収率
技術の進歩にもかかわらず、世界の天然食品着色料市場は大きな経済的課題に直面しています。加工コストと収率の低さが価格プレミアムを生み出し、世界の市場浸透を妨げています。天然着色料は合成着色料よりも高価であるため、特に地域ごとに厳しい利益率要件が課される大衆市場向け製品において、配合上の課題が生じています。このコスト差には、原材料の品質のばらつき、複雑な抽出プロセス、天然原料における色素濃度の低さ、地域ごとの生産能力のばらつきなど、複数の要因が関係しています。こうした経済的制約により、世界的にバイオテクノロジーによる解決策の革新が進められています。Phytolon社などの企業は、天然着色料のコスト削減を目的として、発酵に基づく生産方法を開発しています。米国食品医薬品局(FDA)は、Phytolon社からビートルートレッドおよびウチワサボテンイエローに関する着色添加物申請を受理しており、こうした革新的なアプローチの商業化が進んでいることを示しています。加工コストは世界的に依然として大きな市場抑制要因となっていますが、合成着色料を排除するよう求める規制圧力の高まりにより、天然代替品の価格プレミアムがより受け入れられやすい市場環境が生まれつつあります。高い生産コストは、特に価格に敏感な発展途上市場において、メーカーが競争力のある価格を維持するのに苦戦していることから、市場の成長を妨げ続けています。
セグメント分析
2025年には、カロテノイドが売上高の45.12%を占め、乳製品、ベーカリー、飲料分野におけるその重要な役割が浮き彫りとなりました。発酵法による市場シェアが22%へと拡大する中、カロテノイドの天然食品着色料市場は着実に成長し、合成着色料とのコスト格差が縮小すると予想されます。アントシアニンは、特徴的な赤や紫の色合いを維持しつつカルミンを効果的に代替したヴィーガン向けキャンディ製品群に牽引され、CAGR 9.15%で最も急速に成長している製品群です。
精密発酵によって生産されるβーカロテンは、すでに合成品と同等のコスト水準に達しており、これは他のカロテノイドにも影響を与える可能性のある転換点を示唆しています。pHや熱に関する課題はあるもの、クルクミンはカレーソースや栄養補助食品において、依然としてニッチな地位を維持し続けています。食品におけるカルミンの使用は減少傾向にありますが、化粧品分野での需要が一部を支えています。しかし、ベリー由来の赤色着色料が勢いを増すにつれ、天然食品着色料市場におけるカルミンのシェアは減少すると予想されます。青色着色料セグメントのリーダーであるスピルリナは、現在、バタフライピーやガルディエリアといった新興の競合製品との競争に直面しています。とはいえ、スピルリナの確立された官能特性と規模の経済性は、既存メーカーにとってコスト効率を最適化する機会をもたらしています。
2025年時点で、赤色系は市場シェアの31.28%を占めており、果物、デザート、ソースなどでの幅広い用途があるため、天然食品着色料市場において、この地位がすぐに失われる可能性は低いと考えられます。一方、CAGR10.02%で成長している青色サブセグメントは、ソーシャルメディア向けに視覚的に魅力的なコンテンツを作成しようとする飲料、アイスクリーム、スポーツ栄養ブランドの注目を集めています。FDAによる2025年のバタフライピー抽出物の承認や、EFSAによるガルディエリアブルーの認可により、製品開発者が利用できる選択肢が広がり、スピルリナにおける風味マスキング技術の向上も促進されています。
黄色系(クルクミンやβーカロテンなど)やオレンジ系(アナトーやパプリカなど)は依然として不可欠ですが、緑色系は多くの場合、色素の組み合わせに依存しているため、その成長が制限されています。一方、ヨーグルトや冷凍デザートなどのプレミアムセグメントでは、消費者の「ユニコーン」カラーパレットへの関心と相まって、紫やピンクの色合いが注目を集めています。赤は売上高の絶対値では依然として優位を維持するもの、相対的な成長率においては青のセグメントが他の色を凌ぐと予想されます。
地域別分析
2025年、欧州は世界売上高の35.46%を占めました。これは、厳格なクリーンラベル規制と、合成アゾ色素の早期排除が原動力となっています。欧州委員会が2010年に発出した指令により、6種類の合成着色料に警告表示が義務付けられ、自主的な配合変更が進みました。2024年までに、テスコやカルフールなどの大手小売業者は、欧州委員会規則1333/2008に準拠し、自社ブランド商品から人工着色料を含む製品を排除しました。2025年1月、欧州食品安全機関(EFSA)は、ガルディエリア・スルファラリア由来のフィコシアニンを承認し、植物由来の青いヨーグルトやアイスクリームの製造が可能となりました。『EFSA Journal 2025』にも記載されている通り、これまでは海藻特有のオフノートが伴うスピルリナに依存していたこれらの製品について、6ヶ月以内に欧州の22の乳製品ブランドで配合変更プロジェクトが開始されました。GNTグループのミエルロにあるエクスベリー(Exberry)施設や、ロハ・ダイケム(Roha Dyechem)のカタルーニャ工場が立地するスペインとオランダは、エンドユーザーへの近接性や北アフリカおよび南米からの原材料の調達という利点を活かし、天然着色料生産の主要拠点として機能しています。ポーランドとベルギーは成長市場として台頭しており、両国の菓子類・ベーカリー業界では、EUの輸出基準を満たし、西欧市場でプレミアムな地位を確立するために、天然着色料の採用が進んでいます。
世界銀行の開発指標によると、アジア太平洋地域は2031年までCAGR9.78%という堅調な伸びを示し、市場を牽引しています。これは、中国、インド、東南アジアにおける都市化、所得の増加、および加工食品消費の拡大に後押しされています。2024年、中国の国家衛生健康委員会は、コーデックス・アリメンタリウス(食品規格)の基準に準拠し、現地の食品加工業者の輸出競争力を高めるため、承認済み天然着色料のリストを拡大しました。インドのFSSAI(食品基準・安全庁)は2024年、赤キャベツ抽出物とベニバナ黄色を承認しました。これにより、製造業者はFSSAIの通知で強調されているように、天然着色料を用いて伝統的な菓子(ミタイ)や飲料(ラッシー、フレーバーミルク)の配合を見直し、都市部のプレミアム市場をターゲットにすることが可能になりました。日本と韓国では、健康志向の消費者や植物由来の添加物を推奨する規制を背景に、特に菓子類や乳製品において天然着色料の採用が急速に進んでいます。日本の厚生労働省は、合成着色料の承認数と比較して、158種類というより広範な天然着色料の許可リストを維持しています。オーストラリアの飲食品業界は、欧州の「クリーンラベル」動向に追随しており、大手小売業者のウールワースやコールズが自社ブランド製品において天然着色料を優先的に採用しているため、サプライヤーによる製品再配合が進んでいます。インドネシア、タイ、シンガポールでは、即飲飲料およびスナック菓子市場が急速に成長しており、GCC標準化機構によると、天然着色料はハラール認証やイスラム教の食事規定に適合しているため、同地域の飲料販売量の68%を占めています。
2025年、北米は世界の売上高の28%を占め、そのうち74%を米国が占めました。この成長は、2025年5月にFDAがバタフライピーフラワーとガルディエリア・ブルーの承認を行ったこと、およびウォルマートなどの小売業者による「クリーンラベル」の取り組みが原動力となりました。ウォルマートは、合成着色料を含まない製品を識別するための「Great For You」アイコンを導入しています。カナダの食品セクターは米国の規制と密接に連携しており、カナダ保健省が2024年に実施した合成着色料の規制に関する議論からは、欧州の動向と同様に、将来的な段階的廃止の可能性が示唆されています。チリ、コロンビア、ペルーでは、ペルーのアナトーやコロンビアのターメリックといった現地の原材料を活用し、地域市場と輸出市場の両方に供給していますが、季節による供給量の変動が依然として課題となっています。中東およびアフリカでは、サウジアラビア、アラブ首長国連邦(UAE)、エジプトにおけるハラール認証食品への需要が市場を牽引しています。この地域では、カルミンなどの昆虫由来の着色料に比べ、天然の植物性着色料の方がイスラム教の食の戒律により適合しています。南アフリカとナイジェリアは、スピルリナやアナトーの主要な生産拠点として台頭しており、アフリカ域内貿易や欧州への輸出機会に注力しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 合成着色料よりも「クリーンラベル」や天然由来の成分を好む消費者の傾向
- 飲料、ベーカリー、菓子類分野における植物由来色素の需要の高まり
- カロテノイドおよびフィコシアニンに含まれる抗酸化物質による健康効果
- 天然色素抽出技術の進歩が市場を牽引しています
- 政府機関による規制上の承認
- スケーラブルかつ費用対効果の高い生産に向けた、微生物および油溶性技術の革新
- 市場抑制要因
- 天然食品着色料の高い加工コストと低い収率
- 季節的な植物および藻類由来の原料によるサプライチェーンの変動性
- 高温または酸性の食品用途における発色の不安定さ
- 厳格な規制遵守要件
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- アントシアニン
- カロテノイド
- クルクミン
- カルミン
- スピルリナ
- その他のタイプ
- カラー別
- 青
- グリーン
- 赤
- 黄色
- 紫
- オレンジ
- ピンク
- その他
- 形態別
- 粉末
- 液体
- 用途別
- ベーカリーおよび製菓
- 乳製品
- 飲料
- ノンアルコール
- アルコール飲料
- 栄養補助食品
- スナック菓子およびシリアル
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Chr. Hansen Holding A/S(Oterra)
- Sensient Technologies Corp.
- GNT Group B.V.
- Archer Daniels Midland Co.
- Dohler GmbH
- Kalsec Inc.
- DDW The Color House
- Givaudan S.A.
- Symrise AG
- Kerry Group plc
- DSM-Firmenich
- Lycored
- BASF SE
- Chenguang Biotech Group Co., Ltd.
- Roha Dyechem
- AVT Natural Products
- Allied Biotech Corp.
- Synthite Industries
- International Flavors and Fragrances Inc.
- Aarkay Food Colors
第7章 市場機会と将来の展望



