


欧州のプロパティ保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Property Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163640
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州の不動産保険市場規模は、2025年の1,778億米ドルから2026年には1,845億米ドルへと拡大し、2026年から2031年にかけてCAGR4.10%で推移し、2031年には2,252億米ドルに達すると予測されています。
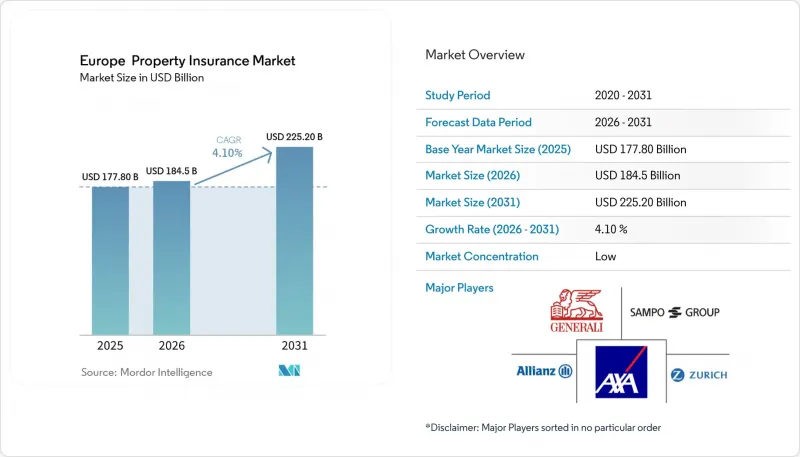
欧州の財産保険市場の動向と洞察
自然災害の発生頻度の加速が、欧州の財産保険リスクの再評価を招いています
自然災害は、一時的な保険金請求事象というよりも、欧州の財産保険市場にとって持続的な引受上の課題となりつつあります。EIOPAは、2026年以前の4年間が、1980年以降、気候関連の損害額において欧州で最もコストがかかった5年間のうちの1つであったと指摘しています。洪水、暴風雨、山火事、その他の災害の発生頻度が高まるにつれ、家庭や企業にとって包括的な財産保険の価値が高まっています。また、保険会社が新規契約の保険料を算定する際、正確なハザードマッピング、保険約款の文言、再保険による保護の重要性も増しています。欧州の財産保険市場は保険需要の恩恵を受けることができますが、価格設定や保護措置がそれに追いつかない場合、予想損失額の増加により引受マージンが縮小する可能性があります。そのため、保険会社は、損害発生後の保険金支払いだけでなく、予防策やリスク選別にもより重点を置いています。
不動産価値の上昇と都市部のリスク露出が、保険金支払いの潜在的な規模を拡大
建物の価値の上昇と新規建設により、欧州全域で財産損失のリスクにさらされる保険価額が増加しています。Verisk社の調査によると、同社がモデル化した欧州諸国における財産リスクは、建設活動と資産価値の上昇を背景に、2021年から2025年にかけて年率7%のペースで増加しました。英国では、住宅の再建費用が、前年の3.8%増に続き、2026年1月までの1年間で4.9%上昇しました。再取得価額の上昇は、欧州の財産保険市場における保険料収入を拡大させる可能性がありますが、保険契約が更新されない場合には、保険金額不足のリスクも高まります。商業用および工業用建物については、修繕費用が標準的な年次指数化率よりも速いペースで変動する可能性があるため、定期的な再評価が必要です。このため、更新時の評価は、保険会社や保険ブローカーにとって、引受および損害管理上の重要な業務となっています。
保険料の負担能力が、最も重要な分野での加入を抑制している
欧州の財産保険市場では、物理的な保護の必要性が高まっている場合でも、保険料の負担能力が加入率を制限する要因となり得ます。EIOPAの2025年の調査によると、欧州の回答者の17%が自然災害による損害に対する財産保険に加入していました。同調査では、所得制限、不明確な保険約款、および公的支援への期待が、需要の障壁となっていることが明らかになりました。ドイツでは、2025年時点で住宅の41%が自然災害による損害に対する補償を欠いており、高リスク物件の年間保険料は2,000ユーロ(2,200米ドル)を超えるのに対し、自然災害補償を含む標準的な住宅保険の保険料は608ユーロ(668.8米ドル)でした。修繕費の高騰は、保険料の引き上げや、大規模な災害発生後の請負業者の対応能力への制約をもたらすことで、さらなる圧力を加える可能性があります。リスクの低い顧客が任意保険のプールから離脱した場合、残されたプールはより大きなリスクにさらされ、手頃な価格での保険提供が困難になる恐れがあります。
セグメント分析
2025年、住宅所有者保険は欧州の不動産保険市場の43.5%を占め、依然として最大の商品カテゴリーでした。その規模は、西欧全域における自住用住宅所有者の多さと、住宅ローンに関連する貸し手の要件を反映しています。また、住宅投資も、建物や家財を保護する保険への需要を支えています。英国保険協会(ABI)の報告によると、2025年の英国における地盤沈下による保険金支払額は3億700万ポンド(4億1,450万米ドル)に上りました。2026年第1四半期の地盤沈下に関する平均保険金支払額は1万7,820ポンド(2万4,057米ドル)に達し、前年同期比で9%増加しました。これらの保険金請求事例は、住宅所有者向け保険において正確な再建価額が依然として重要である理由を如実に示しています。保険価額が現在の修繕費用を反映していない場合、水漏れや地盤沈下による損害は収益に影響を及ぼす可能性があります。この商品カテゴリーは、幅広い顧客層と多額の保険対象資産価値を兼ね備えているため、欧州の財産保険市場において依然として中心的な位置を占めています。その今後の業績は、保険会社の価格設定、保険契約の設計、および予防的なリスク管理にかかっています。
家主保険は、2031年までCAGR5.6%で成長すると予測されており、最も成長の速い保険商品となる見込みです。このカテゴリーは、専門的な投資用不動産ポートフォリオや、短期賃貸プラットフォームの継続的な利用から恩恵を受けています。これらのリスクには、標準的な住宅所有者保険の約款を超える専門的な条項が必要です。商業用不動産保険は、保険料規模のシェアでは小さいもの、物流施設、データセンター、および高仕様のオフィス資産における高い保険価額から恩恵を受けています。南欧および東欧では、商品設計や販売が従来、持ち家居住者に重点を置いてきたため、賃借人保険の普及は依然として遅れています。また、欧州の不動産保険業界では、複数の物件を所有し、多様なテナント層を抱える家主に対する引受アプローチも見直されています。保険契約の条件には、建物の用途、空室状況、賠償責任、および物件の維持管理要件を反映させる必要があります。これは、不動産補償とリスク管理サービスを組み合わせることができる保険会社にとって、明確なビジネスチャンスとなります。また、専門的に管理されている物件や短期賃貸物件における保険金請求の発生頻度にも細心の注意を払う必要があります。したがって、欧州の不動産保険市場では、個人向けおよび商業向け商品ラインごとに異なる成長要因が存在しています。
2025年、欧州の不動産保険市場において、建物および構造物の補償は60.3%を占めました。これは、個人向けおよび法人向け不動産保険契約の両方における保護の基盤となります。このカテゴリーは物理的な構造物を対象としており、住宅ローン担保物件や事業用施設にとって不可欠なものです。その大きなシェアは、火災、洪水、暴風雨、およびその他の補償対象となる損害を受けた後の建物の高い再取得コストを反映しています。家財・動産補償は、家庭用品や事業用設備に対する構造物補償を補完するものです。スマートホーム機器や接続型センサーは、保険会社が水漏れや火災の危険を早期に特定するのに役立ちます。これにより、顧客が予防ツールを継続的に利用している場合、損害の深刻度を軽減することが可能です。欧州の財産保険市場は、引き続き構造物補償を最大の補償分野として依存しています。建物の価値や修繕費用は、このカテゴリーにおいて重要な価格設定の要素であり続けるでしょう。また、構造物補償の規模の大きさから、契約更新時に保険金額の見直しに対する強いニーズも生じています。
事業中断および収入損失補償は、2031年までCAGR5.1%で拡大すると予測されています。事業運営が建物や設備への継続的なアクセスにますます依存するようになるにつれ、商業テナントや資産所有者は、収入の途絶に対する保護を求めています。また、事業中断補償をめぐる紛争を受けて、保険約款の文言にもより一層の注目が集まっています。AXA XLは、熱波や干ばつによる「物的損害を伴わない事業中断」を、パラメトリック型保険の優先分野として特定しました。パラメトリック型保険は、建物に物理的な損害が生じなくても、定義された気象トリガーに応じて補償を行うことができます。これにより、従来の損害補償型保険に比べて、より迅速な保険金支払いと、請求処理の負担軽減が可能となります。これは、従来の保険商品ではしばしば除外されてきたリスクへの事業中断補償の拡大を後押しするものです。欧州の財産保険業界は、こうした保険商品を活用して、気象関連の混乱にさらされている企業にサービスを提供することができます。保険会社は、顧客がいつ保険金が支払われるかを理解できるよう、保険契約のトリガー条件を明確に示す必要があります。事業中断補償の活用が広がることで、従来の建物保護に加え、新たな収益源が生まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 洪水、暴風雨、山火事、およびその他の財産に関連する気候災害の発生頻度と被害の深刻化
- 不動産価格の上昇と高リスク地域における露出の増加
- 建設費、修繕費、および資産の買い替え費用の増加
- 自然災害補償範囲の拡大および官民リスク分担スキーム
- 不動産リスク防止技術の導入拡大
- データ駆動型、パラメトリック型、および革新的な不動産リスクソリューションの成長
- 市場抑制要因
- 不動産価格および自然災害保険料の上昇による購入力の制約
- 気候リスクの不確実性の高まりと保険引受上の制約
- 保険金支払額のインフレおよび不動産の修繕能力の制約
- 自然災害に対する保険の過少加入と補償の空白が依然として続いている
- バリューチェーン分析
- 不動産リスクの分散と保険引受
- 不動産の引受審査とリスク評価
- 再保険と財産リスクの移転
- 保険金請求管理および損害賠償の回収
- 規制情勢
- ソルベンシーIIにおける資本要件および自然災害リスク要件
- IFRS第17号「保険契約の測定および報告」
- 気候、持続可能性、および建築物のエネルギー効率に関する規制
- 国内の財産保険および自然災害保険の枠組み
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 保険商品別
- 住宅保険
- 賃貸住宅保険
- 家主保険
- 商業用財産保険
- 調査範囲別
- 建物/ 構造物補償
- 目次/ 事業用動産補償
- 事業中断/収入損失補償
- 物件タイプ別
- 住宅物件
- 商業用不動産
- 工業用/ 製造業
- 公共・機関向け
- 農業用建物
- 保険契約者別
- 世帯(持ち家世帯および賃貸世帯)
- 個人住宅賃貸業者
- 中小企業(SME)のテナント
- 大企業テナント
- 業務用不動産所有者
- 公共部門/ 国有企業
- 流通チャネル別
- 代理店・ブローカー
- ダイレクト/ 保険会社直営チャネル
- バンカシュアランスおよびその他の金融機関チャネル
- 組み込み/ アフィニティ
- 地域別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Allianz SE
- AXA SA
- Zurich Insurance Group AG
- Talanx AG
- Assicurazioni Generali S.p.A.
- MAPFRE, S.A.
- Aviva plc
- Groupama Assurances Mutuelles
- Covea
- Vienna Insurance Group AG(VIG)
- Sampo plc
- R+V Versicherung AG
- Helvetia Holding AG
- Achmea B.V.
- Ageas SA/NV
- Tryg A/S
- UNIQA Insurance Group AG
- Chubb Limited
- QBE Insurance Group Limited
- ERGO Group AG