


不動産保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Property Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163636
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
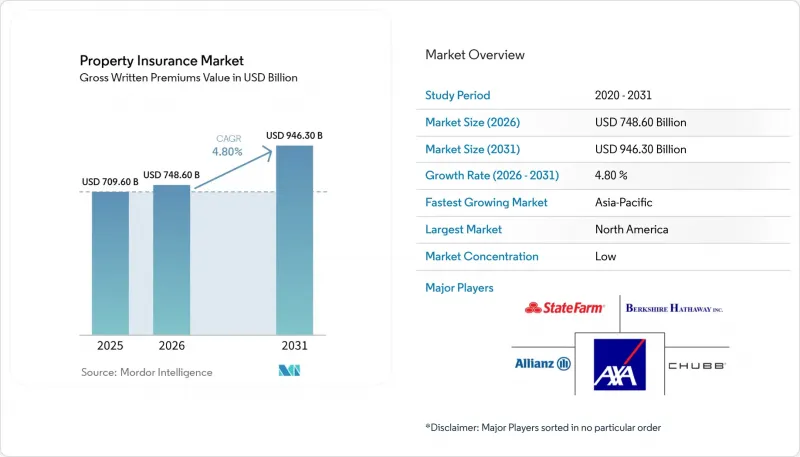
Mordor Intelligenceによると、総引受保険料ベースで測定した損害保険市場は、2025年に7,096億米ドルと評価され、2026年には7,486億米ドルと推定されており、2031年までに9,463億米ドルに達すると予測されており、2026年から2031年にかけてCAGR4.80%で成長すると見込まれています。
世界の財産保険市場の動向と洞察
財産に損害を与える自然災害の発生頻度と被害の深刻化
世界の自然災害による保険金支払額が6年連続で1,000億米ドルを超えたことで、財産保険市場全体の引受見通しが再設定されました。2025年の保険金支払額1,070億米ドルのうち、92%を二次的危険が占めており、スイス・リーは、2026年の正常化された損害総額が1,480億米ドルに達すると報告しています。ミュンヘン・リーは、2025年の山火事による保険金支払額が、インフレ調整後の30年平均の2倍以上であったと述べています。ベリスク社は、世界全体のモデル化された年間平均損害保険損失額を1,710億米ドルと推計しており、これは損失引当金や保険料の適正性を判断するためのベンチマークとなっています。保険各社はリスク許容度を見直し、山火事や雹害に対する免責額を設定するとともに、より高い長期損失ベースラインに基づいてポートフォリオの価格設定を行っています。これらの措置は、山火事、洪水、激しい暴風雨による損失が繰り返し発生するリスクにさらされている地域において、特に重要です。
人工知能(AI)、地理空間分析、IoT、およびデジタル不動産引受の導入拡大
デジタルツールは、財産リスク評価の時間を短縮し、保険会社が個々の立地レベルでリスクを細分化することを可能にしています。ステート・ファームが2026年8月に出願した特許では、複数の物件ポートフォリオにわたるスマートビルディングのセンサー測定値と保険金請求履歴を組み合わせ、立地固有の推奨事項を生成する人工知能モデルが説明されています。Convr社とProperty Guardian社は2026年6月、物件レベルの山火事に関する情報を引受ワークベンチに統合し、広域的な地域スコアの依存度を低減しました。全米保険監督官協会(NAIC)は2026年3月、12州を対象に人工知能システム評価ツールのパイロット運用を開始し、アルゴリズムによる価格設定におけるガバナンスと文書化の重要性を高めました。そのため、損害保険市場では、特定の建物の状態やリスク露出度を示すデータの価値がますます高まっています。この情報基盤を充実させた保険会社は、大災害のリスクにさらされているポートフォリオにおいて、より一貫性のある引受判断を下すことができます。
災害多発地域における損害保険料と免責金額の上昇
保険料と免責金額の上昇は、損害保険市場においてリスクが最も高い地域に住む世帯に負担を強いています。2020年から2025年にかけて、米国の住宅保険料の累積上昇率は46.8%に達しましたが、2025年には全国平均の上昇率は6%に鈍化しました。コロラド州とミネソタ州では、2025年にそれぞれ18.3%および17%の上昇を記録しました。カリフォルニア州のFAIRプランの保険引受額は2025年6月に6,494億米ドルに達し、保険契約件数は31%増加して61万179件となりました。保険契約者は、免責額の引き上げを受け入れるか、任意の補償範囲を縮小することで対応することができ、これにより、保険料収入が増加しても実際の補償額は低下することになります。カリフォルニア州の提案103(Proposition 103)の枠組みを含む保険料率届出要件により、保険会社が変化するリスクに迅速に価格を合わせることが制限される可能性があります。
セグメント分析
家主保険は、2026年から2031年にかけてCAGR 6.4%で成長すると予測されており、財産保険市場において最も成長の速い保険商品となる見込みです。先進国では、住宅価格の高騰や金利上昇の圧力により、潜在的な購入者が賃貸住宅に留まっていることから、賃貸需要の拡大に伴い、保険対象となる家主の基盤が広がっています。また、機関投資家の所有比率の高まりにより、保険契約の設計は、家賃収入の損失や賠償責任をカバーするポートフォリオ単位の保険料設定へと移行しつつあります。2025年、住宅所有者保険は不動産保険市場規模の46.3%を占め、依然として最大のシェアを維持しました。商業用財産保険は、貸し手の要件、賃貸借契約上の義務、および規制上の義務により、引き続き恩恵を受けています。賃貸人保険は、賃貸取引の中に補償を組み込む販売提携を通じて注目を集めています。2026年に44州で承認されたチャブ社の全国的な賃貸人保険プログラムは、多世帯住宅運営事業者や機関投資家向け住宅プラットフォームを対象としています。この取り組みは、個々の代理店を通じた契約獲得から、賃貸活動の中に組み込まれた補償への移行を示しています。
機関投資家、不動産投資信託(REIT)、不動産ファンド、および一戸建て賃貸事業者は、ポートフォリオ評価型の家主向けプログラムに対する需要を高めています。ハニカム・インシュアランスは2026年8月、オフィスおよび小売物件向けの「賃貸人リスク限定(Lessor's Risk Only)」保険を導入し、その提供範囲を住宅物件以外にも拡大しました。オビー社は2026年8月、レントスプリー社の賃貸管理ソフトウェアに家主保険を統合し、賃貸契約のワークフロー内で保険料の見積もりや契約締結が可能となりました。こうしたモデルにより、商品設計、販売、および不動産管理技術の連携がさらに強化されています。英国の賃借人保護法改正や欧州連合(EU)のエネルギー性能証明書(EPC)要件は、専門的な運営事業者にとってさらなる保険需要を生み出す可能性があります。不動産保険業界は、保険価額の拡大、ポートフォリオデータの標準化、そして専門的な所有者向けに設計された保険約款への適応を進めています。
2025年、建物および構造物の補償は、不動産保険市場規模の61.6%を占めました。その規模は、住宅ローン貸し手、商業用賃貸借契約、および規制の枠組みによって必要とされる基本補償としての役割を反映しています。2020年から2025年にかけて建設資材費が30~40%上昇したため、再調達価格のインフレにより、保険金額不足のリスクが生じています。家財および事業用動産保険は、建物・構造物保険の対象外となる在庫、設備、情報技術(IT)ハードウェアを保護します。事業中断および収入損失保険は、2031年までCAGR6.1%で成長すると予測されています。この急速な成長は、資産集約型ビジネスにおける操業停止コストへの関心の高まりを反映しています。
アリアンツ・グローバル・コーポレート・アンド・スペシャリティ社の報告によると、事業中断財産保険の平均保険金支払額は380万ユーロ(410万米ドル)を超え、これは過去5年間の310万ユーロ(340万米ドル)を上回る水準です。サプライチェーンの複雑化や、無形収益の割合の増加が、事業中断コストの上昇に寄与しています。データセンターはこの問題を如実に示しており、失われた演算能力やサービスレベル契約(SLA)の義務は、施設そのものを建て替えるコストを上回る可能性があるからです。スイス・リー(Swiss Re)は、ハイパースケール・データセンターからの新規保険料が、2026年には年間100億米ドルに達すると予測しています。引受審査の申請書類には、ISOおよびIECの事業継続規格がますます多く盛り込まれるようになっています。これらの規格は、専門的な事業中断補償の適用要件や条件に影響を及ぼします。設備、在庫、デジタルサービスの価値が高まっていることから、保険金額の上限設定においては、長期にわたる事業中断のリスクに一層注意を払う必要があります。補償内容の設計においては、物的損害だけでなく、施設の停止に伴う収益への影響にも対処しなければなりません。
地域別分析
2025年、北米は財産保険市場シェアの46.8%を占めました。同地域は、住宅所有者保険の加入基盤が最も厚く、商業用不動産セクターが発達しており、住宅ローンに連動した保険要件が広く普及しています。2026年の米国の損害保険保険料は4,329億米ドルであり、提供された予測によれば、CAGR6%で推移し、2030年までに5,462億米ドルに達すると見込まれています。2026年1月の更新期において再保険料率は14.7%低下し、2026年を通じて商業用不動産の保険料率も軟化しました。それにもかかわらず、北米の保障ギャップは6%拡大して1,400億米ドルに達し、山火事、ハリケーン、洪水の多発地域において引き続き保険不足が続いていることが示されました。南米では、ブラジルの商業用および農業用不動産の基盤と、住宅保険要件の段階的な制度化を牽引役として、市場シェアが拡大しつつあります。
欧州の不動産保険料の伸び率は、2025年の2.5%から2026年には0.3%へと鈍化すると予想されています。イタリアは例外であり、2025年に導入された企業向けの自然災害補償義務化により、コンプライアンスに基づく加入が進み、保険料基盤が拡大しています。欧州の不動産保険料率は2026年第2四半期に9%低下し、7四半期連続の減少となりました。引受会社は、山火事のリスクにさらされている南欧の資産、サイバー・フィジカル関連の免責事項、および工業地帯における熱波のリスクについて、依然として慎重な姿勢を維持しています。中東欧市場は保険普及率が低いため成長が速く、タランクス(Talanx)やユニカ(UNIQA)は同地域での事業を拡大しています。欧州の保護ギャップは2025年に11%増加して900億米ドルに達しました。これは、成熟市場においても、災害リスクの高まりに伴い、保険不足の問題に直面していることを示しています。
アジア太平洋地域は、2031年までの予測CAGRが6.5%と、最も急速に成長している地域財産保険市場です。インドは、2026年から2030年にかけて年率6.9%の実質保険成長率が見込まれており、この拡大を支えています。中国の財産保険の成長率は2025年に6%を記録し、政府主導の家計向け保護ギャップ解消策に支えられ、2026年には5~6%の成長が見込まれています。新興アジアの災害保険レジリエンススコアは5%にとどまっており、これは同地域における最大の保険加入機会であると同時に、主要なシステミックリスクでもあります。中東およびアフリカも、建設活動により新たな保険対象資産が増加していることから、市場が拡大しています。「アフリカ・リスク・キャパシティ(ARC)」イニシアチブは、2034年までにアフリカ大陸全体で7億人に保険保護を拡大することを目指しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 物的被害をもたらす自然災害の発生頻度と被害の深刻化
- 世界の不動産価値および再調達原価の上昇
- 都市化の進展と住宅・商業用建築ストックの拡大
- AI、地理空間分析、IoT、およびデジタル不動産引受の導入拡大
- 住宅ローン対象物件および商業用資産に対する保険要件の高まり
- データセンター、物流施設、重要インフラなどを含む高付加価値資産の拡大
- 市場抑制要因
- 災害多発地域における不動産保険料および免責金額の上昇
- 増大する大災害による保険金請求と再保険コストが、保険会社のリスクコストを押し上げている
- 高リスク市場における保険会社の引受能力の制約、引受制限、および契約更新拒否
- 物件レベルのリスクデータの不足およびリスクベースの価格設定に対する規制上の制約
- バリューチェーン分析
- リスク評価および物件データの収集
- 引受、料率設定、および保険証券の発行
- 販売、仲介、および保険契約管理
- 保険金請求管理、損害査定、およびリスク軽減
- 規制情勢
- リスクベースの価格設定、引受、および保険料規制
- 支払能力、自己資本充足率および再保険要件
- 大災害リスク、気候リスクの開示および報告要件
- 消費者保護、政策基準および保険金支払に関する規制
- 技術展望
- 人工知能と不動産引受の予測分析
- 衛星画像、ドローン、および遠隔物件検査
- スマートホーム用センサーとIoTを活用した損失防止プラットフォーム
- パラメトリック保険、大災害モデリング、およびリアルタイム・リスク・プラットフォーム
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 保険商品別
- 住宅保険
- 賃貸住宅保険
- 家主保険
- 商業用財産保険
- 調査範囲別
- 建物/ 構造物補償
- 目次/ 事業用動産補償
- 事業中断/収入損失補償
- 物件タイプ別
- 住宅物件
- 商業用不動産
- 工業用/ 製造業
- 公共・機関向け
- 農業用建物
- 保険契約者別
- 世帯(持ち家世帯および賃貸世帯)
- 個人住宅賃貸業者
- 中小企業(SME)のテナント
- 大企業テナント
- 業務用不動産所有者
- 公共部門/ 国有企業
- 流通チャネル別
- 代理店・ブローカー
- ダイレクト/ 保険会社直営チャネル
- バンカシュアランスおよびその他の金融機関チャネル
- 組み込み/ アフィニティ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Chubb Limited
- Zurich Insurance Group Ltd.
- Allianz SE
- AXA SA
- American International Group, Inc.(AIG)
- Berkshire Hathaway Inc.
- Tokio Marine Holdings, Inc.
- Sompo Holdings, Inc.
- Liberty Mutual Holding Company Inc.
- The Travelers Companies, Inc.
- HDI Global SE
- CNA Financial Corporation
- QBE Insurance Group Limited
- Fairfax Financial Holdings Limited
- MS&AD Insurance Group Holdings, Inc.
- The People's Insurance Company of China Limited(PICC)
- Ping An Insurance(Group)Company of China, Ltd.
- China Pacific Insurance(Group)Co., Ltd.(CPIC)
- MAPFRE, S.A.
- The Hartford Financial Services Group, Inc.