


北米の建物検査サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Building Inspection Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163611
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
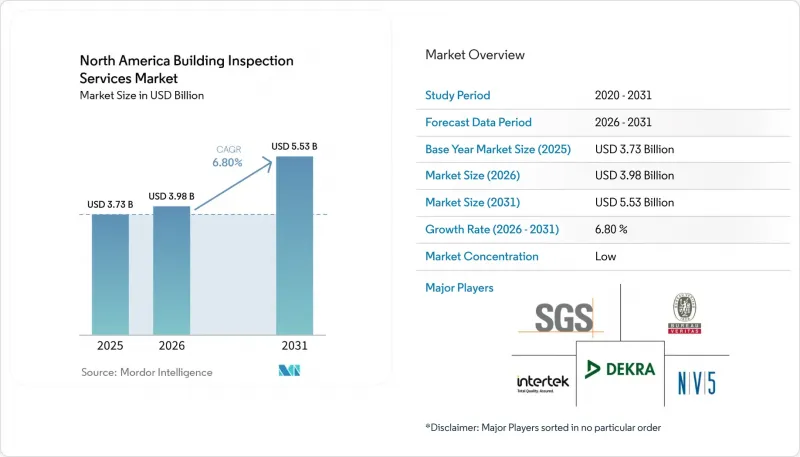
Mordor Intelligenceによると、北米の建物検査サービス市場の規模は2025年に37億3,000万米ドルと評価され、2026年の39億8,000万米ドルから2031年までに55億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.80%となる見込みです。
北米の建物検査サービス市場の動向と洞察
不動産取引におけるデューデリジェンス
米国およびカナダでは、購入前の検査は依然として通常の住宅取引プロセスの一部となっています。全米不動産協会(NAR)の報告によると、2025年に一般的な不動産仲介業者は9件の取引を成立させており、これは検査事業者にとって安定した紹介案件の基盤となっていることを示しています。不動産価格が高騰している状況では、購入者はより大きな金銭的リスクに直面します。そのリスクの高まりに伴い、修繕の必要性、建物の設備、および隠れた欠陥に対する精査が厳しくなります。したがって、購入力の低下により取引量が減少した場合でも、検査報告書の重要性は失われません。また、商業金融機関も融資実行前に物件の状態評価を行うため、住宅の再販サイクル以外でも需要が支えられています。
北米の建物検査サービス市場は、交渉や融資審査における検査報告書の役割によって支えられています。購入者は、契約締結前に検査結果を用いて修繕義務を評価します。貸し手や保険会社は、報告書を用いて物件の状態やリスクを評価します。こうした用途は、取引件数だけでなく、取引の質にも結びついた需要を生み出しています。また、不動産仲介業者からの紹介は、定評のある住宅向け検査事業者の顧客獲得コストを削減します。この関係により、サービスの質、報告書の作成スピード、そして地域での評判が重要な競合要因となります。
州および地方自治体の建築基準の厳格化
新しい建築基準およびエネルギー基準の改訂により、設計図書の審査要件が強化され、新たな検査手順が設けられています。ニューヨーク市では、2026年3月30日以降に提出される対象となる建築申請について、「2025年省エネ条例」の施行を開始しました。この変更により、対象となるプロジェクトに必要な書類が増加します。建築主は、計画および建設の過程において、コンプライアンスを証明しなければなりません。検査官は、審査、現場訪問、記録の確認を通じて、このプロセスを支援することができます。コンプライアンスの期限が、単発的なプロジェクトの決定に取って代わることで、北米の建築検査サービス市場はより安定した業務を獲得することになります。
建物の性能要件は、数年間にわたる継続的な業務を生み出す可能性もあります。所有者は、建物のエネルギー性能、是正措置、および検証の必要性を追跡しなければなりません。これにより、検査は単に売却や許可に関連する単発のイベントから変化します。一部の大規模物件においては、コンプライアンススケジュールの重要な一部となります。建築基準に関する知識とデジタル証拠管理システムを有する企業は、こうした継続的な業務に対応する上で有利な立場にあります。その結果、業務は短期的な不動産市場の動向への依存度が低くなります。
有資格検査員の不足
有資格の検査員の供給不足は、依然としてサービス提供能力における主要な制約要因となっています。ウィスコンシン州の見習い制度に関する発表で引用されているように、労働統計局は、2024年から2034年にかけて、建設および建築検査員の年間求人数が1万4,800件に達すると予測しています。退職者の増加に伴い、訓練を受けた後継者の必要性が高まっています。多くの管轄区域では、建築基準の要件と地域の承認プロセスの両方を理解しているスタッフを必要としています。手続きの遅れは、許可の取得、検査、住宅の引き渡しを遅らせる可能性があります。検査員のプールが充実したサービス提供者は、自治体の部門が需要に対応できない場合に、業務を受注する機会を得ることができます。
ウィスコンシン州は、2026年秋に初の「商業建築検査員登録見習い制度」を導入しました。このプログラムは、288時間の講習と2,000時間以上の実務経験を組み合わせたものです。このようなプログラムは、長期的には労働力を拡大することができます。しかし、需要の高い地域における当面の不足を解消するものではありません。研修要件やライセンシングのプロセスが、他の建設職に従事する労働者の参入を妨げる可能性があります。需要が有資格者の供給を上回るペースで増加している状況下では、北米の建築検査サービス市場は依然として制約を受けています。
セグメント分析
2025年、住宅検査サービスは北米の建築検査サービス市場規模の45.6%を占めました。このセグメントは、住宅購入、融資機関の要件、および不動産仲介業者からの紹介と密接に関連しています。購入者は、目に見える欠陥やメンテナンスの必要性を特定するために住宅検査を利用します。検査報告書は、売買契約が成立する前の修繕交渉に影響を与える可能性があります。このため、迅速性、明確性、そして地域に関する知識が、重要なサービス特性となります。標準的な住宅検査は、多くの事業者にとって依然として取引量の多い参入ポイントとなっています。「特定項目検査サービス」では、ラドン、カビ、害虫、構造物、その他の隠れたリスクに関連する検査が追加されます。「商業用建物検査サービス」は、買収、金融機関による審査、および施設管理を支援します。これらのサービスを組み合わせることで、事業者は単一の物件タイプにとどまらない幅広い事業展開が可能となります。
その他の専門サービスは、2031年までCAGR8.9%で成長すると予測されています。この分野には、エネルギー監査、サーモグラフィー、およびドローンを用いた屋根や外壁の点検が含まれます。EagleView社は2026年4月、不動産インテリジェンスプラットフォーム「Horizon」を立ち上げました。同社によると、このプラットフォームは35億枚以上の航空写真ライブラリを活用しているとのことです。また、カバー範囲は米国人口の96%に達すると述べています。これらのツールにより、一部の業務が単発のプロジェクトからポートフォリオのモニタリングへと移行する可能性があります。資産運用会社や保険会社は、大規模なポートフォリオ全体でより一貫性のある不動産データを重視する可能性があります。これは、北米の建物検査サービス市場における専門サービスの需要を支えるものです。ただし、プロバイダーは依然として、複雑な調査結果を解釈し、現場固有の状況に対処するための経験豊富な検査員を必要としています。
2025年時点で、北米の建物検査サービス市場規模の57.8%を「社内サービス」が占めていました。大規模な自治体や機関投資家は、作業の品質やスケジュールを管理するために社内チームを活用しています。全国規模の企業も、複雑な施設については社内の専門家を配置している場合があります。社内チームは、自社の資産や運用基準を直接熟知しています。また、資本計画や保守部門と緊密に連携することも可能です。このモデルは、検査業務量が膨大かつ安定している組織にとって最も実用的です。ただし、採用ニーズが急増した場合、運用が困難になる可能性があります。検査員の不足により、社内での全業務をカバーし続けるためのコストが増加します。多くの大規模資産所有者が直接的な管理を重視しているため、北米の建物検査サービス市場では、このモデルが引き続き採用されています。
アウトソーシングサービスの市場は、2031年までCAGR8.4%で成長すると予測されています。自治体は、十分な数の検査員を採用または確保できない場合、第三者プロバイダーを利用します。SAFEbuiltは41州およびコロンビア特別区で事業を展開しており、自治体サービス共同利用モデルの広範な普及を示しています。外部プロバイダーは、構造物、エネルギー監査、ドローン運用などの専門家も提供できます。各自治体が独自にこうした体制を構築するのは困難な場合があります。認定や正式な品質管理手順は、アウトソーシング業務に対する信頼を高めることができます。したがって、この調達形態の転換は、単なる人員確保の対応にとどまりません。これにより、クライアントは専門的な能力や共通の報告システムを利用できるようになります。認定を受けた企業は、こうした強みを活かして、より大規模な契約の獲得競争に挑むことができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 不動産取引におけるデューデリジェンス
- 州および自治体の建築基準の厳格化
- 老朽化した住宅および商業用建築物ストック
- 改修、改装、および気候変動への耐性向上プロジェクト
- ポートフォリオレベルの不動産情報サービスへの加入
- デジタルで監査可能な検査証拠
- 市場抑制要因
- 有資格検査員の不足
- 州ごとのライセンシング制度と規制の複雑さ
- デジタルおよびAIを活用した調査結果に起因する専門職賠償責任リスク
- 地元事業者およびフランチャイズ事業者による価格競合
- 価値およびサプライチェーン分析
- 規制状況と政府の取り組み
- 技術展望
- 経済および市場の展望
- 主要な業界動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス別
- 住宅検査サービス
- 特定部品検査サービス
- 商業用建物検査サービス
- その他の専門サービス
- 調達形態別
- 社内サービス
- アウトソーシングサービス
- 用途別
- 住宅
- 商業
- その他の用途
- エンドユーザー別
- 不動産会社および仲介業者
- 不動産所有者および投資家
- 政府および自治体
- 保険・金融機関
- 施設管理会社
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 企業プロファイル
- SGS Group
- Bureau Veritas
- Intertek Group plc
- DEKRA SE
- NV5 Global
- AmeriSpec Inspection Services
- HouseMaster
- National Property Inspections
- Pillar To Post
- WIN Home Inspection
- SAFEbuilt
- Quality Built
- Criterium Engineers
- Houspect
- Resicert
- HomeTeam Inspection Service
- InterNACHI
- DEKRA Drone Inspection Services
- AeroSpect NY
- Drone Fly Inspect