


建築検査サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Building Inspection Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116360
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の建物検査サービス市場の規模は104億7,000万米ドルと推定されており、2025年の97億6,000万米ドルから拡大し、2031年には148億4,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR7.24%で成長すると見込まれています。
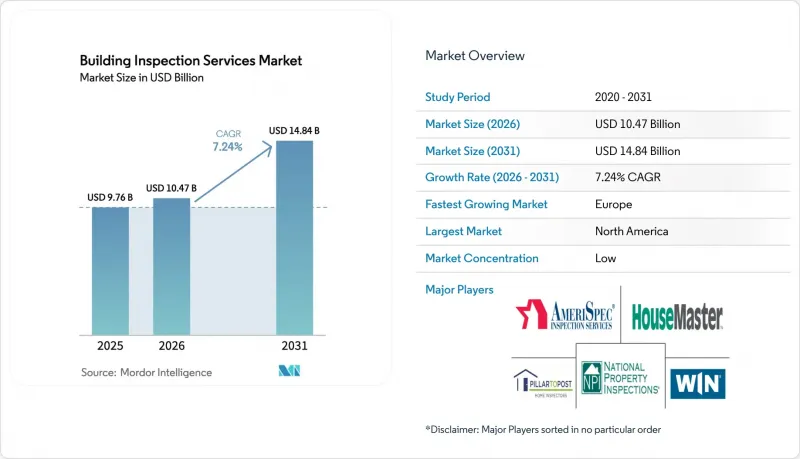
本レポートは、サービス別(住宅検査サービス、特定要素検査サービスなど)、調達形態別(社内サービス、外部委託サービス)、用途別(住宅、商業、その他)、エンドユーザー別(不動産会社・仲介業者、不動産所有者・投資家など)、地域別(北米など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の建物検査サービス市場の動向と洞察
建築安全規制および基準の厳格化
2024年版「国際建築基準(International Building Code)」では、竜巻荷重の測定基準、より高い耐風性の基準値、および一酸化炭素検知装置の普遍的な導入が盛り込まれ、検査の基礎的な複雑さが増しています。オンタリオ州は2024年に、州内の建築基準の相違点1,730件を撤廃し、厳格な安全検査を維持しつつ、コンプライアンスの簡素化を図りました。カリフォルニア州のSB-721法では、2025年1月までに多世帯住宅のデッキ検査が義務付けられており、専門家にとって新たなニッチ市場が生まれています。こうした政策により、第三者による検査証明書の価値が高まり、事業者間の継続的な専門能力開発が促進されています。
不動産取引量の増加
住宅ローン金利の安定化により、住宅市場の取引が回復しつつあります。全米不動産協会(NAR)は、2025年の米国の住宅販売件数が9%増加すると予測しています。カナダでは、ストレステスト規制の緩和や保険付き住宅ローンの上限引き上げといった規制変更があったにもかかわらず、2024年の住宅販売件数は10%増加しました。検査免除を認めないとするマサチューセッツ州の法案(現在審議中)などの州法は、義務的な検査導入に向けた規制の勢いを裏付けています。データセンターや再生可能エネルギー資産における商業用不動産取引も、検査需要をさらに押し上げています。この需要の急増により、認定検査員の供給が依然として不足しているため、検査体制が逼迫し、競争の激しい地域市場ではサービス価格が上昇傾向にあります。
極めて細分化された事業者環境と価格圧力
数千もの個人事業主や地域密着型の中小企業が、汎用的な住宅検査業務で競合しており、米国の多くの大都市圏では平均単価が横ばいとなっています。プライベート・エクイティ・ファンドは、データ駆動型のスケジュール管理やクロスセリングによる相乗効果を活用して全国的な事業展開を目指すべく、ニッチなプロバイダーの統合を続けています。買収が相次いでいるにもかかわらず、上位5社の売上高は依然として世界全体の3分の1を大幅に下回っており、定型的な業務における価格競争は依然として激しい状況です。各事業者は、エネルギー監査、外壁の安全性認証、ドローンを活用した外壁スキャンなど、高単価が期待できる専門サービスへの投資を通じて差別化を図っています。顧客は、現場でのデータ収集とクラウドベースの分析、デジタルレポートの配信を融合させたエンドツーエンドのプラットフォームを高く評価しています。
セグメント分析
住宅検査サービスは、取引に牽引された需要が回復したことにより、2025年には建築検査サービス市場シェアの44.12%を占めました。米国の多くの州で免除条項が撤廃されているため、現在ではすべての住宅取引において認定レポートが必須となっており、これにより取引件数が増加しています。商業用建物検査サービスは、データセンター、物流、再生可能エネルギープロジェクトにおいて、資金調達スケジュールに連動した検査のマイルストーンが組み込まれていることから、着実に成長しました。「その他の専門サービス」の建物検査サービス市場規模は、エネルギー監査、ドローン調査、AIを活用したファサード分析に後押しされ、CAGR8.74%で拡大すると予測されています。
サービス提供各社は、欧州のゼロエミッション規制に対応するため、サーモグラフィー、ブロワードア試験、および炭素強度算定をセットで提供しています。カリフォルニア州のデッキ安全点検や、デンバー市で義務付けられているANSI/ASHRAE/ACCA 211-2018レベル2エネルギー監査は、ニッチな規制がいかに高利益率の業務を生み出すかを示しています。構造エンジニアとソフトウェア開発者を融合させた企業は、堅固な競争上の優位性を確立しています。
2025年には、大手不動産所有者や施設管理者が直接的な監督を好むため、社内検査チームが収益の56.21%を占めました。しかし、建築基準がより複雑になり、技術が急速に進化するにつれ、アウトソーシングサービスの建築検査サービス市場規模は、2031年までCAGR8.25%で拡大すると予測されています。外部の専門家は技術コストを多様な顧客基盤に分散させるため、中規模の所有者にとっても高解像度のLiDARやAIプラットフォームが手頃な価格となります。
保険会社や融資機関は、利益相反のリスクを軽減するため、第三者による認証をますます求めるようになっています。2024年にザ・コオペレーターズがカーソン・ダンロップを買収した事例は、保険グループが年間20万件以上の検査業務を処理する専門知識を確保するために、いかに垂直統合を進めているかを示しています。また、アウトソーシングは、全国規模のプロバイダーがスタッフを需要の高い地域に再配置することで、キャパシティの不均衡を緩和し、人手不足の緩和にもつながります。
地域別分析
2025年においても、北米は依然として地域別で最大の貢献源であり、その背景には、厳格な建築基準、老朽化した建物の高い建て替え率、そして技術導入に前向きな規制当局の存在があります。2024年の「国際建築基準(IBC)」の改訂に加え、カリフォルニア州の「タイトル24」改正など、新築物件への太陽光発電システムや蓄電池システムの設置を義務付ける州条例により、検査の範囲が拡大しています。米国エネルギー省によるゼロエミッション建築物の正式な定義は、入居許可が発行される前に検査会社が検証しなければならない統一的な指針を定めています。オレゴン州の検査員不足に象徴されるように、検査能力の制約により稼働率は高水準に維持され、価格の支えとなっています。
欧州は最も急成長している市場です。これは、「建築物のエネルギー性能に関する指令(EPBD)」により、2030年までにすべての新築建築物、2028年までに公共建築物に対してゼロエミッション化が義務付けられているためです。最低エネルギー性能基準により、性能が最も低いストックの上位16%に対して改修が義務付けられ、安定した改修検査業務が創出されています。「強化型エネルギー性能証明書」や「建物改修パスポート」には、資産のライフサイクル全体にわたる検査チェックポイントが組み込まれており、複数年にわたる収益の見通しが立っています。サーマルイメージングドローンやライフサイクル炭素排出量計算ツールを保有する事業者は、国境を越えた枠組みにおいて優位に立っています。
アジア太平洋地域では、インフラ投資やスマートシティ構想を牽引役として、力強い拡大が続いています。日本の建設生産額は2024年に6,092億7,000万米ドルに達し、2029年までに7,166億6,000万米ドルに達すると予測されており、コンプライアンス検証や品質管理に対する需要が持続しています。2024年にビューローベリタスがオーストラリアのAPPグループを買収したことで、大規模な交通プロジェクトにおける同社の事業基盤が強化され、この地域における業界再編の動向が浮き彫りになりました。各国で異なる規格が依然として国境を越えた標準化を妨げていますが、地域横断的なクライアントは、統一されたデジタルプラットフォームを展開しつつ、現地の要件に対応できる企業を好む傾向にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 不動産取引件数の増加
- 建築安全に関する規制および基準の厳格化
- OECD諸国における老朽化した建築ストック
- ドローンを用いた空中点検の急速な普及
- スマートビルにおけるAIを活用した欠陥分析
- ネットゼロ義務化がエネルギー監査の需要を牽引しています
- 市場抑制要因
- プロバイダー市場の高度な細分化と価格圧力
- 認定検査員の不足
- 損害保険料の値上がり
- ドローン/遠隔検査をめぐるプライバシーへの懸念
- バリュー・サプライチェーン分析
- 規制状況と政府の取り組み
- 技術展望
- 経済・市場の見通し
- 主要な業界動向
- 業界の魅力度―ファイブフォース分析分析
- 新規参入業者の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場規模と成長予測
- サービス別
- 住宅検査サービス
- 特定部品検査サービス
- 商業用建物検査サービス
- その他の専門サービス
- 調達形態別
- 社内サービス
- アウトソーシングサービス
- 用途別
- 住宅
- 商業
- その他
- エンドユーザー別
- 不動産会社および仲介業者
- 不動産所有者および投資家
- 政府・自治体
- 保険・金融機関
- 施設管理会社
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- その他の欧州諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SGS Group
- Bureau Veritas
- Intertek Group plc
- DEKRA SE
- NV5 Global
- AmeriSpec Inspection Services
- HouseMaster
- National Property Inspections
- Pillar To Post
- WIN Home Inspection
- SAFEbuilt
- Quality Built
- Criterium Engineers
- Houspect
- Resicert
- HomeTeam Inspection Service
- InterNACHI(International Association of Certified Home Inspectors)
- DEKRA Drone Inspection Services
- AeroSpect NY
- Drone Fly Inspect
第7章 市場機会と将来の展望


