


インドネシアのフルコンテナロード(FCL):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia Full Container Load (FCL) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163597
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドネシアのフルコンテナ積載(FCL)市場規模は2025年に53億2,000万米ドルと評価され、2026年の57億2,000万米ドルから2031年までに78億2,000万米ドルに達すると予測されており、2026年から2031年までの予測期間におけるCAGRは6.45%となる見込みです。
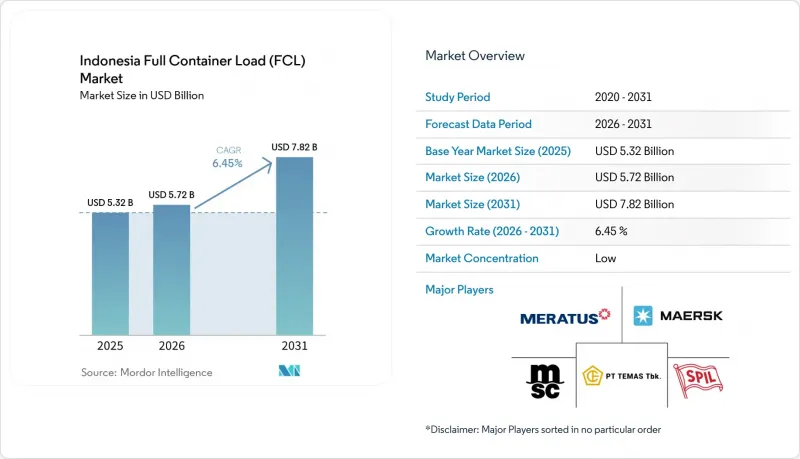
インドネシアのフルコンテナ積載(FCL)市場は、コンテナ利用の増加、産業加工への投資、およびインドネシアの島々間の貿易によって支えられています。これらの島々間では、輸送ルート、輸出拠点、現地の取扱能力によって貨物動向が大きく異なります。本レポートは、貿易フロー(国内/島間FCL、国際FCL)、コンテナの種類(ドライ、冷蔵、タンク、特殊装備)、コンテナサイズ(20フィート、40フィート)、エンドユーザー産業(製造・工業、小売・消費財、食品・飲料など)、および地域(ジャワ、スマトラ、カリマンタンなど)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドネシアのフルコンテナ積載(FCL)市場の動向と洞察
コンテナ化の進展により、国内および輸出のFCL取扱量が拡大しています
国内貨物は、バラ積み輸送からコンテナ輸送へと移行しており、これにより、貿易全体の成長のみに依存しない予約が生み出されています。TPKセマランによると、2026年1月から5月にかけて、輸出コンテナ数は前年同期比13.7%増の189,162 TEUとなりました。より多くの製造業者が、定期的な輸送手段として専用FCL輸送を選択するようになり、二次港における信頼性も向上しています。この変化により、インドネシアのFCL市場は、主に商品価格に連動する貨物流動よりも安定した需要基盤を得ています。また、船社は定期的な産業向け輸送に合わせて船舶の配船を調整できるため、輸送能力の計画立案にも寄与しています。
港湾拡張によるコンテナ取扱能力と効率の向上
新たなターミナル容量の増強により、インドネシアのフルコンテナ積載(FCL)市場の供給構造が変化しています。ペリンド社は2026年8月、タンジュン・プリオクで「ターミナル2・ペティケマス」の運営を開始し、517.5メートルのバースと9万8,700平方メートルのヤードスペースを追加しました。ペリンドの「インドネシア・ネットワーク・ペンデュラム」計画では、2026年末までに7か所が計画されているものを含め、20の島間海運回廊を対象としています。パティマン港の初期処理能力は20万TEUであり、次の段階では60万TEUへと拡張される予定です。ゲートウェイを増加させることで、単一のハブへの依存度を低減できますが、その効果は道路、鉄道、およびデポとの接続状況に左右されます。したがって、二次港湾への投資は、新たな処理能力によってボトルネックが解消されるのか、それとも内陸部にシフトしてしまうのかを決定づけるため、極めて重要です。
空コンテナの不均衡が再配置コストとバックホールコストを増加させている
東西間の貿易不均衡は、インドネシアのフルコンテナ積載(FCL)市場にとって、依然として根強いコスト問題となっています。これは、東西間の積載率が30%前後にとどまっており、多くのコンテナが東部港から空コンテナのまま戻っていることを示しています。PELNIの2025年のデータによると、トル・ラウト(Tol Laut)航路における輸出貨物は9,103 TEU、帰路貨物は4,039 TEUでした。この不均衡により、再配置費用が増加し、輸出業者向けの運賃も上昇しました。学術調査においても、市場構造や空コンテナのバックホールが、トラック輸送のコスト効率における重要な要因であることが指摘されています。この制約は、ジャワ島を拠点とする輸送ルートに比べて復路の積荷が不確実な、遠隔地の生産地域において特に顕著です。
セグメント分析
2025年、国内および島間輸送サービスは、インドネシアのフルコンテナ積載(FCL)市場シェアの65.89%を占めました。トル・ラウト・プログラムは2025年に104の港湾をカバーし、6,234億ルピア(3,740万米ドル)の補助金支援を受けました。2026年の配分額は、貨物委託メカニズムの下で5,250億ルピア(3,150万米ドル)に変更されました。需要が定着するにつれ、このプログラムは民間事業者に対して商業的に採算の取れる航路を開拓する可能性があります。2025年の「トル・ラウト」の輸送量に占める復路貨物の割合はわずか31%にとどまっており、逆方向の貨物を集荷することの課題が示されています。
国際航路は成長が著しい貿易フローであり、2026年から2031年にかけてCAGR8.94%が見込まれています。国際航路では、輸入便で原材料や資本財を、輸出便で加工品を輸送しています。このような貨物構成のため、運送業者は、定期的な産業需要と貿易ルートの不均衡の両方を管理する必要があります。インドネシアのフルコンテナ積載(FCL)市場においては、事業者が輸出貨物を集約し、信頼性の高いバックホール貨物を確保できる場合にメリットが得られます。この要件は、東部航路における民間投資の意思決定において、今後も中心的な要素であり続ける可能性があります。
2025年、インドネシアのフルコンテナ積載(FCL)市場規模のうち、ドライコンテナが82.37%を占めました。ジャワ島とスマトラ島では、冷蔵倉庫や規格に準拠した物流施設がより整備されているため、リーファーコンテナの収益性が高くなっています。サービスプロバイダーが適正流通基準(GDP)の要件を満たすにつれ、医薬品の取り扱いに対する要求はますます厳しくなっています。こうした要件は、検証済みの取り扱い手順と設備を備えた運航会社に有利に働く可能性があります。
冷蔵コンテナは、2031年までCAGR9.45%を記録すると予想されており、これはコンテナの種類の中で最も高い成長率となります。医薬品の流通、水産物、加工食品、および栄養支援プログラムの物流が、温度管理された輸送能力への需要を支えています。医薬品輸送の30%は、依然として輸送中に温度管理上の問題に直面しています。このギャップにより、東部回廊において、より安定した冷蔵コンテナサービスへの需要が生まれています。したがって、インドネシアのフルコンテナ積載(FCL)市場では、ドライコンテナが依然として主要な輸送量基盤である一方で、特殊用途の輸送能力に対する需要の余地があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
- 市場規模、成長率および将来予測
- 主な需要要因とFCL輸送の動向
- 主要なFCLゲートウェイと貨物の集中状況
- 競合情勢と主要なFCLプロバイダー
第4章 市場情勢
- 市場概要とフルコンテナ積載(FCL)市場の重要性
- 市場促進要因
- コンテナ化の進展により、国内および輸出のFCL輸送量が増加しています
- 港湾拡張によるコンテナ取扱能力と効率の向上
- 産業投資の拡大が、輸出志向型のコンテナ貨物の需要を押し上げています
- デジタル化による港湾と内陸部の連携および輸送状況の可視化の向上
- Sea-Toll Development、インドネシア東部のコンテナ輸送の接続性を強化
- 冷凍コンテナの需要拡大により、特殊コンテナ輸送のニーズが高まっています
- 市場抑制要因
- 空コンテナの需給不均衡により、再配置コストとバックホールコストが増加しています
- 港湾と内陸部の遅延により、コンテナ物流コスト全体が増加しています
- 効率的なコンテナのアクセス性を制限している地域ごとのインフラの格差
- 通関手続きや書類作成の複雑化が、FCLの処理における摩擦を増大させている
- バリューチェーンの構造とFCL貨物の流れの分析
- 規制の枠組みおよびFCL輸送のコンプライアンス分析
- 技術の導入とFCLのデジタル化動向の分析
- 主要港湾およびFCLゲートウェイの集中度分析
- FCL運賃および追加料金の動向分析
- 海運会社のネットワークおよびサービス網の分析
- ポーターのファイブフォース分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測
- 貿易動向別
- 国内/ 島間FCL
- 国際FCL
- 輸入フロー
- 輸出フロー
- コンテナの種類別
- ドライコンテナ
- 冷蔵コンテナ
- タンクコンテナ
- 特殊装備コンテナ
- コンテナサイズ別
- 20フィートコンテナ
- 40フィートコンテナ
- エンドユーザー産業別
- 製造・産業
- 小売・消費財
- 食品・飲料
- 自動車および自動車部品
- 化学・石油化学
- 電子・電気
- 農林業
- 医療・医薬品
- その他のエンドユーザー
- 地域別
- Java(ジャカルタおよびBOD)
- スマトラ
- カリマンタン
- スラウェシ
- バリおよびヌサ・テンガラ
- パプア地域およびモルッカ諸島
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mediterranean Shipping Company(MSC)
- A.P. Moller-Maersk
- CMA CGM
- COSCO SHIPPING Lines
- Ocean Network Express(ONE)
- Hapag-Lloyd
- Evergreen Marine Corporation
- Yang Ming Marine Transport Corporation
- HMM Co., Ltd.
- Pacific International Lines(PIL)
- ZIM Integrated Shipping Services
- Wan Hai Lines
- SITC International Holdings
- X-Press Feeders
- PT Salam Pacific Indonesia Lines(SPIL)
- Meratus Group
- PT TEMAS Tbk
- PT Samudera Indonesia Tbk
- PT Tanto Intim Line
- DHL Global Forwarding
- Kuehne+Nagel International AG
- DSV A/S
第7章 市場機会と将来の展望
第8章 付録



