


中国・欧州間のRo-Ro海上貨物輸送:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
China-Europe Ro-Ro Ocean Freight Transport - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117987
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中国・欧州間のRo-Ro海上貨物輸送市場の規模は、2025年に12億3,000万米ドルと評価され、2026年には13億3,000万米ドルに達し、2031年までに19億3,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR7.84%で成長すると見込まれています。
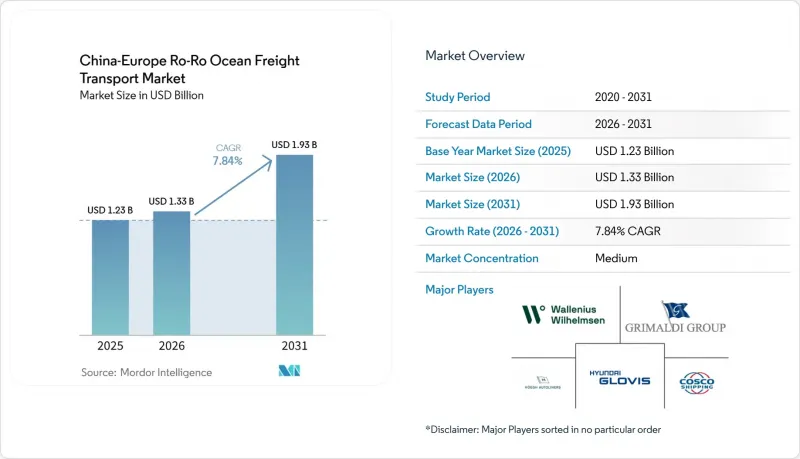
中国・欧州間のRo-Ro海上貨物輸送市場は、中国からの自動車輸出の急増を背景に拡大しており、乗用車の輸送量が依然として車両構成や航路計画の主導役となっています。本レポートは、貨物タイプ(乗用車、商用車、オフロード車)、船舶のサイズ(小型船舶、中型船舶、大型船舶)、エンドユーザー産業(OEM、ディーラー、その他(レンタル会社、フリートリース会社、その他))、貨物流量/ルートクラスター(中国の輸出分析、欧州の輸出分析)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
中国・欧州間のRo-Ro海上貨物輸送市場の動向と洞察
中国製EV輸出の専用Ro-Ro船輸送能力へのシフト
2025年、中国の電気自動車(EV)輸出台数は2倍以上の250万台を超え、電気自動車モデルは中国の自動車輸出総数の35%以上を占めるようになりました。これは2024年の20%から増加した数値です。この輸出量の増加により、中国・欧州間のRo-Ro海上貨物輸送市場は引き続き圧力を受けています。というのも、この航路では依然として、高価値な輸出品の大部分を専用自動車運搬船に依存しているからです。中国の大手自動車メーカー10社は、2026年の海外販売目標を合計700万台以上と発表しており、新造船が就航しても予約需要は高水準を維持しています。また、自動車メーカー各社は自社フリート戦略を通じて輸送能力を直接確保しており、BYDは現在、年間30万台の車両を輸送する自社所有のPCTC(自動車専用船)8隻を運航しています。これは、中国・欧州間のRo-Ro海上貨物輸送市場において、貨物量が増加しているだけでなく、表向きの輸出数値が示唆するよりも、一般市場で利用可能な輸送能力の柔軟性が低下していることを意味します。
中国・欧州航路における自動車専用船の積載枠不足
中国・欧州間のRo-Ro海上貨物輸送市場が依然として逼迫しているのは、船舶の供給が問題の一部に過ぎず、埠頭へのアクセス、ターンアラウンド時間、航海スケジュールが同様に重要であるためです。中国の自動車メーカーが利用可能なスロットの確保に奔走した結果、中国から欧州へのスポット運賃は2026年半ばまでに1立方メートルあたり150米ドルに達し、2025年第4四半期の平均の2倍となりました。同報告書では、Ro-Roの輸送能力がピーク時の需要を吸収できなかったため、100万台の自動車がコンテナ船で輸送されていたと指摘されており、これは供給状況が改善すれば、純粋な自動車専用船に戻ってくる可能性のある潜在的な貨物の規模を示しています。紅海回避により、一部の航海では10~14日の日数増が生じており、各船舶が年間に完了できる航海回数が減少した一方で、中国・欧州間のRo-Ro海上貨物輸送市場全体で稼働率は堅調に推移しています。また、EU排出量取引制度(EU ETS)のコストやIMO 2030の遵守要件により、旧式の船舶の競争力が低下しており、フリートの更新を後押しする一方で、欧州の港湾を就航する運航事業者にとっては運営コストの高止まりにつながっています。
新造船の供給増による運賃逼迫の緩和の可能性
中国・欧州間のRo-Ro海上貨物輸送市場は、新造船の供給をもはや遠い将来のリスクとして扱えない段階に入りつつあります。クラークソンズ社は、2026年のPCTCフリートの成長率を8%と予測しているのに対し、需要の伸びは1%から2%にとどまると見込んでおり、輸出の勢いが鈍化した場合、運賃を支え続ける余地は狭まることになります。この同じサイクルにより、すでに過去最高の引き渡し実績が記録されており、2025年には75隻のPCTCが引き渡され、2025年までの3年間で133隻、CEU換算で約100万CEUに相当する船舶が引き渡されました。2023~2028年にかけて引き渡された、あるいは引き渡し予定の276隻のPCTCのうち、80%を中国の造船所が占めており、この航路全体で供給の集中的な増加が見られます。関税や自動車販売の鈍化により輸出需要が軟化すれば、中国・欧州間のRo-Ro海上貨物輸送市場では2027年以降、稼働率が低下する可能性があり、中小規模や老朽化した船主が最も大きな圧力に直面することになると考えられます。
セグメント分析
2025年、中国・欧州間のRo-Ro海上貨物輸送市場規模の62.04%を乗用車が占めており、これは欧州向け中国製バッテリー式電気自動車(BEV)とプラグインハイブリッド電気自動車(PHEV)の輸出規模を反映しています。2025年のEUにおける中国製EVの販売台数は94万台に達し、2024年から50%近く増加しました。これにより、乗用車の積載能力は、フリートの展開決定において引き続き中心的な要素となりました。2025年には、中国ブランドがEUへの中国からの輸入シェアで70%を超え、2023年の50%から上昇しました。これは、完成車の流通の多くが現在、中国ブランドの成長と密接に結びついていることを示しています。乗用車の基盤は中国の国内ブランドだけにとどまらず、Volkswagen、BMW、日産、Hyundai、Stellantisも、海外への自動車輸出のために中国での生産を活用しています。
商用車は、中国・欧州間のRo-Ro海上貨物輸送市場において最も急成長している貨物種別であり、2031年までのCAGRは9.53%と見込まれていますが、その規模は依然として乗用車よりも小さいままです。この成長は、BYD、Yutong、Higerといった中国のトラックバスメーカーによる欧州での流通網の着実な拡充と関連しています。オフロード車両は、建設・農業・鉱業用機器がRo-Roの積載パターンに適合し、長距離航路における混合船舶の活用を支えているため、依然として重要な貨物密度をもたらしています。2026年までに、EUのバッテリーパスポート要件がすべてのEVバッテリー輸入に対して義務化されることになり、運航各社は、中国・欧州間のRo-Ro海上貨物輸送産業全体におけるトレーサビリティの要件を満たすため、デッキレイアウトや書類手続きの調整を進めています。
2025年には、4,000CEUを超える大型船舶が中国・欧州間のRo-Ro海上貨物輸送市場シェアの58%を占め、長距離車両輸送ルートにおいて深海規模の船舶が強く好まれていることが浮き彫りとなりました。現代グロービスは2026年4月、世界初の10,800CEU級PCTC「グロービス・リーダー」を就航させました。これは、欧州向けサービスにおけるスロット密度の向上と単位コストの削減に向けた明確な動きを示しています。また、これらの船舶に採用されているLNGデュアルフューエル推進システムは、排出規制への対応コストが高騰しつつある欧州の港に寄港する運航事業者にとって、コスト面でのメリットをもたらしています。グリマルディ社が進める、アンモニア対応の9,000CEU超の船舶計画も、同様の論理に基づいています。これは、中国・欧州間のRo-Ro海上貨物輸送市場において、船舶の規模と燃料の柔軟性が今や密接に結びついていることを示しています。
中型船は最も成長が著しい船種であり、2031年までのCAGRは9.90%と見込まれています。これは、メガキャリアが常に提供できるとは限らないフィーダー業務や二次港へのアクセスに対する需要を反映したものです。この二極化は、中国・欧州間のRo-Ro海上貨物輸送市場が2つの軌道で成長していることを意味しており、超大型船が幹線ルートを担当し、中型船が小規模なターミナルへのフィーダー輸送を担っています。「K」LINEは2026年6月、子会社のKESS向けに1,380CEUのLNGデュアルフューエルPCTCを4隻発注しましたが、これらの船舶は、サイズ制限のある欧州の小規模な輸入車ターミナル向けに特別に設計されたものです。2,000CEU未満の小型船についても、船齢が最も高いという課題に直面しており、6,000CEU未満のPCTCの70%が現在15年以上経過しているため、中国・欧州間のRo-Ro海上貨物輸送産業全体で、船舶の更新サイクルが活発に続いています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要とRo-Ro海上貨物輸送市場の重要性
- 市場促進要因
- 中国製EV輸出の専用Ro-Ro船輸送能力へのシフト
- 中国・欧州航路における自動車専用船の積載枠不足
- 東アジアから欧州へのトンマイル需要の増加
- 損害を最小限に抑えるRo-Ro輸送とコンテナ輸送の代替に関するOEMの選好
- より大型で燃費効率の高いPCTCへのフリート更新
- 欧州の港湾と内陸部における自動車の接続性
- 市場抑制要因
- 新造船の供給増による運賃逼迫の緩和の可能性
- 欧州主要ゲートウェイにおける港湾の混雑とバースの制約
- 中国の自動車輸出をめぐる貿易政策と関税の変動
- 欧州の二次的な荷揚げ港におけるRo-Roインフラの不足
- 規制の枠組み
- バリューチェーンと流通チャネルの構造分析
- 技術革新の展望
- ポーターのファイブフォース分析
- 港湾・ターミナルインフラの分析
- サステナビリティとESG分析
- 中国・欧州間のローロー海上貨物輸送の変遷
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測(金額、2026~2031年)
- 貨物タイプ別
- 乗用車(2輪車と3輪車を含む)
- 商用車
- オフロード車
- 船舶のサイズ別
- 小型船舶(2,000CEU未満)
- 中型船舶(2,000~4,000CEU)
- 大型船舶(4,000CEU以上)
- エンドユーザー産業別
- OEM
- ディーラー
- その他(レンタル会社、フリートリース会社、政府・防衛用車両、その他)
- 貨物流量/ルートクラスター別
- 中国の輸出分析
- 英国
- ドイツ
- オランダ
- ベルギー
- スペイン
- イタリア
- その他の欧州諸国
- 欧州の輸出分析
- 英国
- ドイツ
- オランダ
- ベルギー
- スペイン
- イタリア
- その他の欧州諸国
- 中国の輸出分析
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- Wallenius Wilhelmsen
- Hoegh Autoliners
- Grimaldi Group
- COSCO SHIPPING Specialized Carriers
- Hyundai Glovis
- EUKOR Car Carriers
- Nippon Yusen Kabushiki Kaisha(NYK)
- Kawasaki Kisen Kaisha("K" Line)
- Mitsui O.S.K. Lines(MOL)
- DFDS A/S(Europe-focused Ro-Ro operator)
- Sallaum Lines
- China Merchants Shenzhen RoRo Shipping Co., Ltd.
- SAIC Anji Logistics
- BYD Shipping
- China Merchants Energy Shipping(CMES)
- HMM Co., Ltd.
- Eastern Pacific Shipping
- Ray Car Carriers
- Neptune Lines
- Siem Car Carriers
- NMT International Shipping B.V.
- Chery International Logistics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日