


常温保存可能な牛乳:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Non-Perishable Milk - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163436
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
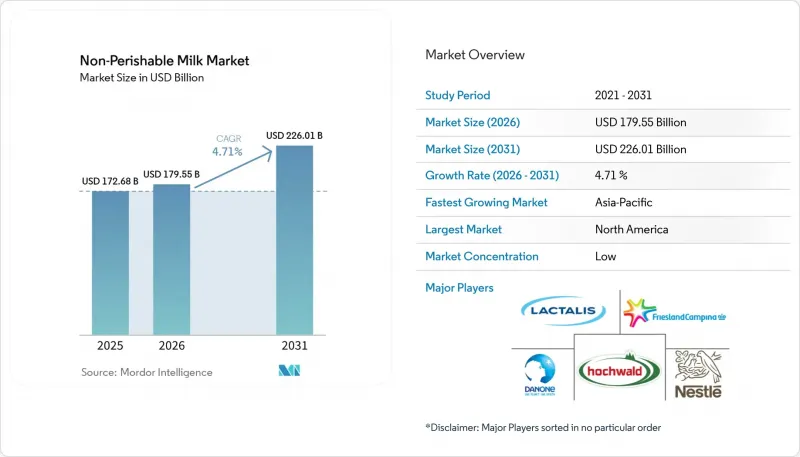
Mordor Intelligenceによると、保存可能な牛乳市場の規模は2025年に1,726億8,000万米ドルと評価され、2026年には1,795億5,000万米ドルに達し、2026年から2031年にかけてCAGR 4.71%で推移し、2031年までに2,260億1,000万米ドルに達すると予測されています。
世界の常温保存可能牛乳市場の動向と洞察
小売店での保存期間の延長が在庫管理の効率化を促進
保存期間の延長により、小売業者は賞味期限までに商品を販売する時間が長くなり、頻繁な補充の必要性が減り、潜在的な商品ロスが最小限に抑えられるため、在庫管理の効率が向上します。2024年8月、米国農務省はUHT殺菌牛乳を常温保存可能と分類し、使用前の冷蔵保管が不要であると認定しました。この保存期間の延長により、小売業者はより大きな在庫バッファーを維持し、在庫回転を簡素化し、迅速な売り切りへの圧力を軽減することが可能になります。また、継続的な冷蔵保管を必要とせずに、地理的に離れた市場への集中倉庫管理および流通を支援し、サプライヤーが異なる小売拠点にわたる在庫管理においてより大きな柔軟性を得られるようになります。販売期間が長くなることで、保存期間の短さに起因する在庫ロスをさらに削減し、小売店舗全体での商品の入手可能性を向上させることができます。
コールドチェーンインフラへの依存度の低減
コールドチェーンの不備は、南アジア、サハラ以南のアフリカ、東南アジア全域において、非生乳市場での需要を支え続けています。グジャラート州にあるSIGの無菌紙パック工場は2025年に本格稼働を開始し、インドの乳製品加工業者にとってのリードタイムを短縮します。常温保存可能な形態は、冷蔵ネットワークが限られている地域における乳製品の商業流通を支えています。また、継続的な冷蔵を必要とせずに長期保存と広範な流通を可能にするため、乳製品加工業者は、冷蔵物流のコストが高額であるか、維持が困難なサービスが行き届いていない市場にも参入できるようになります。これらの形態は、加工業者が完全な冷蔵流通システムに投資することなく、衛生的な包装要件を満たすのに役立ちます。その結果、コールドチェーンの容量よりも消費の伸びが速い都市において、常温保存可能な牛乳市場は依然として重要な役割を果たしています。
生乳との味や官能的な違い
135~150°CでのUHT処理は、メイラード反応や乳糖の分解反応を通じて風味を変化させる可能性があります。パルス電界処理、高圧処理、オーム加熱、超臨界二酸化炭素処理は、広範な商業的導入には依然としてコストが高すぎます。こうした制約により、生産者が加工コストを大幅に増加させることなく官能品質を向上させることは困難です。また、UHT処理の保存期間という利点を維持しつつ、生乳のような官能特性を実現するためのコストも上昇する可能性があります。その結果、2031年まで、標準的なUHTホワイトミルクが、低温殺菌された生乳との官能的な差を完全に埋めることは難しいでしょう。この問題は、日本、オーストラリア、および英国におけるプレミアム常温保存用ホワイトミルクにとって特に重要な課題です。消費者が慣れ親しんだ官能プロファイルに対して追加の対価を支払う意思がある市場では、生乳が優位性を維持できるでしょう。
セグメント分析
2025年時点で、UHT牛乳は非生乳市場の57.78%を占めており、同カテゴリーにおける販売量の主力となっています。小売、外食産業、および機関向けチャネルでは、UHT牛乳が広く利用されています。その長い保存期間により、冷蔵コストが高い、あるいは冷蔵設備が限られている地域での流通が可能となっています。練乳は、2026年から2031年にかけてCAGR 6.83%を記録し、最も急速に成長する製品タイプになると予測されています。東南アジアのカフェ文化やタピオカティー業界では、加糖練乳が主要な原材料として不可欠です。インドや湾岸諸国の菓子類メーカーも、高付加価値のデザート製品に練乳を使用しています。こうした用途が拡大するにつれ、このカテゴリーは従来の汎用商品としての役割を超えて発展しつつあります。
エバミルクは、製パン、調理、および業務用フードサービスにおいて依然として重要な役割を果たしています。その高濃度のタンパク質含有量と、常温で2~3年の保存期間は、輸出調達や人道支援のサプライチェーンを支えています。缶詰は、耐圧性や長期保存を必要とする購入者にとって特に適しています。UHT牛乳は、機能性を前面に打ち出せるため、小売販売量において依然として中心的な位置を占めています。フレーバー付きやオーガニックの常温保存可能牛乳は、成熟した小売市場で勢いを増しています。こうした市場では、プライベートブランドの栄養強化製品が、ブランド品の汎用UHT牛乳に取って代わる可能性があります。その結果、非腐敗性牛乳業界において、製品の差別化がますます重要になってきています。
2025年時点で、非腐敗性牛乳市場規模の67.95%を牛乳が占めました。確立された酪農インフラと高い平均乳量により、その主導的な地位が支えられています。また、牛乳は輸出市場全体で規制面での理解が深まっている点でも有利です。ヤギ乳やその他の動物由来の乳製品は、より小規模な専門分野や健康志向の乳製品カテゴリーに属しています。これらの製品は高価格帯で販売可能ですが、販売量に占めるシェアは限られています。水牛乳は最も成長が著しい原料であり、2031年までのCAGRは7.35%と予測されています。
水牛乳は、平均脂肪分が7~8%であるため、練乳やエバミルクに適しています。一方、牛乳の脂肪分は通常3.5~4%であり、濃縮製品における原料特性が異なります。この違いにより、水牛乳は用途主導型の製品カテゴリーにおいてより重要な役割を果たしています。ウッタル・プラデーシュ州、ラージャスターン州、ハリヤーナ州における飼育頭数の増加が、さらなる供給拡大を支えています。この増加は、南アジアおよび東南アジアにおける加工エコシステムを強化しています。原料の選択は、今後も地域の牛乳の入手可能性、脂肪分要件、および現地の消費者の嗜好と密接に関連し続けるでしょう。
地域別分析
2025年、北米は非生乳市場の38.12%のシェアを占めました。先進的な小売システム、機関需要、および栄養強化型、乳糖フリー、オーガニックのUHT製品の入手可能性が、この地位を支えています。販売量では米国が同地域をリードしています。メキシコとカナダは、非公式小売店、コンビニエンスストア、およびコストパフォーマンスを重視した常温乳製品を通じて需要に貢献しています。包括的なコールドチェーンが整備されたにもかかわらず、UHT牛乳への需要は消滅していません。むしろ、これにより各ブランドは、UHT牛乳を「常備品」として位置づけ、乳製品の棚スペース全体を拡大することが可能になっています。
欧州は、常温保存可能な牛乳の市場規模で第2位の地域です。UHT牛乳は、この地域の大部分において、食料品店の主力商品となっています。ドイツ、イタリア、スペイン、オランダでも、常温保存型乳製品の小売利用が活発です。ポーランドとベルギーでは、消費者がコストパフォーマンス重視の製品を求める傾向から、より急速な成長が見られました。アーラ社のロッカービー・プロジェクトは、英国における大規模なUHT生産能力への継続的な投資を物語っています。包装要件も、リサイクル可能で紙を基材としたシステムへの投資に影響を与えています。欧州は、確立された消費習慣と技術投資が組み合わさっているため、常温保存型乳製品市場において依然として重要な位置を占めています。
アジア太平洋地域は、CAGR 6.30%を記録し、2031年までで最も急速に成長する地域市場となります。インド、インドネシア、ベトナム、タイでは、都市化の進展がコールドチェーンの容量拡大を上回るペースで進んでいます。中国は、この地域で最大の常温乳製品の消費量を誇り、地方都市への流通網を拡大しています。東南アジアのカフェやタピオカティーでの消費が、練乳やエバミルクへの需要を支えています。中東およびアフリカにおける需要は、2つの傾向が見られます。湾岸地域の消費者は、日常的な紅茶やコーヒーの淹れ方に常温乳製品を使用しているのに対し、アフリカの消費者は、コールドチェーンが依然として限られている地域でこれらを利用しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 小売店での陳列期間の延長により、在庫管理の効率が向上しています
- コールドチェーンインフラへの依存度の低下
- UHT加工および無菌包装技術の進歩
- 冷蔵保管および輸送の需要の減少
- 食料品の長期保存を好む世帯が増加しています
- 国境を越えた長距離の牛乳流通を可能にする無菌加工
- 市場抑制要因
- 生乳との味や食感の違いに関する認識
- 高い加工コストおよび無菌包装コスト
- 生乳や特選乳製品と比較して、プレミアムとしての位置づけが限定的である
- 冷蔵生乳に対する消費者の嗜好
- 消費者行動分析
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- UHT牛乳
- エバミルク
- 練乳
- その他
- ソース別
- 牛乳
- バッファローミルク
- ヤギ乳
- その他の動物の乳
- 包装別
- テトラパック/アセプティックカートン
- カン
- プラスチックボトル
- パウチ
- その他
- 流通チャネル別
- ハイパーマーケット・スーパーマーケット
- コンビニエンスストア・グローサリー
- オンラインリテール
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Lactalis Group
- Nestle S.A.
- Danone S.A.
- Hochwald Foods GmbH
- Royal FrieslandCampina N.V.
- Gujarat Co-operative Milk Marketing Federation Ltd.(AMUL)
- Saputo Inc.
- Almarai Company
- Parmalat S.p.A.
- Arla Foods amba
- DANA Dairy
- Parag Milk Food
- MULLER
- DMK Group
- Agropur
- Mother Dairy
- Al Ain Farms
- Lactasoy Co., Ltd.
- Savencia SA
- Meiji Group
第7章 市場機会と将来の展望



