


冷蔵コンテナ輸送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Refrigerated Container Shipping - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157147
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、冷蔵コンテナ輸送市場は、2025年の99億9,000万米ドルから2026年には104億8,000万米ドルへと拡大し、2031年までに126億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR3.81%を記録する見込みです。
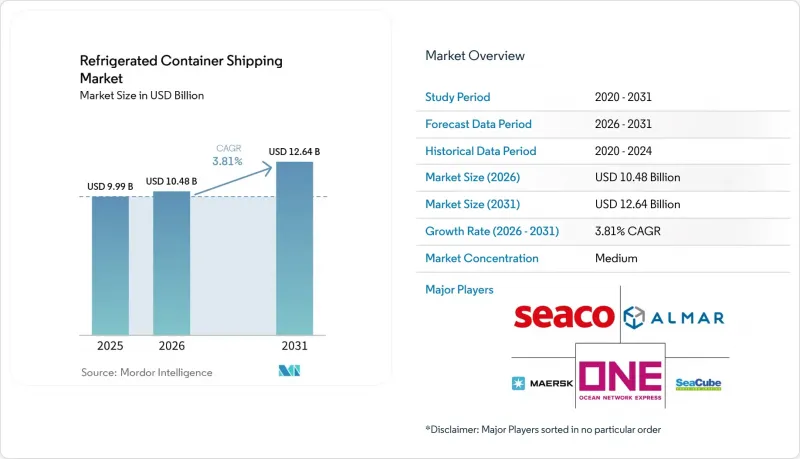
この成長の背景には、アジア太平洋地域におけるタンパク質貿易の拡大や、低GWP(地球温暖化係数)の冷蔵技術を後押しする規制上の追い風がありますが、最近のスエズ運河を迂回する航路変更により、実質的な輸送能力が逼迫し、スポット運賃が上昇したため、荷主はコストの変動リスクにさらされています。本レポートは、輸送手段(海上輸送など)、コンテナサイズ(小型、大型、ハイキューブ)、温度帯(冷蔵、冷凍)、用途(園芸、乳製品、肉・魚・家禽、加工食品など)、および地域(北米、南米、アジア太平洋、欧州、中東・アフリカ)ごとに分類されています。市場予測は、市場規模(米ドル)で提示されています。
世界の冷蔵コンテナ輸送市場の動向と洞察
貿易関係の拡大
RCEP(地域包括的経済連携)などの特恵関税枠組みにより、中国の輸出業者は果物や野菜の92%を関税減免で出荷できるようになり、2026年初頭には生鮮食品の輸出が前年比18.7%増加しました。広西とホーチミン市を結ぶ冷蔵コンテナのエクスプレス・ループにより、輸送時間が最大2日短縮され、航空輸送に比べて60~70%のコスト削減が実現したため、冷蔵コンテナの需要は、長距離の点対点モデルから、機動性の高いアジア域内のフィーダー便へとシフトしています。メキシコの100億米ドル規模の農産物貿易は、USMCA(米国・メキシコ・カナダ協定)による通関手続きの効率化を活用しており、北米への南北冷蔵庫輸送回廊を強化しています。関税の最適化とリードタイムの短縮という魅力により、輸送網の再編が進んでおり、運送各社はコンテナを混雑した幹線ルートから、地域的なハブ・アンド・スポーク型ネットワークへと再配置しています。
生鮮食品の需要増加
中国のコールドチェーン物流量は2025年に3億8,140万トンに達し、当日配送を約束するオンライン食料品プラットフォームに牽引され、4.5%の増加となりました。地方都市におけるインフラ整備により、チリ産チェリーは、保存期間を損なうことなく、制御雰囲気下で20日間の輸送ルートを移動できるようになりました。買い手が低コストの東南アジア産を調達したことで、生鮮・冷蔵魚の輸入量は97%も急増しました。これは、コモディティの流れが効率性を追求する一方で、プレミアム貨物は確実な積み込みポイントを確保するために追加費用を支払うという、「バーベル型市場」を如実に示しています。この二極化により、冷蔵コンテナ海運市場は、2つの異なる価値層に合わせて、輸送能力、価格設定、サービスレベルを調整せざるを得なくなっています。
リーファーコンテナの維持コストの高さ
可変速ファンや先進的なコンプレッサーにより、エネルギー使用量を最大20%削減できますが、オーバーホールや調整には依然として年間単位収益の10~20%が費やされています。EUのFガス規制や米国のAIM法による義務化により、R744などの自然冷媒への切り替えが加速しており、資本要件が高まり、小規模事業者に負担がかかっています。また、低炭素コールドチェーンを推進する中国の2025年12月の指令も同様に、旧式のトラックの廃車を進め、投資回収期間を短縮する一方で、長期的な効率性の向上をもたらすことが期待されています。
セグメント分析
2025年、海上輸送は81.69%の市場シェアを占め、キログラム当たりのコスト効率の恩恵を受ける冷蔵コンテナ輸送市場において、大陸間航路での優位性を維持しました。しかし、中国・ASEAN間のエクスプレスループによりドア・ツー・ドアの所要時間が最大2日短縮されることから、鉄道・海上複合輸送はCAGR4.55%で成長すると予測されています。非海上輸送モードにおける冷蔵コンテナ輸送市場の規模は依然として小規模です。それでも、充電ポイントを備えた鉄道ランプや都市部の電気トラックへの投資が相次いでおり、これは機動性の高い複合ネットワークへの転換を示唆しています。輸送モードの乗り換え時にコールドチェーンの完全性が損なわれる可能性があるため、機器の標準化とリアルタイムの調整が極めて重要となります。
地政学的緊張により海上輸送が混乱すると、輸送手段の転換は加速します。アジア・欧州間の航路におけるケープタウン迂回により、運賃が高くなるにもかかわらず、荷主は中央アジアの鉄道回廊へとシフトしており、2025年半ばまでに中国で電気トラックの普及率が35%を超えると、大気汚染が深刻な大都市圏において、ゼロエミッションのラストマイル配送が可能になります。しかし、制約も依然として残っています。シャーシの供給不足、都市部での配送時間帯制限、そして二次港における発電機用燃料インフラの不足は、運送業者が利害関係者と連携を図らない限り、サービス提供の断絶を招くリスクがあります。
ハイキューブコンテナは2025年に47.79%の市場シェアを占め、CAGR 4.01%で拡大しています。その13%の追加積載量により、輸送密度の高い航路における1キログラムあたりの運賃が低下しており、これが5~15%の割増価格であっても、新造船の受注がこの形式を好む理由となっています。標準的な40フィートコンテナの冷蔵コンテナ輸送市場は、橋梁のクリアランス、内陸の鉄道トンネル、またはヤードの荷役設備によって高さ9フィート6インチが制限される地域で依然として存在しています。小型コンテナは、規模よりも柔軟性を重視するオンライン食料品や医薬品サンプルの物流において、依然として重要な役割を果たしています。
CIMCは2025年上半期に92,000 TEUのリーファーコンテナを販売し、前年同期比で2倍以上に増加しました。一方、Singamasは、エネルギー貯蔵用およびマルチ温度設計向けの特注コンテナの生産を加速させました。こうした投資は、サイズのセグメンテーションが単なる寸法分類の枠を超え、断熱性能、ドア構成、IoTパッケージといった幅広い要素へと進化し、貨物のニーズに合わせて総所有コスト(TCO)を最適化していることを浮き彫りにしています。
地域別分析
アジア太平洋地域は2025年の売上高の41.02%を占め、CAGR4.10%で拡大しています。中国の冷蔵倉庫容量は2億7,700万m3で、2025年に5.53%増加し、下位都市への都市部物流を支え、チリ産サクランボや東南アジア産の魚介類の流通を吸収しています。中国における冷蔵トラック輸送車両のうち、すでに35.8%を電気トラックが占めており、ラストマイルでの排出量を削減するとともに、他の新興市場が模倣を目指すベンチマークを確立しています。
北米では輸入需要の鈍化に苦慮しています。全米小売業協会(NRF)は、2026年第1四半期の輸入コンテナ数が前年比7%減になると予測しており、これにより農産物や生活必需品に関連する冷蔵コンテナの取扱量が直接的に減少することになります。一方、欧州ではケープタウン経由の迂回航路による航路延長に直面していますが、ル・アーヴル港のターミナル改修やハパグ・ロイド社の新ダミエッタ・ハブにより、冷蔵コンテナのプラグポイントの回転率が向上し、輸送能力の逼迫が一部緩和されています。
ラテンアメリカの輸出モデルは、コールドチェーン需要の40%を占めています。2025年初頭、ポラポート・ベラクルスの取扱量は57%急増し、コンセントの空き状況や発電機の物流に負担がかかりました。ブラジルの牛肉やチリのサーモンは、ほぼ完全に海上リーファーコンテナに依存しており、地域経済を運賃ショックにさらす一方で、ドライカーゴ市場が軟調な場合でも用船需要を支える要因となっています。
中東およびアフリカからの取扱量は控えめですが、極めて大きなリスクを伴っています。2026年にホルムズ海峡で発生したAISスプーフィング事件やスエズ運河の通行停止により、戦争リスクプレミアムはTEUあたり1,500米ドルまで高騰し、海運各社は航路のローテーションを見直すことを余儀なくされました。欧州やアジア向けの南アフリカ産柑橘類は、より大きな余裕を見込んだ予算編成が必要となり、一方、東アフリカの水産物輸出業者は、海上滞留期間が賞味期限を超える場合、チャーター便への切り替えを余儀なくされています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 貿易関係の拡大
- 生鮮食品の需要の増加
- 温度に敏感な医薬品に対する需要の高まり
- 急成長する国境を越えたオンライン食品販売およびミールキットの定期購入サービス
- アジアの新興国における高タンパク食への移行
- 気候変動に起因する漁業の移転
- 市場抑制要因
- 冷凍コンテナの維持コストの高さ
- 燃料サーチャージに連動する変動の激しい冷凍コンテナ運賃
- 港湾の混雑に起因する品質劣化リスク
- 冷蔵コンテナのテレメトリーに対するサイバー攻撃の増加
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向(IoT、AIを活用したモニタリング、自然冷媒)
- ポーターのファイブフォース分析
- 価格分析
- COVID-19の影響とそれに伴うサプライチェーンの混乱
第5章 市場規模と成長予測
- 輸送モード別
- 海上輸送
- その他
- コンテナサイズ別
- 小型コンテナ
- 大型コンテナ
- ハイキューブコンテナ
- 温度範囲別
- チルド
- 冷凍
- 用途別
- 園芸(生鮮果物・野菜)
- 乳製品(牛乳、アイスクリーム、バターなど)
- 肉、魚、家禽
- 加工食品
- 製薬・ライフサイエンス
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、船隊の拡大、環境対応改修)
- 市場シェア分析
- 企業プロファイル
- A.P. Moller-Maersk
- MSC Mediterranean Shipping Co. S.A.
- CMA CGM Group
- China International Marine Containers(CIMC)Group
- Hapag-Lloyd AG
- Ocean Network Express Pte. Ltd.
- ZIM Integrated Shipping Services Ltd.
- Triton International Ltd.
- Seaco Srl
- SeaCube Container Leasing Ltd.
- Singamas Container Holdings Ltd.
- BSL Containers Ltd.
- Almar Container Group
- Textainer Group Holdings Ltd.
- Daikin Reefer
- Carrier Transicold Container Refrigeration
- Thermo King Marine
- Klinge Corp.
- Hyundai Translead
- Dong Fang International Container(DFIC)
- Polar Leasing Inc.
- C & C Reefer Services