


シンガポールの船舶代理店サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Singapore Shipping Agency Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154249
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、シンガポールの船舶代理店サービス市場は2025年に3億7,711万米ドルの規模であり、2026年の3億9,486万米ドルから2031年までに4億9,286万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.53%となる見込みです。
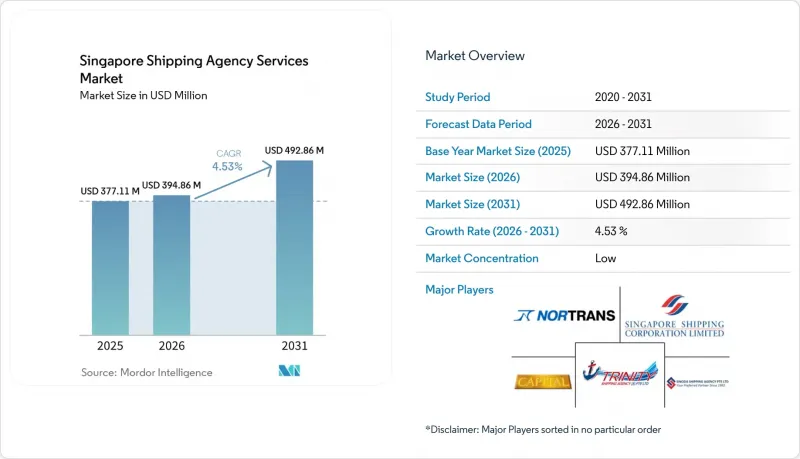
シンガポールの船舶代理店サービス市場は、主要な港湾ハブとしてのシンガポールの役割に支えられており、商船の活動により、認可を受けた代理店に対する継続的な需要が生まれています。本レポートは、代理店種別(港湾代理店、貨物代理店、用船代理店、その他)、顧客種別(船主、用船者/賃借人、その他の顧客種別)、およびサービス種別(梱包サービス、海運サービス、通関、物流支援サービス、その他のサービス)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
シンガポールの船舶代理店サービス市場の動向と洞察
シンガポール港の取扱量および船舶入港数の伸び
シンガポールの船舶代理店サービス市場は、商業寄港には現地の代理店による支援が必要であるため、船舶入港数およびコンテナ取扱量を直接的な取引量の基盤としています。2025年の船舶入港総トン数は32億2,000万GTに達し、コンテナ取扱量は4,466万TEUに達しました。MPA法および港湾規制により、認可を受けた代理店は、digitalPORT@SG(TM)を通じて入港申告および通関書類の処理を行うことが義務付けられています。2025年、シンガポールの船舶登録総トン数は27%増加して1億3,746万GTに達し、これにより現地代理店を任命できる船主の数が拡大しました。この拡大には、単なる取引ベースのサービスではなく、より広範な船舶管理支援を必要とするLNG船隊管理者やオフショア船舶運航事業者も含まれています。2024年の開始以来、150社以上の港湾利用者が「ジャスト・イン・タイム計画・調整プラットフォーム」に参加しており、バースや海事サービスの利用枠が逼迫する中、リアルタイムでの調整がますます重要になっています。
バンカリングおよび代替船舶燃料の取扱い量の拡大
2025年、シンガポール港における代替船舶燃料の取扱量は44%増加し、195万トンに達しました。同年のバイオ燃料ブレンドは54%増、LNGは24%増となり、メタノールの取扱量は3,000トンに達しました。シンガポールは2026年1月1日より有効となる商業用メタノールバンカリング免許を発行し、技術基準TR129に基づく新たなワークフローを通常の寄港調整に組み込みました。船舶代理店は、これらの寄港の際、燃料ごとの認証、質量流量計の検証、および電子バンカー納入伝票(BDN)の手続きを調整する必要があります。MPA(海事港湾庁)とエンタープライズ・シンガポールは、2026年にLNGバンカー供給に関する技術基準をシンガポール規格へと格上げする予定であり、アンモニアバンカー供給に関する技術基準も2026年に策定される見込みです。したがって、シンガポールの船舶代理店サービス市場では、船舶のスケジュールを乱すことなく、複数の燃料関連書類手続きを管理できる訓練を受けたスタッフへの評価が高まっています。
細分化された競合構造と価格圧力
国際的なネットワークを運営する事業者から従業員10名未満のブティック企業に至るまで、100社以上の認可を受けた代理店が、シンガポール寄港の委託契約を巡って競争を繰り広げています。この構造により、下位層の支払手数料や船舶管理手数料には継続的な圧力がかかっています。OCEANS-XやTradeTrust対応プラットフォームとのデジタル連携は、一部の委託元にとって最低限の要件となりつつありますが、利益率が低いことから、小規模な代理店による投資は制限されています。シンガポール海運協会(SSA)の会員各社は、2025年11月のMPA-SSA CEO対話に先立ち、運営コストの上昇を主要な懸念事項として挙げていました。最も急速に成長している顧客層である用船者/賃借人は、一般的に各プロバイダーの代理店手数料を比較しており、標準的なサービスに対する価格重視の姿勢を強める可能性があります。シンガポールの海運代理店サービス市場は、専門的な燃料業務、信頼性の高いデジタル実行、あるいは幅広いサービス範囲を通じて差別化を図っている企業にとって、依然として魅力的な市場であり続けています。
セグメント分析
2025年、シンガポールの海運代理店サービス市場において、港湾代理店は55.97%のシェアを占めました。これは、現地の港湾枠組みの下で、商用船舶の入港には包括的な代理店の支援が必要とされるためです。このサービスには、入出港に関する書類手続き、当局との調整、および船舶の停泊中の実務支援が含まれます。シンガポールの海運代理店サービス市場における港湾代理店の市場規模は、商用寄港のたびに発生する手続きの反復性によって支えられています。このカテゴリーにおける船舶管理および燃料補給業務は、2026年1月にメタノール燃料補給が開始され、2026年に向けてアンモニアの手続きが整備されつつあることから、より詳細なものとなっています。これらの寄港を扱う代理店は、燃料ごとの証明書、質量流量計の点検、および電子燃料引渡書(BDN)の記録を管理する必要があります。また、用船者や荷主が、自己の責任において船舶管理の手配を監督するために別の代理店を任命する場合、保護代理店(Protective agency)の重要性も高まっています。これにより、1回の寄港に関連する代理店契約の数が増加する可能性があります。貨物代理店業務は、2025年にシンガポールで処理された4,466万TEUを含む、コンテナ、ドライバルク、液体バルク、およびブレークバルクの活動から引き続き恩恵を受けています。また、2029年まで更新された「ブロック免除令」の対象となる船舶共有契約により、定期船貨物代理店も安定した取扱量基盤を確保しています。
用船代理店は、2026年から2031年にかけてCAGR5.33%で成長すると予測されており、シンガポールの海運代理店サービス市場において最も成長の速い代理店カテゴリーとなる見込みです。この増加は、船種や貿易ルートにわたる用船活動の多様化を反映しています。シンガポールには、2025年に開設されたインドや韓国との回廊を含め、9つのグリーン・デジタル海運回廊が存在します。これらの航路は、新たな航海構造を生み出し、指定代理店に対してさらなる調整ニーズをもたらす可能性があります。代替燃料船の場合、燃料コンプライアンス検査に関する責任を定義する用船契約条項が必要となる場合があります。こうした責任は、寄港時に指名代理店が担うことが多くなります。そのため、LNG船、メタノール対応船、プロジェクト貨物船において、船主指定および用船者指定の用船代理店サービスが共に拡大しています。一方、貨物代理店およびNVOCC(非船舶運送事業者)のサポート業務は、デジタルプラットフォームによって日常的な書類作成が簡素化されるため、依然として価格への感度が比較的高い状況にあります。これらの役割自体は継続していますが、専門的な現地での業務執行を必要としない場合、サービス提供業者が代替されるリスクが高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 現在の市場状況
- 市場促進要因
- シンガポール港の取扱量および入港船舶数の伸び
- バンカリングおよび代替船舶用燃料の寄港の拡大
- マラッカ海峡における戦略的な立地
- 港湾寄港および船舶管理サービスの統合に対する需要の高まり
- 相互運用可能な電子船荷証券の導入
- サイバーセキュリティおよびデジタルコンプライアンス支援へのニーズの高まり
- 市場抑制要因
- 細分化された競合構造と価格圧力
- 熟練した海事・港湾運営要員の不足
- デジタル貿易プラットフォーム間の相互運用性のギャップ
- サイバーセキュリティ、データの完全性、および法的責任リスクの高まり
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- 市場規模と予測
- 代理店タイプ別
- 港湾代理店
- 貨物代理店
- チャーター代理店
- その他
- クライアントタイプ別
- 船主
- 用船者/賃借人
- その他のクライアントタイプ
- サービスタイプ別
- パッケージングサービス
- 配送サービス
- 通関
- ロジスティクス支援サービス
- その他のサービス
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Sinoda Shipping Agency Pte Ltd
- Nortrans
- Singapore Shipping Corporation Limited
- Capital Shipping Agency(S)Pte Ltd
- Trinity Shipping Agency(S)Pte Ltd
- AlfaShip Agencies(Singapore)Pte Ltd
- Singapore Maritime Services
- Golden Harvest Shipping Agency
- Straits Link Ship Agencies & Management Pte Ltd
- Pacmar Shipping Pte Ltd
- Atomic Shipping & Trading Co Pte Ltd
- Amancare Marine Offshore Pte Ltd
- Focal Shipping Services Pte Ltd
- RTA Shipping
- Himo Marine Service Pte Ltd
- Edtech Marine
- Singapore Marine Agency Pte. Ltd.
- Amigoz Singapore Pte Ltd
- Parsh Marine
- Crystal Offshore Pte Ltd
第7章 市場機会と将来の展望
第8章 付録



