


インドネシアの小口貨物(LCL):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia Less-than Container Load (LCL) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163357
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
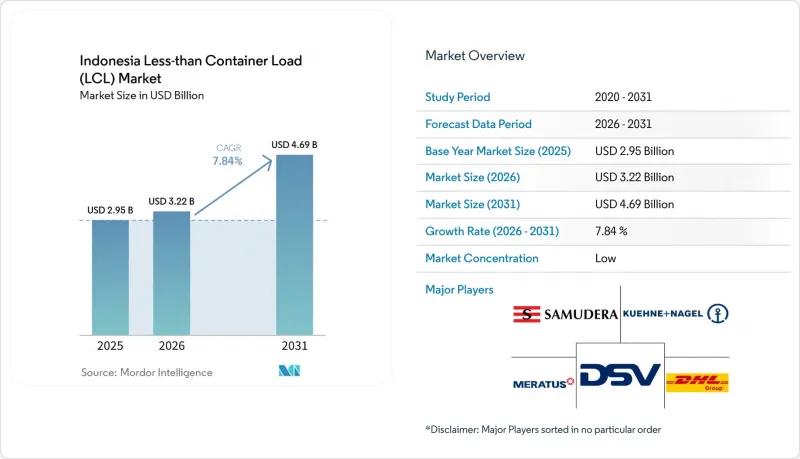
Mordor Intelligenceによると、インドネシアの混載貨物(LCL)市場は2025年に29億5,000万米ドルの規模となり、2026年の32億2,000万米ドルから2031年までに46億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.84%となる見込みです。
インドネシアの混載(LCL)市場の動向と洞察
Eコマースの成長が国境を越えたLCL輸送の需要を押し上げ
2025年、インドネシアは東南アジアの越境Eコマース活動を牽引し、小規模なオンライン注文による混載貨物の需要を支えました。小売業者は複数のサプライヤーから調達し、発注頻度を高める傾向にあり、これにより柔軟な出荷計画の必要性が高まっています。主要なコンテナ貨物ステーションでの予約受付期間が短いことから、迅速な貨物受け入れと正確な書類作成がより重要視されています。フォワーダーが、貨物の引き渡しプロセスを遅らせることなくこれらの注文を統合できれば、インドネシアのLCL(小口混載)市場は恩恵を受けます。DHLは、世界貿易の成長におけるインドネシアの期待される役割に加え、同国の貿易発展において、Eコマースと小売を優先分野として特定しました。予約情報と通関ワークフローを連携させるサービスプロバイダーは、荷主が頻繁な小口輸送を容易に管理できるようにすることができます。
製造業の多角化により、複数発地からの混載需要が拡大
製造業者が「中国プラスワン」のサプライチェーン計画の一環としてインドネシアを視野に入れた結果、2026年上半期の中国本土および香港からのインドネシアへの投資額は、2025年同期の41億米ドルから115億米ドルに達しました。チカラン、バタム、ケンダル、スラウェシに新設された生産拠点からは、同じ海外バイヤー向けに複数の工場からの貨物が生まれる可能性があります。電子機器、自動車部品、繊維製品の組立では、輸出輸送だけでなく、輸入部品の調達も必要となる場合が多く、これにより回廊における双方向の混載輸送が可能となります。この傾向は、小口貨物の集荷、積載計画の策定、および統合貨物に対する単一の船荷証券の発行が可能な運送業者にとって有利です。インドネシアの混載(LCL)市場においては、工業団地に近接したコンテナ貨物ステーション(CFS)ネットワークを活用することで、貨物がゲートウェイ港に到達するまでの取扱工程を削減できます。
港湾の混雑とトラックの遅延が輸送時間を延長
インドネシアの通関規則では、申告された取引価格ではなく、過去90日間の輸入価格のベンチマークを用いて課税価額が算定される場合があるため、通関スケジュールの不確実性が高まる可能性があります。また、コンテナ貨物ステーションのゲートでのトラックの待ち行列も、コンソリデーターが吸収するか、価格設定を通じて転嫁しなければならない待機時間を生み出します。この問題は、タンジュン・プリオク、タンジュン・ペラク、ベラワンで特に顕著であり、遅延が発生すると、1つのコンテナに積載された複数の小口貨物に影響が及ぶ可能性があります。道路状況やトラックの稼働状況によっては、ジャワ島と二次港湾間の輸送時間の差がさらに広がる可能性があります。これは、確実な配達タイミングが求められる高頻度のオンライン小売貨物にとって大きな課題となります。積み込みスケジュールや集荷時間の最適化により、事業者はその影響を最小限に抑えることができますが、陸上インフラの改善が完了するまでは、インドネシアの混載(LCL)市場は引き続き混雑の影響を受け続けるでしょう。
セグメント分析
2025年、インドネシアのLCL(小口混載)市場において、コンソリデーションサービスは64.59%のシェアを占めました。この結果は、北東アジアおよび東南アジアの原産地から、複数の荷主の貨物が混載されたコンテナで到着する輸入貨物の重要性を反映しています。広州、義烏、シンガポールなどでの混載により、インドネシアの輸入業者は、現地の荷役業務だけでなく、原産地のコンテナ貨物ステーション(CFS)でのパフォーマンスにも依存することになります。現地の事業者は、荷下ろし、通関手続き、および荷揚げ後の配送から収益の大部分を得ています。これにより、ジャワ島全域において、コンテナ貨物ステーションと顧客拠点の間を効率的に結ぶことができる事業者に優位性が生まれます。
コンソリデーション解除および配送は、2026年から2031年にかけてCAGR9.87%を記録すると予測されており、これは本サービス区分の中で最も高い成長率となります。インドネシアのこのサービスにおける小口貨物(LCL)市場の規模は、港での荷揚げから第2級および第3級都市へと輸送される貨物によって支えられています。医療サプライチェーン、農産物の流通、オンラインフルフィルメントはいずれも、到着後の仕分け、検査、再梱包、保管に対する需要を生み出しています。これらのサービスは、正確かつ要求された配送時間枠内で完了すれば、基本運賃を超える収益をもたらします。この需要は、最終顧客が主要な港湾ゲートウェイから遠く離れた場所に位置する場合に最も高まります。
2025年、インドネシアのLCL市場規模のうち、国際LCLが62.37%を占めました。貿易志向の製造業や、輸入工業用原材料、家電製品、日用消費財への需要が、この地位を支えました。国際輸送は、多くの場合、主要ゲートウェイ付近のコンテナ貨物ステーション(CFS)ネットワークを経由して行われます。また、アジア域内の混載ルートにおける1立方メートルあたりの価格が高水準にあることも、この事業の短期的な価格下限を決定する一因となっています。スラウェシ島やカリマンタン島に新たな産業クラスターが形成されていることで、かつては主にジャワ島を経由していた輸出貨物の発地基盤が拡大しています。
国内LCLは、2026年から2031年にかけてCAGR10.97%を記録すると予測されており、これはすべての目的地セグメントの中で最も高い成長率となります。島間での消費財の流通、シー・トール(Sea Toll)航路の拡大、およびジャカルタやスラバヤ以外の地域におけるオンライン注文のフルフィルメント需要が、この見通しを裏付けています。政府が支援する航路開発により、運送事業者が定期的な混載便を通じて対応できる貨物流生み出される可能性があります。また、いくつかの地域ではこれまで物流網のカバー率が低かったため、このセグメントには成長の余地があります。国内需要には、プロジェクト貨物の購入や、フルコンテナを必要としない補充輸送などが含まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
- 市場規模、成長率および将来予測
- 主な需要要因とLCL輸送の動向
- 主要なLCLゲートウェイと貨物の集中
- 競合情勢と主要なLCLプロバイダー
第4章 市場情勢
- 市場概要とLCL市場の重要性
- 市場促進要因
- Eコマースの成長により、越境LCL輸送の需要が増加しています
- 製造の多角化により、複数産地からの統合要件が拡大しています
- LCLネットワークの展開を支える港湾インフラの拡充
- デジタル貨物統合によるLCL輸送の調整効率化
- バックホールの利用率が低いことが、貨物の混載需要を高めています
- インドネシア東部における物流のギャップが、LCLのビジネスチャンスを生み出しています
- 市場抑制要因
- 港湾の混雑とトラックの遅延により、輸送時間が長くなっています
- 燃料費と海上運賃の変動がLCLコストに圧力をかけています
- 断片化されたCFS規制が通関書類の複雑さを増大させている
- コンテナの需給不均衡が島間バックホールの効率を低下させている
- バリューチェーンの構造とLCL貨物の流れの分析
- 規制の枠組みおよびLCL輸送のコンプライアンス分析
- 技術の導入とLCLのデジタル化動向の分析
- 主要港湾およびLCLゲートウェイの集中度分析
- LCL運賃および追加料金の動向分析
- 島間LCL接続性とバックホール分析
- ポーターのファイブフォース分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測
- サービスタイプ別
- 統合サービス
- 連結解除および流通
- 目的地別
- 国内
- 国際
- 事業の性質別
- フォワーディング
- NVOCC
- エンドユーザー別
- 製造業および自動車業界
- 小売・Eコマース
- 医療・医薬品
- 農林業
- その他のエンドユーザー
- 貨物タイプ別
- 一般貨物
- 温度管理貨物
- 危険物
- 高価値・デリケート貨物
- 地域別
- Java(ジャカルタおよびBOD)
- スマトラ
- カリマンタン
- スラウェシ
- バリおよびヌサ・テンガラ
- パプア地域およびモルッカ諸島
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DHL Group
- Kuehne+Nagel International AG
- DSV A/S
- CEVA Logistics
- A.P. Moller-Maersk
- Expeditors International
- NX Group
- GEODIS
- Rhenus Group
- Yusen Logistics Co., Ltd.
- APL Logistics
- KLN Logistics Group Limited
- Sinotrans Limited
- Dimerco Express Group
- Hellmann Worldwide Logistics
- PT Samudera Indonesia Tbk
- Meratus Group
- PT Cipta Krida Bahari
- PT Kamadjaja Logistics
- PT Puninar Logistics
- Gateway Container Line(GCL)
- Waresix
第7章 市場機会と将来の展望
第8章 付録



