


食物繊維グミ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dietary Fiber Gummies - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156911
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
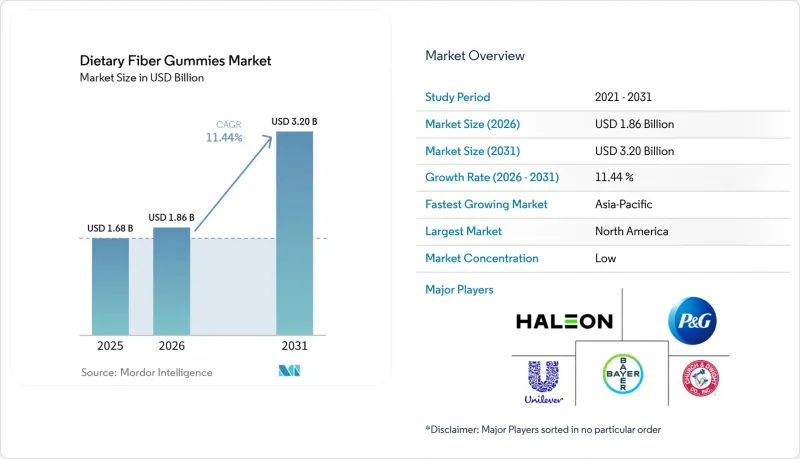
Mordor Intelligenceによると、食物繊維入りグミの市場規模は、2025年に16億8,000万米ドル、2026年には18億6,000万米ドルと評価されており、2026年から2031年にかけてCAGR11.44%で推移し、2031年までに32億米ドルに達すると予測されています。
世界の食物繊維グミ市場の動向と洞察
持続的な食物繊維摂取量の不足がサプリメント需要を生み出しています
食物繊維グミ市場は、先進国の消費者市場全体に見られる根強い食物繊維摂取不足に対応するものです。2025年の米国食事ガイドラインによると、女性の90%以上、男性の97%が推奨される食物繊維摂取量を満たしていません。このギャップは、食生活の選択を調整しない、あるいは高繊維食を維持していない消費者にとって、サプリメント摂取がいかに重要であるかを浮き彫りにしています。グミは、粉末タイプやカプセルを日常的に摂取することに抵抗を感じる消費者にとって、感覚的なハードルを低減します。これらの製品は、日々の生活リズムに自然に溶け込み、慣れ親しんだ味を提供することで、消費者が繰り返し利用する可能性が高まります。また、この形態により、ブランドは食物繊維の補給を治療的な介入ではなく、手軽な日々の健康習慣として位置づけることができ、従来の食物繊維サプリメントを積極的に求めている層を超えて、対象となる消費者層を拡大することができます。
腸内健康への意識の高まりが、消費者のサプリメント選定基準を変えつつあります
消化器の健康は、消費者が食物繊維サプリメントを検討する際のより重要な要因となっています。消費者が食物繊維を、単に便秘解消の解決策としてではなく、日常的な栄養の一部として捉える傾向が強まるにつれ、食物繊維グミ市場は恩恵を受けています。栄養補助食品の摂取が定着している国々では、十分な食物繊維摂取への注目を裏付ける既存の証拠が引き続き示されています。プレバイオティクスに対する消費者の関心の高まりも、話題を消化器系の調子を整えることにとどまらず、腸内細菌叢をサポートする食物繊維の役割にまで広げています。この動向により、食物繊維グミは、より広範な日々の消化器系健康習慣の一部として位置づけられています。食物繊維グミ市場は、食物繊維、プレバイオティクス、プロバイオティクスを結びつける製品メッセージでこれに対応しています。こうした関連付けは、ブランドが健康効果を過大に宣伝することなく、各成分の役割を明確に説明する場合に最も効果的です。
摂取量の制約と耐容性が継続的な利用を妨げる可能性
食物繊維グミ市場では、一般的なグミの1回分の摂取量と、推奨される1日の食物繊維摂取量との間に明らかなギャップが存在します。標準的な1回分の摂取量では通常3gから5gの食物繊維が供給されますが、公衆衛生上のガイドラインでは、成人に対してこれよりはるかに高い1日の摂取量が推奨されています。グミだけで食物繊維の不足分をすべて補えることを期待している消費者は、実際の1回分の摂取量に含まれる量に失望する可能性があります。このギャップにより、消化器系の効果がすぐに実感できない場合、消費者の信頼が低下する恐れがあります。食物繊維の摂取量を増やすことは、食感、味、および1回分の摂取に必要なグミの個数に関連する製剤上の課題をもたらします。各ブランドは、より広範な食事の一部としての製品の役割について、現実的な期待値を設定する必要があります。2026年に米国国立医学図書館が実施した無作為化試験では、ゲル化や食物繊維の種類が、健康な被験者の大腸におけるガス生成に影響を与えることが明らかになりました。この知見は、製品に同様の総食物繊維含有量が記載されている場合でも、食物繊維の選定が重要であることを浮き彫りにしています。発酵が速い成分は、一部の消費者に腹部膨満感やガスを引き起こす可能性があり、継続的な使用を妨げる恐れがあります。
セグメント分析
2025年、植物由来の食物繊維は、世界全体のカテゴリー売上高の69.24%を占めました。イヌリン、アカシア繊維、サイリウム殻に対する消費者の親しみやすさが、このセグメントを支えています。これらの原料は「クリーンラベル」への嗜好と合致しており、製品パッケージ上で認識しやすい原料源として記載されています。また、規制環境も、承認された表示方法を持つ確立された植物由来原料を後押ししています。植物由来の原料は、親しみやすさと幅広い配合オプションを兼ね備えているため、今後も重要な位置を占め続けると予想されます。その認識しやすい由来は、消費者が初回購入時に製品ラベルを理解する上でも役立ちます。
合成繊維は、2026年から2031年にかけてCAGR 12.93%で成長すると予測されています。このセグメントには、ポリデキストロース、メチルセルロース、耐性デキストリンが含まれます。メーカーは、急速に発酵する食物繊維に伴う腹部膨満感やガス発生の懸念を軽減するために、これらの成分を選択することができます。ブレンドマトリックスでは、植物由来と合成由来の原料を組み合わせることで、植物由来というポジショニングと許容可能な耐性とのバランスを実現できます。その結果、合成由来の選択肢は、プレミアム製品や臨床的ポジショニングを持つ製品において重要性を増す可能性があります。このセグメントの成長は、植物由来の食物繊維を否定するものではなく、配合上の制約に対する実用的な対応を反映したものです。ブレンド製品を通じて、植物由来の成分と並行して発展していくことが期待されます。
2025年の食物繊維グミ市場において、従来型製品は売上高の72.58%を占めました。馴染みのある甘さ、小売店での幅広い入手可能性、手頃な価格設定が、このセグメントを支えています。多くの消費者は、味や日々の利便性が最初の購入決定に影響を与えるため、従来型のグミを選んでいます。また、すでにグミタイプのビタミン剤を購入している家庭にとっても、この形態は理解しやすいものです。従来の製品は幅広い所得層に対応しており、日常的な小売プロモーションにも適しています。その堅実な消費者基盤により、メーカーはスーパーマーケット、薬局、オンラインストアにおいて販売量の拡大機会を得ることができます。このセグメントは、慣れ親しんだ利便性を重視する消費者層の間で、今後も重要な位置を占め続けるでしょう。
無糖セグメントは、2026年から2031年にかけてCAGR12.25%で拡大すると予測されています。糖分や炭水化物の摂取量を管理する消費者からの需要が、この成長を支えています。また、このセグメントは、GLP-1製剤を使用している方や、製品ラベルの添加糖分を気にする健康志向の消費者にもアピールしています。無糖製品は、食物繊維とプロバイオティクスやビタミンを組み合わせた多機能な配合を実現するのに役立ちます。成功の鍵は、低糖質というポジショニングを損なうことなく、消費者が求める味と食感を実現することにあります。こうした組み合わせにより、消費者が追加の製品を購入する必要がなくなり、日々の生活が簡素化されれば、このカテゴリーは恩恵を受けるでしょう。健康志向の消費者層にとって、原材料や1回分の摂取量の明確な表示は引き続き重要となります。
地域別分析
2025年、北米は同カテゴリーの売上高の39.12%を占めました。この地域は、定着したサプリメント文化、消費者の高い意識、そして大規模小売チャネルへの幅広いアクセスという利点があります。米国は最大の国別市場であり、メタムシル(Metamucil)などの馴染みのあるブランドや、2024年7月時点での米国食品医薬品局(FDA)による明確な表示基準がこれを支えています。カナダは、確立された自然健康製品の枠組みを通じて需要を牽引しています。メキシコやその他の北米市場は、まだ普及の初期段階にありますが、組織化された小売チャネルやEコマースチャネルにより、将来的にはアクセスが拡大する可能性があります。この地域の成熟した小売環境により、ブランド製品は薬局、食料品店、デジタルチャネルを通じて、さまざまな購入シーンに対応することが可能です。食物繊維サプリメントに対する親しみやすさにより、カテゴリーに関する基本的な啓発の必要性は低くなっていますが、ブランドは依然として製品固有の効能について明確に説明する必要があります。
欧州では、ドイツ、英国、フランス、イタリア、スペイン、ベルギーにおいて、品質を重視する需要傾向が見られます。英国では、推奨摂取量30gに対し、平均摂取量は19gと報告されており、食物繊維の摂取量不足が消費者の明確なニーズを示しています。ドイツでは、消費者が機能性食品や薬剤師の推奨を非常に重視しているため、臨床的に裏付けられた処方の製品にとって好条件が整っています。フランスでは、薬局とオンライン販売チャネルを通じて、市場への二重のルートが提供されています。イタリアとスペインでは市場機会は比較的小規模ですが、都市部のウェルネス志向の消費者は、利便性の高いサプリメント形態を好む傾向があります。この地域の規制の焦点は、明確な証拠をもって製品の効能を裏付けるブランドを支持する方向にあります。
アジア太平洋地域は、2026年から2031年にかけてCAGR12.44%で拡大すると予測されており、最も成長が著しい地域市場となる見込みです。都市化、可処分所得の増加、および食物繊維の少ない加工食品中心の食生活が、複数の国々における需要を支えています。中国は主要な成長エンジンとしての役割を果たしており、一方、日本では2024年の安全性に関する市場混乱を契機に、グミ型サプリメントの消費者基盤が急速に拡大しました。インドでは、組織化された小売業の拡大や都市部における健康意識の高まりに伴い、ニュートラシューティカル市場の規模が拡大しています。オーストラリアでも、「Swisse Fibre Boost Gummies」などの製品を通じて需要が牽引されています。食物繊維入りグミ市場は、こうしたアクセス拡大の恩恵を受けることができますが、プレミアムなポジショニングにおいては、現地の代替製品形態を反映させる必要があります。特に、消費者が食品由来の食物繊維源から栄養補助食品形式へと移行しつつある市場においては、製品に関する啓発活動が極めて重要です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食物繊維の摂取量が依然として不足している状況が、サプリメントへの需要を生み出しています
- 腸の健康に対する意識の高まりが、消費者のサプリメント選びの優先順位を変えつつあります
- 予防医療とデジタルアクセスの普及が日常的な利用を支えています
- 多機能で無糖の製品構成により、製品の需要が拡大しています
- 無糖・低糖のサプリメントへの嗜好の高まり
- オンラインおよびサプリメント専門販売チャネルの拡大
- 市場抑制要因
- 投与量の制約や忍容性の問題により、継続的な使用が制限される可能性があります
- 価格プレミアムや低コストの代替品が、より広範な普及を妨げています
- 胃腸系の副作用は、消費者の服薬遵守率を低下させる可能性があります
- 低コストのファイバーパウダーやカプセルとの競合
- 消費者行動分析
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 繊維タイプ別
- 植物由来繊維
- 合成繊維
- 製品タイプ別
- 従来型
- 無糖
- フレーバー別
- ミックスベリー
- ストロベリー
- ピーチ
- その他
- 流通チャネル別
- ハイパーマーケット・スーパーマーケット
- 薬局・ドラッグストア
- オンライン小売チャネル
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Procter & Gamble Company
- Haleon Plc
- Pharmavite LLC.
- Church & Dwight Co., Inc.
- Lifeable
- GNC Holdings, LLC
- Swanson
- Unilever Plc
- Novomins Nutrition
- Bellway Inc
- Vitafusion
- Jamieson Vitamins.
- Bayer AG
- Nordic Naturals
- Herbaland Naturals Inc.
- Hero Nutritionals
- Naturelo Premium Supplements
- NutraBlast
- WellPath Solutions
- Zahler
第7章 市場機会と将来の展望



