


乗用車用モーターオイル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Passenger Car Motor Oil - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156894
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、乗用車用エンジンオイルの市場規模は、2025年の89億1,000万リットルから2026年には89億8,000万リットルへと拡大し、2031年までに93億5,000万リットルに達すると予想されています。
予測期間(2026年~2031年)におけるCAGRは0.81%となる見込みです。
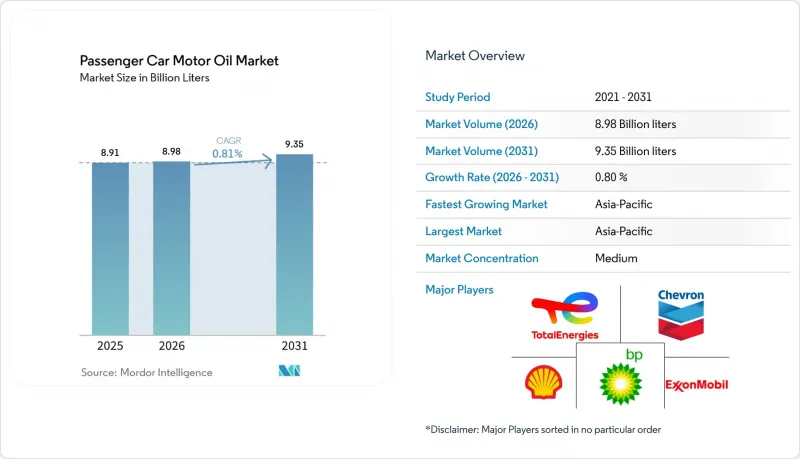
世界の乗用車用エンジンオイル市場の動向と洞察
新興経済国における乗用車保有台数の拡大
南アジアおよび東南アジアにおける急速な自動車普及により、今後長年にわたり定期的なオイル交換を必要とする車両が増加しています。インドでは、2025-26会計年度に464万台の乗用車販売を記録し、前年度比7.9%の増加となりました。インドの乗用車販売台数の68%を多目的車(UV)が占め、SUVは2026年度第4四半期に20.1%の伸びを示しました。インドの新型車は、バーラト・ステージVI(BS-VI)の要件に基づき、マルチグレード合成油への移行が進んでおり、これにより1リットルあたりのライフタイムバリューが向上しています。中国の乗用車保有台数は2億4,600万台を超え、中国VI-b規格の導入により、低SAPS(硫酸灰分、リン、硫黄)の0W-20および5W-30製品への需要が支えられました。乗用車の成長と規格の厳格化により、乗用車用エンジンオイル市場では、潤滑油ユーザーの増加と、より高グレードな配合への需要が生まれています。
プレミアム合成油および低粘度オイルの採用
5W-XX製品から0W-XXグレードへの移行により、乗用車用エンジンオイル市場の価値構成が変化しています。国際潤滑油標準化・承認委員会(ILSAC)のGF-7規格は2025年3月31日にライセンシングされ、0W-20、0W-16、および5W-20が現在の性能要件における主要グレードとして指定されました。これらのグレードは、現代のエンジンにおいて、燃費の向上、低速早期点火(LSPI)に対する保護、およびタイミングチェーンの摩耗防止に貢献します。フォルクスワーゲンは2025年にTSIエンジンファミリーの初回充填油を0W-20に切り替え、これにより欧州自動車工業会(ACEA)のC5またはC6規格を満たすオイルに対する整備工場からの需要が高まっています。こうした製品は、5W-30や10W-40の製品に比べて20~30%の価格プレミアムが設定されています。メーカー各社は、低粘度配合に必要なグループIII、グループIV、およびグループVの基油への投資を進めています。
バッテリー式電気自動車(BEV)の普及
バッテリー式電気自動車(BEV)はエンジンオイルの需要を減少させますが、この影響は、走行中の車両構成が変化するにつれて徐々に現れてきます。2025年、世界の電気自動車の販売台数は2,000万台を超え、世界の新車販売台数の25%を占めました。この販売により、1日あたり推定120万バレルの石油需要が置き換えられました。中国は電気自動車の新車販売の55%近くを占め、欧州は28%を占めました。ハイブリッド車やプラグインハイブリッド車には依然として潤滑油が必要であるため、短期的な需要の減少は緩やかになっています。
セグメント分析
2025年、乗用車用エンジンオイル市場において、合成油は43.13%のシェアを占めました。国際潤滑油標準化・承認委員会(ILSAC)のGF-7規格および欧州自動車工業会(ACEA)のC5/C6規格の要件により、新車への工場充填および承認済みアフターマーケット用途における合成油の役割が強化されました。合成オイルは、厳しい性能要件が求められるターボチャージャー搭載車、ガソリン直噴車、およびハイブリッドパワートレインに対応しています。その確立された地位により、技術承認を取得しているサプライヤーには優位性があります。セミ合成オイルは2031年までCAGR1.32%で成長すると予測されており、サービスセンターにとっては、フル合成オイルの価格帯を必要とせずに、顧客を鉱物油からアップグレードさせるための現実的な選択肢となっています。
鉱物油は、旧型の車両が多数を占める新興市場のアフターマーケットチャネルにおいて、依然として重要な位置を占めています。これらの車両は、多くの場合、それほど厳しい仕様を必要とせず、整備工場では引き続き初期製品コストの低さを優先しています。バイオベースオイルは、乗用車用エンジンオイル市場において、依然として小規模な新興カテゴリーにとどまっています。トタルエナジーズは、100%再生基油から製造されたエンジンオイルを発売し、メーカーの承認を得て、2024年にステランティスと共同ブランド化しました。2026年のグループIIIの供給制約により、セミ合成油や多くのフル合成油製品に使用されるブレンドにコスト圧力がかかりました。その結果、グループIの鉱物油とのコスト差が拡大し、配合の差別化が進み、添加剤の化学的特性やOEM承認の必要性がさらに高まっています。
地域別分析
アジア太平洋地域は、2025年に乗用車用エンジンオイル市場シェアの45.65%を占めており、2031年までCAGR1.27%で成長すると予測されています。中国のVI-b基準では、2億4,600万台を超える乗用車ベースに対し、低SAPS・低粘度の合成オイル処方が求められています。インドでは、2026年8月に39万6,269台の乗用車新規登録が記録され、前年同月比で16%増加しました。CRISILは、インドの乗用車年間販売台数が2027会計年度に590万台に達すると予測しています。インドネシア、タイ、ベトナムは、依然としてセミ合成油や鉱物油グレードを使用している大規模な車両保有台数を有しています。地域ごとの排出ガス規制の整合化やインドのBIS要件により、製品仕様と平均品質が向上しています。
北米では、数量ベースで合成潤滑油の普及率が高くなっています。同地域では、電気自動車の普及やオイル交換間隔の延長により、オイル交換の需要が減少しているため、潤滑油の販売数量は減少傾向にあります。新型エンジンには認定された低粘度オイルが求められるため、ILSAC GF-7規格の製品がアフターマーケット需要の大部分を占め続けています。メキシコは、Dexos1およびMotorcraft認定製品の工場充填量において、依然として重要な市場となっています。中国の自動車メーカーがラテンアメリカ全域で事業を拡大する中、中国のサプライヤーもメキシコ市場をターゲットにしています。
欧州では、生産台数が減少しているにもかかわらず、潤滑油の需要は堅調です。フォルクスワーゲンは2025年、TSIエンジンファミリーを0W-20の工場充填用潤滑油へ移行させました。2026年2月、カストロールはBMW、メルセデス・ベンツ、ポルシェ、およびフォルクスワーゲン/アウディの認定を受けた「EDGE Euro 0W-20 M」を発売しました。ブラジルでは、車両台数の増加と正規アフターマーケットへの参入拡大が追い風となっていますが、アルゼンチンでは経済情勢により、任意のメンテナンス支出が抑制されています。中東およびアフリカでは、偽造製品が依然として懸念材料となっています。サウジアラビアの車両近代化プログラムにより、新型車が導入されるにつれて、合成グレード製品の需要が支えられると見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興国における乗用車保有台数の拡大
- プレミアム合成油および低粘度オイルの採用
- 組織化されたアフターマーケットおよびクイックルブ・ネットワークの成長
- ハイブリッド車用潤滑油に対する需要の高まり
- VIN連動型デジタル装備と誤充填の削減
- 市場抑制要因
- バッテリー式電気自動車の普及率
- メーカー推奨のオイル交換間隔の延長
- 偽造潤滑油と製品真正性確認コスト
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 基油の種類別
- ミネラル
- 合成
- セミシンセティック
- バイオベース
- グレード別
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- 単一グレード
- その他のグレード
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BP p.l.c.
- Chevron Corporation
- ENEOS Corporation
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd
- Idemitsu Kosan Co., Ltd.
- Indian Oil Corporation Limited
- LIQUI MOLY GmbH
- Motul S.A.
- PETRONAS Lubricants International
- Shell plc
- Sinopec Lubricant Company
- TotalEnergies
- Valvoline Global Operations