


デジタル保険仲介:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Digital Insurance Brokerage - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156876
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、デジタル保険仲介市場の規模は、2025年の194億米ドルから2026年には209億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.80%で推移し、2031年には334億8,000万米ドルに達すると予測されています。
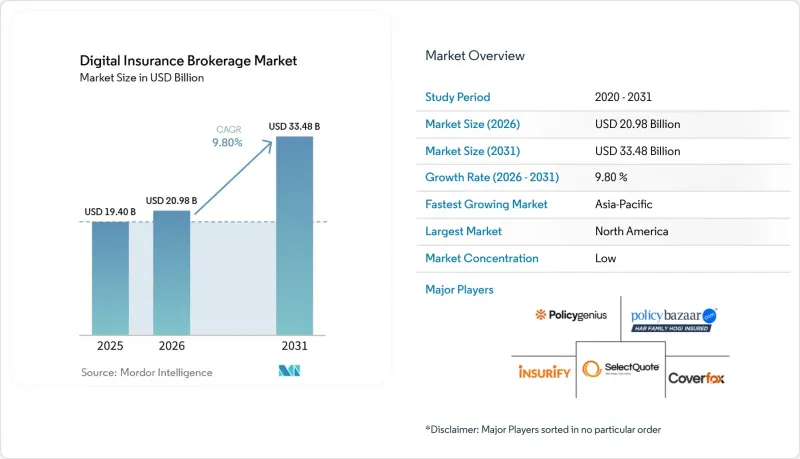
世界のデジタル保険仲介市場の動向と洞察
デジタル保険比較およびセルフサービス購入に対する消費者の利用拡大
セルフサービスによる購入は、多くの保険顧客にとって、もはやニッチな活動にとどまらないものとなっています。欧州では、オンライン販売が生命保険料の9%、損害保険料の19%を占めており、ドイツ、チェコ共和国、フランス、ハンガリー、ラトビアでは、損害保険のデジタル浸透率が10%を超えています。これらの数値は、国や商品によって導入状況にばらつきはあるもの、標準的な保険分野においてオンライン販売が定着していることを示しています。インドでは、スマートフォンの普及とデジタル決済インフラの整備を背景に、新規契約におけるオンライン販売の割合が2024年度には9.2%でしたが、2026年度には13.5%へと上昇しました。顧客が自動車保険や旅行保険をオンラインで比較することに慣れ、その後で医療保険や生命保険を検討するようになると、デジタル保険仲介市場は恩恵を受けます。この傾向により、従来は購入時に手厚いサポートを必要としていた商品においても、デジタル需要が拡大する可能性があります。
API主導の組み込み型およびパートナーベースの保険販売の拡大
保険商品は、顧客が関連する購入を行う時点で、非保険系のデジタルプラットフォーム内で提供されるケースが増えています。Bolttechは2025年、700社の販売パートナーと230社以上の保険会社を結びつけ、6,500を超える商品を取り扱いました。Cover Geniusは60カ国以上で2億4,000万件の保険契約を成立させ、2025年には売上高が50%増加したと報告しています。これらのモデルは、購入によって明確な保険ニーズが生じた時点で顧客にアプローチすることで、顧客獲得コストを削減することができます。したがって、デジタル保険仲介市場では、保険が「顧客が積極的に求める商品」から「状況に応じて提示される選択肢」へと移行するにつれ、販売形態の変化に直面しています。一般的な個人向けおよび中小企業向け保険分野で存在感を維持したい仲介業者は、従来のアドバイザリーサービスに加え、API機能も備える必要があります。
データプライバシー、サイバーセキュリティ、および規制遵守の複雑性
デジタルブローカーは、保険契約者のデータを収集、処理、利用する際、いくつかの規制要件を管理しなければなりません。「デジタル・オペレーショナル・レジリエンス法(Digital Operational Resilience Act)」が2025年1月17日に施行され、欧州の保険事業者に対して、情報通信技術(ICT)リスク、第三者による監督、およびインシデント報告の義務が追加されました。また、「EU AI法」は2026年8月に、データガバナンス、透明性、および人的監督に関する基準を含め、関連するAIの利用に対して高リスク義務を導入しました。日本の「個人情報保護法(APPI)」やシンガポールの「個人データ保護法(PDPA)」も、国境を越えて保険契約者データを扱うプラットフォームに対して厳格な義務を課しています。こうした義務は、専任のガバナンスチームや規制対応チームを持たない事業者にとってコスト増につながります。そのため、デジタル保険仲介市場では、コンプライアンスやセキュリティへの投資を吸収できる、資本力のある大規模なプラットフォームが有利になる可能性があります。
セグメント分析
自動車保険は、標準化された補償内容、価格への敏感さ、そして幅広い消費者需要に支えられ、2025年のデジタル保険仲介市場において28.1%のシェアを占めました。これらの特性により、顧客は複雑な商業保険や生命保険商品よりも一貫性を持って保険契約を比較することができます。また、自動車保険は、デジタルプラットフォームにとって、更新を通じて顧客関係を構築するための効果的な入り口となります。この関係は、時間の経過とともに、スマートホーム、旅行、健康、またはロードサイドアシスタンスなどの商品を提案する機会を生み出す可能性があります。明確な商品特性と定期的な更新サイクルにより、自動車保険はデジタルサービス機能を実証するための実用的な場ともなっています。生命保険・年金保険、および健康・傷害保険は、引受審査や適格性判断の要件がより複雑であるため、オンラインでの浸透率は低くなっています。欧州では、2026年3月に公表されたEIOPAの評価によると、生命保険のオンライン販売は保険料総額の9%を占めました。
専門保険は、2026年から2031年にかけてCAGR 14.9%で成長すると予測されており、デジタル保険仲介市場において最も成長の速い保険分野となる見込みです。標準化されたサイバーリスクスコアリングやパラメトリックなトリガーにより、特定の専門保険商品について、デジタルでの見積もりや契約締結が容易になりつつあります。損害保険もまた、2026年3月にアビバが、2026年6月にリバティ・ミューチュアルが導入したLLM(大規模言語モデル)統合ツールを通じて、デジタル見積もりへと移行しつつあります。旅行保険は、期間が短く、通常は明確なイベントと結びついているため、引き続き高いデジタル転換率を達成しています。賠償責任保険は、標準化された個人向け補償と完全にカスタマイズされた引受の中間に位置しています。デジタルで利用可能な商品の拡大により、デジタル保険仲介市場の規模は支えられていますが、複雑なリスクについては依然として人的関与がより多く必要とされています。
地域別分析
北米は2025年、デジタル保険仲介市場の42.7%のシェアを占めました。これは、民間資本の調達可能性、保険会社の基盤が細分化されていること、そして確立されたオンライン販売ルールに支えられたものです。消費者向けの保険比較サイトは、中立的な比較が広く利用されている個人保険分野で強固な地位を築いています。中堅企業向け商業保険および超過・余剰保険は、個人保険に比べて依然としてデジタル化が進んでいません。2026年8月に立ち上げられたBolt社の「Connected Distribution」プラットフォームは、認可保険、超過・余剰保険、および卸売市場を直接ターゲットとしています。カナダとメキシコも地域的な活況に寄与していますが、規制の違いやオンライン保険の普及率の低さにより、その貢献度は限定的です。卸売向けAPIや見積もりワークフローの改善に伴い、中小企業向けおよび商業保険のデジタル化が進むことで、デジタル保険仲介市場の規模は拡大しています。
欧州はデジタル保険仲介市場において第2位の規模を誇り、英国、ドイツ、フランスには確立された比較プラットフォームが存在します。Compare the Market、MoneySuperMarket、Go.Compare、CHECK24、LeLynx.frなどは、この地域における個人向け自動車保険および住宅保険の比較エコシステムが高度に発達していることを示しています。EIOPAの報告によると、国境を越えた保険販売パスポートの数は、2022年の2万4,036件から2024年には2万6,502件へと10%増加しました。同報告書によると、加盟国におけるオンライン損害保険の販売額は、総正味保険料の3%未満から10%超まで幅がありました。イタリアとスペインは、組み込み型およびモバイルファースト型の仲介モデルにとって依然として機会が残されています。英国の「コンシューマー・デューティ(Consumer Duty)」や、DORA、GDPR、AI法に基づく欧州のコンプライアンス要件は、運用上の負担を増大させる一方で、確立されたガバナンスプロセスを有するプラットフォームを後押ししています。
アジア太平洋地域は、2026年から2031年にかけてCAGR14.6%で成長すると予想されており、デジタル保険仲介市場において最も成長の速い地域となる見込みです。この成長は、保険未加入のギャップ、モバイルファーストの消費者行動、そしてインド、中国、東南アジアにおける規制緩和によって支えられています。同地域のニーズは、多くの消費者がまずモバイルアプリや提携プラットフォームを通じて関与するため、成熟した欧米市場とは異なります。インドのPB Fintech社は、認可されたマイクロ保険商品を通じてオンライン販売対象範囲が拡大したことから、2027年度第1四半期に40%の売上高成長を記録しました。東南アジアでは、保険普及率が低く、モバイルネイティブな人口が多いことから、組み込み型販売の大きな機会が期待されています。南米、中東・アフリカは依然として小規模な市場ですが、サハラ以南のアフリカにおけるモバイル対応のマイクロ保険商品は、2020年の135件から2025年には282件へと増加しました。また、Policybazaarが2026年6月にDIFC(ドバイ国際金融センター)の認可を受けた子会社を設立したことは、デジタルブローカー業務や再保険活動における規制基盤として発展しつつある中東の役割を浮き彫りにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタル保険比較サービスやセルフサービスによる購入を消費者がますます利用するようになっている
- API主導の組み込み型およびパートナーベースの保険販売の拡大
- AIを活用したデジタル証券取引プロセスのパーソナライゼーションと自動化
- デジタルによる見積もり、比較、保険契約の締結の迅速化に対する中小企業の需要の高まり
- 普及率が低い市場における、モバイル主導のデジタル保険へのアクセス拡大
- 新しいデジタル仲介インターフェースとしての対話型・エージェント型AIの台頭
- 市場抑制要因
- データプライバシー、サイバーセキュリティ、および規制遵守の複雑さ
- レガシーな保険会社システムと、保険エコシステム間の相互運用性の制限
- AIを活用した保険商品のおすすめにおける消費者の信頼と説明可能性への懸念
- デジタル顧客獲得コストの上昇とチャネル間の競合による利益率への圧力
- バリューチェーン分析
- 保険会社および引受能力提供者
- デジタル仲介・比較・流通プラットフォーム
- 技術、データ、および取引インフラのプロバイダー
- 規制情勢
- 保険仲介業者のライセンシング、販売および業務遂行に関する要件
- 消費者保護、データプライバシー、およびデジタル同意の要件
- AIガバナンスおよびデジタル保険の相互運用性フレームワーク
- 技術展望
- AIを活用したパーソナライゼーション、レコメンデーション、および対話型仲介
- APIファーストの接続性と組み込み型保険の実現
- クラウドベースの自動化、デジタルID、およびリアルタイムデータ統合
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 保険種目別
- 生命保険および年金保険
- 健康・傷害保険
- 自動車保険
- 損害保険
- 賠償責任保険
- 旅行保険
- スペシャリティ保険
- 配置の役割別
- 小売向けデジタル仲介
- 卸売および専門デジタル仲介
- カスタマーセグメント別
- 個人消費者
- 中小企業
- 大企業およびエンタープライズ
- 公共部門および機関組織
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Policybazaar
- Coverfox
- Policygenius
- Insurify
- SelectQuote
- The Zebra
- eHealth
- Huize
- EverQuote
- Compare the Market
- MoneySuperMarket
- Go.Compare
- CHECK24
- LeLynx.fr
- wefox
- BIMA
- Cover Genius
- bolttech
- Policy Expert
- Quotezone
第7章 市場機会と将来の展望



