


ミトマイシン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Mitomycin - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155682
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
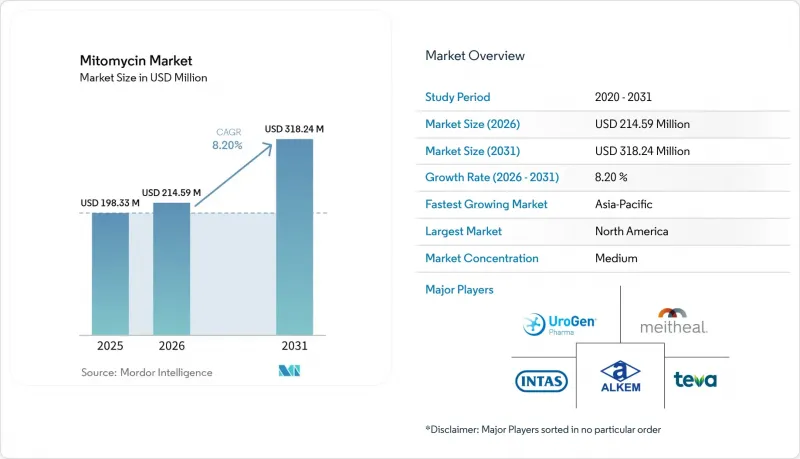
Mordor Intelligenceによると、ミトマイシン市場の規模は2025年に1億9,833万米ドルと評価され、2026年の2億1,459万米ドルから2031年までに3億1,824万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.20%となる見込みです。
世界のミトマイシン市場の動向と洞察
非筋層浸潤性膀胱がんの発生率の増加
2026年の米国における推定8万4,530件の新規膀胱がん症例の80%を、非筋層浸潤性膀胱がんが占めました。世界的には、2024年に61万4,000件の新規膀胱がん症例が記録されました。
人口の高齢化と増加に伴い、診断、経過観察、および再治療を必要とする患者数が増加しており、北米および東アジアでは依然として大きな疾病負担が残る一方、インドやアフリカの一部地域では症例数の増加が見られます。経尿道切除術後の再発は、膀胱内治療の再治療需要の主要な要因であり続けており、患者の最大70%が少なくとも1回の再発を経験しているため、ミトマイシン市場におけるミトマイシン製剤への継続的な需要を支えています。
徐放性膀胱内製剤の拡大
UroGen Pharma社のRTGelプラットフォームは、尿路上皮との薬剤接触時間を延長することで、マイトマイシンの治療上の役割を拡大しました。従来の膀胱内投与用マイトマイシンCは膀胱内に1~2時間留まるのに対し、逆熱応答性ハイドロゲルは体温で半固体ゲルとなり、適格な患者様に対して全身麻酔を必要としない外来での化学焼灼療法を可能にします。ZUSDURIは、第3相ENVISION試験において、3ヶ月時点で78%の完全奏効率を達成し、奏効者の64.5%が36ヶ月時点で奏効を維持しており、追跡期間の中央値は35.5ヶ月でした。UGN-103は、第3相UTOPIA試験において、3ヶ月時点で77.8%の完全奏効率を達成し、6ヶ月時点での奏効持続率は94.5%でした。UroGen社は2026年8月17日に新薬承認申請(NDA)を提出しており、これにより、ミトマイシン市場において、治療の利便性や臨床的持続性を競う機会が生まれています。
細胞毒性薬剤の取り扱いおよび労働安全に関する要件
マイトマイシンCは有害医薬品として取り扱われ、専用の調製プロセス、訓練を受けた薬局スタッフ、および防護措置が必要となります。これらの要件は、病院、外来手術センター、および地域のがん診療所、特に調剤能力や専門スタッフが限られている小規模な施設において、運営の複雑さとコストを増大させます。RTGelベースの製剤は投与前に温度管理された再構成が必要ですが、UroGen社はUGN-103を、この負担を軽減するために再構成プロセスを簡素化して設計しました。治療の適応期間が狭く、製剤ごとに固有の投与要件があるため、地域医療現場や資源の限られた医療システムにおける導入が遅れる可能性があります。
セグメント分析
2025年時点で、注射用マイトマイシンCはマイトマイシン市場シェアの54.56%を占めました。胃がん、膵臓がん、肛門がんに対する全身療法プロトコルや、非筋層浸潤性膀胱がんに対する膀胱内治療における確立された使用実績が、病院からの需要を支えています。アコード・ヘルスケア、フレゼニウス・カビ、マイテアル・ファーマシューティカルズ、およびアジアのメーカーがこのカテゴリーで競合しており、調達決定は価格、製造の信頼性、および原薬(API)の入手可能性に左右されます。腎盂腎杯用ミトマイシンおよび眼科用ミトマイシンキットは、規模は小さいもの、確立された収益源となっています。「JELMYTO」は、米国における実世界エビデンスの拡大と保険償還へのアクセス拡大の恩恵を受けています。2025年1月、15の大学病院および地域医療機関における初回完全奏効者56名を対象とした多施設共同解析では、3年時の無再発生存率が68%と報告されました。
膀胱内投与用ミトマイシンは、2031年までCAGR9.45%で成長すると予測されています。ZUSDURIは2026年第2四半期に5,040万米ドルの売上高を計上し、UroGen社は2026年6月30日時点で1,444の診療拠点を稼働させ、452名の処方医を記録しました。UroGen社は2026年8月17日、UGN-103のNDAを提出しました。この次世代製品は、調製手順が簡素化され、保存期間が延長されているため、泌尿器科専門センター以外でも実用性が向上しています。眼科用キットは、低侵襲緑内障手術において、結膜下インプラント増強のためのマイトマイシン使用が拡大する中、安定した役割を維持しています。製品構成は、価格圧力に直面している大量販売のジェネリック医薬品から、付加価値の高い専門製剤へとシフトしつつあります。
2025年、ミトマイシン市場規模の55.45%を腫瘍学分野が占めました。ミトマイシンCは、胃腺がんおよび膵臓腺がん、肛門管がんに対する併用療法、ならびに腹膜播種に対するHIPEC(腹腔内温熱化学療法)に使用されています。こうした多様な治療場面での使用は、従来型製品への需要を支えるとともに、単一の腫瘍学プロトコルへの依存度を低減させています。病院の腫瘍科薬局では、注射剤の調剤および投与に関する確立されたワークフローが維持されています。残りの治療需要は眼科およびその他の外科的用途が占めており、特に線維柱帯切除術に関連する使用は、複数の地域で定着しています。2025年の研究によると、原発性および続発性緑内障における線維柱帯切除術とミトマイシンCの併用療法では、8年後の複合成功率または適格成功率が65.9%であったと報告されています。
泌尿器科分野は、2031年までCAGR10.52%で成長すると予測されています。この成長は、非筋層浸潤性膀胱がんの発生率の上昇、化学アブレーション治療の選択肢の拡大、および徐放性製剤向けの商業インフラの拡充によって支えられています。2026年9月の米国泌尿器科学会(AUA)および泌尿器腫瘍学会(SOU)による改訂には、2025年12月までの文献レビューに基づく40件の新たな推奨事項が含まれました。このガイドラインでは、再発した低悪性度の疾患を有する特定の患者に対し、経尿道切除術の繰り返しに代わる選択肢として、積極的経過観察、診療所での治療、および化学焼灼療法を推奨しています。JELMYTOはまた、低悪性度の上部尿路尿路上皮がんに対する腎温存療法も支持しています。このニーズは、特に高齢の患者にとって重要であり、出典資料によると、これらの患者の診断時年齢の中央値は73歳でした。
地域別分析
北米は2025年、ミトマイシン市場の41.95%のシェアを占めました。これは、FDA承認済みの2つの特殊製剤、確立された腫瘍学分野の保険償還制度、および高い膀胱がん有病率に支えられたものです。米国では2021年に0.101%の膀胱がん有病率が記録され、31の州で0.1%を超える有病率が報告されました。ZUSDURIは2026年第2四半期に1,444カ所の稼働医療施設を有し、5,040万米ドルの売上高を計上しました。一方、JELMYTOは2025年に9,400万米ドルの売上高を計上し、2026年の売上高見通しは9,700万~1億100万米ドルとなっています。カナダとメキシコでは病院ベースの注射プロトコルが採用されているのに対し、ブラジルとアルゼンチンでは公的がん治療プログラムと登録済みのサプライチェーンに依存しています。
本分析において、欧州は第2位の地域市場となっています。ドイツ、フランス、英国、イタリアは、非筋層浸潤性膀胱がんおよび緑内障手術のプロトコルが確立された、治療件数の多い腫瘍学の拠点です。2026年のEAUガイドライン改訂では、BCG無効腫瘍に対する治療表が追加され、低悪性度の再発疾患に対する治療強度の軽減に関するセクションが設けられ、膀胱内治療法の選択肢がより積極的に検討されるようになりました。英国では25施設でHIVEC-HEAT第3相試験が実施されており、一方、スペインをはじめとする各国では、公立病院の腫瘍科および泌尿器科の処方集に従来のマイトマイシンCが引き続き掲載されています。
アジア太平洋地域は、2031年までCAGR10.67%で成長すると予測されています。インドは生産と消費を支えており、インタス・ファーマシューティカルズ社がアコード・バイオファーマ社向けにムタマイシンを製造しています。日本、オーストラリア、韓国、およびその他の地域諸国では、臓器温存治療、緑内障手術、および抗がん剤のジェネリック医薬品の調達を通じて需要を支えており、一方、中東およびアフリカ地域では、GCC(湾岸協力理事会)による調達や南アフリカの公立病院における抗がん剤の処方薬リストを通じて、潜在的な市場が見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 非筋層浸潤性膀胱がんの発生率の上昇
- 徐放性膀胱内投与製剤の拡大
- 眼科の抗線維化手術におけるマイトマイシンの使用増加
- 調達における優先事項としての、製剤固有の供給レジリエンス
- 腎臓温存型の上部尿路尿路上皮がん治療に対する需要の高まり
- 市場抑制要因
- 細胞毒性物質の取り扱いおよび労働安全衛生上の要件
- BCG、ゲムシタビン、および併用膀胱内療法による競合
- 治療可能期間の狭さと、製剤特有の投与上の複雑さ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ミトマイシンC注射剤
- 膀胱内投与用ミトマイシン
- 腎盂・腎杯用ミトマイシン溶液
- 眼科用ミトマイシンキット
- 治療領域別
- オンコロジー
- 泌尿器科
- 眼科
- その他の外科的用途
- エンドユーザー別
- 病院
- がん専門治療センター
- 外来手術センター
- 眼科クリニック
- がん研究機関
- その他
- 剤形別
- 静脈内
- 胞内製剤
- 外用
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Accord Healthcare, Inc.
- AdvaCare Pharma
- Alkem Laboratories Limited
- Cipla Limited
- Eugia US LLC
- Fresenius Kabi AG
- Hikma Pharmaceuticals PLC
- Intas Pharmaceuticals Limited
- Lupin Limited
- Meitheal Pharmaceuticals, Inc.
- Pfizer Inc.
- Sun Pharmaceutical Industries Limited
- Teva Pharmaceutical Industries Ltd.
- UroGen Pharma Ltd.
- Zydus Lifesciences Limited