


日本の都市物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan Urban Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155565
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、日本の都市物流市場の規模は2025年に1,286億8,000万米ドルと評価され、2026年の1,356億5,000万米ドルから2031年までに1,744億2,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは5.16%となる見込みです。
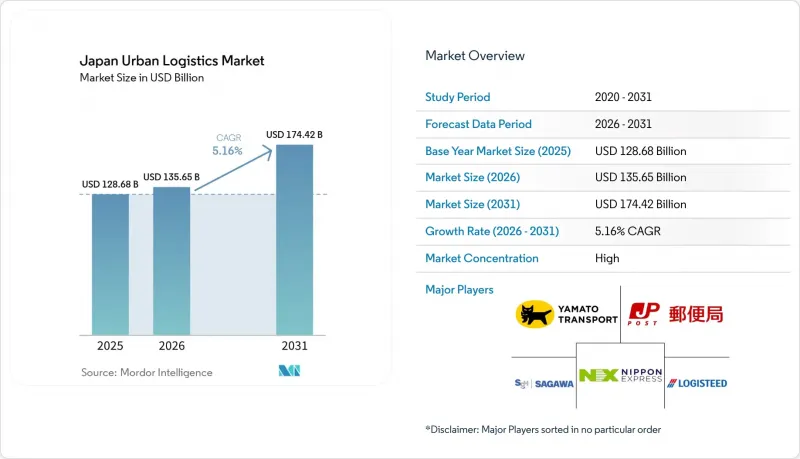
Eコマースの需要、ドライバー不足、および物流施設への公的投資により、都市部における物流ネットワークの設計方法に変化が生じています。本レポートは、サービス種別(輸送サービス、フルフィルメントサービスなど)、配送速度(即時・当日配送、翌日配送など)、顧客種別(B2B、B2C、C2C)、最終用途産業別(Eコマース・小売、食品・飲料、その他)、および都市別(東京、横浜、大阪、名古屋、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
日本の都市物流市場の動向とインサイト
Eコマースおよびオムニチャネル注文の成長
Eコマースおよびオムニチャネル小売は、在庫が都市部の消費者に近接するようになったことで、日本の都市物流市場を再構築しています。「ダークストア」や「店舗からの発送」モデルは配送距離を短縮し、迅速な注文処理の必要性を高めています。この変化により、人口密集地域における小売在庫と物流在庫の隔たりが縮小しています。また、越境ECの輸入においては、ゲートウェイ拠点での保税倉庫や通関手続きが必要となります。販売業者が、増加する注文量や幅広い商品ラインナップに対応するために、ピッキング、梱包、出荷を外部委託する場合、フルフィルメント事業者は恩恵を受けます。こうした状況は、単なる小包の輸送だけでなく、フルフィルメントと輸送サービスを連携して提供する事業者に有利に働きます。
省力化のための自動化と自律配送
2024年4月に施行された労働法改正による時間外労働制限により、日本の都市物流市場において、省力化技術は実質的な要件となりました。運送事業者は、ドライバーの稼働時間が減少する中で、サービス範囲を維持する必要があります。ヤマト運輸は2025年8月、東京でマンション向け配送ロボットの実証実験を開始しました。このロボットは、エレベーターの乗り降り、自動施錠された玄関の通過、有人・無人の両方の受け渡しに対応可能です。同社は2026年末までの本格導入を目指しています。自動化、ルート最適化、宅配ロッカー、近隣フルフィルメントは、ドライバーの人員不足による負担を軽減することができます。これらのシステムを導入する資金力を持つ事業者は、同等のアップグレードに資金を投じることができない小規模な運送業者に対して、コスト面での優位性を築くことができます。
ドライバー不足と残業規制
日本の労働法改正で導入された年間960時間の残業時間上限は、これまで輸送能力を維持するために活用されてきたドライバーの労働時間を制限するものです。この規制は全国の運送業者に影響を及ぼしており、特に首都圏、大阪、名古屋の主要ルートにおいて顕著です。これにより、荷主が利用できるコスト構造と配送能力の両方が変化します。運送業者は、規制施行前のように、業務時間の延長に頼って輸送量の変動を吸収することはできなくなりました。共同積載、ルート設計の改善、および自動化は、失われた輸送能力を補う一助となります。日本の都市物流市場は、法令遵守とサービスの信頼性を同時に管理する必要があるため、継続的な調整を迫られています。
セグメント分析
2025年、輸送サービスは日本の都市物流市場シェアの58.72%を占め、同市場において最大の事業分野となっています。人口密度が高いため、コンパクトな配送エリア内でのラストマイル輸送が頻繁に行われています。物理的な注文のすべてにおいて、施設と顧客または事業所間の移動が依然として必要であるため、輸送は不可欠な役割を果たし続けています。事業者は、ルート密度を活用して車両の利用率を向上させ、混雑した都市圏全域でのカバー率を維持しています。また、このセグメントは、ドライバーの確保や時間外労働の制限といった課題に依然として直面しています。こうした圧力により、ルート計画、輸送能力の共有、および施設と配送チーム間のより連携のとれた引き継ぎの重要性がさらに高まっています。
日本の都市物流市場におけるフルフィルメントサービスの市場規模は、2031年までCAGR7.08%で拡大すると予測されています。商品ラインナップの拡大、越境在庫、返品処理などが社内で管理しづらくなるにつれ、事業者はピッキング・梱包・出荷業務の外部委託に目を向けています。倉庫保管および都市型保管は、売れ筋商品を需要の近くに配置することで、配送ネットワークの次の層を形成しています。都市近郊に立地する多階建ての施設は、より短い配送時間枠を必要とするEC注文に対応可能です。また、返品された商品の検査、再入庫、再販処理が必要な場合、リバースロジスティクスや付加価値サービスも重要性を増しています。こうした要素が相まって、単なる輸送業務以上の利益率を求める事業者にとって、フルフィルメント能力の重要性はさらに高まっています。
2025年の日本の都市物流市場規模のうち、標準配送が74.11%を占めており、予定されたルートや一括配送が依然として日本の都市物流市場の中心であることを裏付けています。多くのB2B貨物や、時間的制約の少ない消費者向け注文は、引き続き予定された配送時間帯を通じて輸送されています。標準サービスは、運送事業者が小包をまとめて輸送し、運営コストを管理するのに役立ちます。また、顧客が即時の配送を必要としない場合にも、信頼できる選択肢を提供します。この配送形態は、より迅速なサービスが拡大しても、引き続き重要であり続けるでしょう。その規模の大きさにより、既存のネットワークは、より専門的なサービスを展開するための幅広い基盤を得ることができます。
即時配送および当日配送は、2031年までCAGR6.25%で成長すると予測されています。この成長は、近隣フルフィルメント、食料品の注文、および国内のEコマースプラットフォームでの迅速な商品入手体験に慣れた消費者によって支えられています。翌日配送や指定日時配送は、即時サービスのコストをかけずに配送タイミングの柔軟性を求める顧客にとって、依然として重要な選択肢です。これらの配送速度の違いに対応するため、運送業者は異なるルートパターンや在庫配置を管理する必要があります。需要の高い地域の近くにマイクロフルフィルメント拠点を構築した事業者は、迅速な注文により効果的に対応できます。したがって、日本の都市物流市場は、大量処理が可能な標準サービスと、ターゲットを絞った迅速対応能力を組み合わせた配送形態へと移行しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要と都市物流の重要性
- 市場促進要因
- Eコマースおよびオムニチャネルによる受注の伸び
- 省力化のための自動化と自律配送
- 政府主導の物流インフラの近代化
- 高齢化に伴うヘルスケアおよび利便性を重視した配送サービス
- 店舗からの発送および近隣地域におけるフルフィルメントの密度
- 都市部における住宅用ロボット「ポーター」およびロッカーの普及
- 市場抑制要因
- ドライバー不足と残業規制
- 人件費、燃料費、不動産費、および車両保有コストの上昇
- 縁石へのアクセス、駐車、および高密度都市部における運営上の制約
- 分散したリターンと配送方法の選択に関する経済学
- 業界の規制枠組み
- バリューチェーンおよび流通チャネルの構造分析
- 都市物流における技術のメガ動向と構造的変化
- ポーターのファイブフォース分析
- コスト構造分析
- 都市インフラの評価
- 持続可能性とグリーンロジスティクス
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測(金額、2026年~2031年)
- サービスタイプ別
- 輸送サービス
- 倉庫・都市型保管サービス
- フルフィルメントサービス
- リバースロジスティクスサービス
- 付加価値型物流(VAL)サービス
- 配送スピード別
- 即時配送および当日配送
- 翌日配達
- 予定配送
- 通常配送
- 顧客タイプ別
- 企業間取引(B2B)
- B2C(Business-to-Consumer)
- 個人間取引(C2C)
- 最終用途産業別
- Eコマース・小売
- 食品・飲料
- 医療・医薬品
- 家庭用電子機器
- ファッション・アパレル
- 自動車部品
- 産業・製造
- その他
- 都市別
- 東京
- 横浜
- 大阪
- 名古屋
- 札幌
- 福岡
- 川崎
- 神戸
- 京都市
- その他の都市
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- Yamato Transport Co., Ltd.
- Sagawa Express Co., Ltd.
- Japan Post Transport Co., Ltd.
- NIPPON EXPRESS HOLDINGS, INC.
- LOGISTEED, Ltd.
- Seino Transportation Co., Ltd.
- Yusen Logistics Co., Ltd.
- Kintetsu World Express, Inc.
- SBS Holdings, Inc.
- DHL Group
- FedEx Corporation
- United Parcel Service, Inc.
- AZ-COM MARUWA Holdings Inc.
- SENKO Group Holdings Co., Ltd.
- Mitsubishi Logistics Corporation
- Sankyu Inc.
- Mitsui-Soko Holdings Co., Ltd.
- MARUBENI LOGISTICS CORPORATION
- ITOCHU LOGISTICS CORPORATION
- Yamatane Corporation
- The Sumitomo Warehouse Co., Ltd.
第7章 市場機会と将来の展望



