


欧州の都市物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Urban Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163333
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州の都市物流市場規模は2025年に5,205億米ドルと評価され、2026年の5,558億6,000万米ドルから2031年までに7,605億2,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは6.47%となる見込みです。
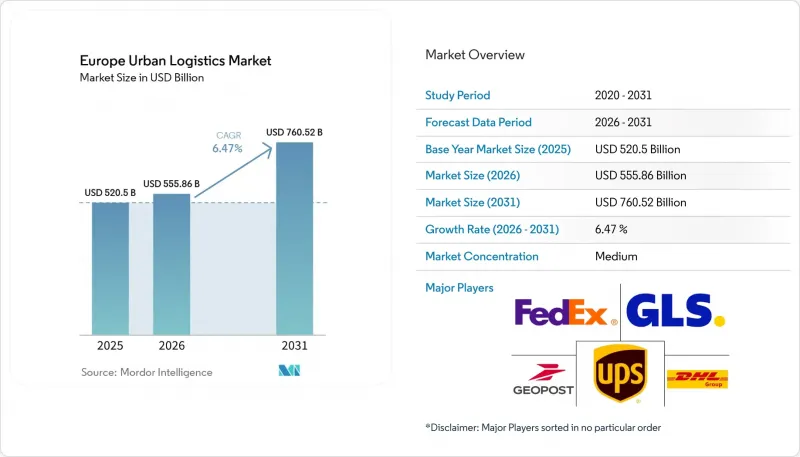
小包の取扱量が人口密集都市に集中し、配送に対する期待がより迅速化していることから、欧州の都市物流市場は再構築が進んでいます。本レポートは、サービス種別(輸送サービス、フルフィルメントサービスなど)、配送速度(即時・当日配送、翌日配送など)、顧客種別(B2B、B2C、C2C)、最終用途産業別(Eコマース・小売、食品・飲料、その他)、および国別(英国、ドイツ、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
欧州の都市物流市場の動向とインサイト
Eコマースフルフィルメント密度
Eコマースの密度(フルフィルメント密度)は、各都市ルートから対応可能な配送件数を増加させるため、欧州の都市物流市場の主要な促進要因となっています。また、オンライン小売活動の活発化に伴い、買い物客や販売業者が許容できる配送時間枠も短縮されています。そのため、事業者は、都市外からのルートに輸送能力を追加するのではなく、在庫を消費者の近くに配置するようになっています。2026年3月、JD.comの「Joybuy」プラットフォームが欧州6市場でサービスを開始し、ロンドン、パリ、ベルリンの1,500万世帯以上に当日配送を提供しました。このサービスモデルは、既存の運送業者とその荷主との関係における競争基準を引き上げています。地域密着型の運営により1件あたりの配送コストを削減できるため、都市近郊の拠点は欧州の都市物流市場においてより重要になっています。
当日配送とクイックコマースの需要
消費者がより多くの商品カテゴリーにおいて短時間の配送を期待するにつれ、クイックコマースは西欧の都市全域で拡大しています。Flink社は、2026年3月に1億米ドルを調達した時点で、ドイツとオランダ全土に160カ所のフルフィルメントハブを運営しており、平均カゴ単価は45ユーロ(52.9米ドル)を超えていました。同社の的を絞った拡大戦略は、高密度な運営と厳格なハブ選定が収益性にとって依然として重要であることを示しました。したがって、欧州の都市物流市場では、たとえ従来の倉庫経営の経済性に合致しない場合でも、需要の近くに在庫を配置できる小規模な拠点が求められています。当日配送への期待は、食料品からファッション、家電、ヘルスケアへと広がっています。これにより、1つの地域ネットワークを通じてさまざまな種類の小包を扱える事業者にとって、顧客基盤が拡大することになります。
ドライバー不足と賃金上昇
労働力の不足は、貨物需要が弱まった場合でも、欧州の都市物流市場にとって構造的な制約であり続けています。欧州議会調査局は、道路輸送従事者の労働条件を、欧州全域にわたる継続的な政策および労働問題として特定しました。賃金上昇の圧力は、柔軟な現地労働力に依存している中小の運送業者にとって、特に厳しい課題となり得ます。中小規模の事業者は、同時に電気自動車への切り替えやコンプライアンス認証にかかるコストにも直面しています。こうした圧力は、都心部の契約獲得競争における彼らの競争力を低下させる可能性があります。労働力の確保が依然として限られている中、より豊富なリソースを持つ大規模なネットワークが、より強固な地位を築くことになるでしょう。
セグメント分析
2025年、サービス種別で見ると、欧州の都市物流市場規模の38.71%を輸送サービスが占めました。幹線輸送、ラストマイルのバン輸送、および宅配ネットワークは、都市部における小包配送の運営基盤であり続けました。日常的な小包の取扱量規模が、都市間を横断するこのセグメントの物流量を支えました。それでもなお、人件費、車両の規制適合要件、およびルート密度の向上が求められることから、利益率は圧力にさらされました。マイクロハブからの統合配送は、遠方の施設からの単一区間配送と比較して、地域配送の経済性を向上させることができます。小売業者や食料品事業者がピッキングや梱包を4,000 m²未満の都心部施設に移行させたことで、フルフィルメントサービスの重要性が高まりました。
リバースロジスティクスサービスは、2031年までCAGR8.39%で拡大すると予測されており、これはサービス種別の中で最も高い成長率です。拡大生産者責任(EPR)の枠組みや「持続可能な製品のためのエコデザイン規則」により、電子機器、繊維製品、包装材全般において、文書化された回収プロセスの必要性が高まっています。2025年にフランスで義務化される繊維製品の回収義務や、ドイツにおけるプラスチック包装の回収目標の厳格化により、都市部における回収、選別、リコマース活動が増加しました。欧州の都市物流業界は、地域のハブにおける返品処理を通じて、こうした物流の流れに対応することができます。複数の運送業者に対応した返品処理能力は、コンプライアンス要件への対応と、リコマースによる価値回収の両方を満たすことができます。
2025年、標準配送は欧州の都市物流市場シェアの76.90%を占めました。その規模の大きさから、ルート密度、配達成功率、1キロメートルあたりのコストは、大量の配送量における収益に影響を与える重要な運用指標となりました。翌日配送は、B2B輸送や時間厳守が求められる消費者向け注文において、依然として重要な役割を果たしています。即時配送のような大規模なインフラ投資を必要とせずに、サービスプレミアムを課すことが可能です。また、スピードよりも信頼性が重視される定期購入型小売や食料品配送サービスにおいても、予定配送は引き続き重要な位置を占めています。
即時配送および当日配送は、2031年までCAGR7.56%で拡大すると予測されています。プラットフォーム間の競合や、迅速な食料品配送に関する消費者の体験が、人口密度の高い都市におけるこの成長を支えています。この配送層は、マイクロハブ、ルート計画システム、および標準配送も支援できる電動貨物自転車などの恩恵を受けています。ロンドンの「アーバン・マイクロハブ・アライアンス」は、再利用された駐車場や鉄道アーチの敷地を活用し、2026年までに100万件以上の環境に配慮した小包配送を目標としています。配送量が都市部に集中している場合、高速配送向けのインフラへの投資は、プレミアム配送と標準配送の両方の業務効率を向上させることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要と都市物流の重要性
- 市場促進要因
- Eコマースのフルフィルメント密度
- 宅配ロッカーおよびPUDOネットワークの拡大
- 当日配送およびクイックコマースの需要
- ゼロエミッションゾーンにおける車両の移行
- 空き店舗や駐車場の資産をマイクロハブとして再利用すること
- AIを活用したゾーン別ルート設定と停車時間の最適化
- 市場抑制要因
- ドライバー不足と賃金上昇
- 都市部へのアクセス規制とコンプライアンスコスト
- 都心部の物流用不動産の不足
- バラバラな路上駐車規制およびゼロエミッションゾーンの規則
- 業界の規制枠組み
- バリューチェーンおよび流通チャネルの構造分析
- 都市物流における技術のメガ動向と構造的変化
- ポーターのファイブフォース分析
- コスト構造分析
- 都市インフラの評価
- 持続可能性とグリーンロジスティクス
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測(金額、2026年~2031年)
- サービスタイプ別
- 輸送サービス
- 倉庫・都市型保管サービス
- フルフィルメントサービス
- リバースロジスティクスサービス
- 付加価値型物流(VAL)サービス
- 配送スピード別
- 即時配送および当日配送
- 翌日配達
- 予定配送
- 通常配送
- 顧客タイプ別
- 企業間取引(B2B)
- B2C(Business-to-Consumer)
- 個人間取引(C2C)
- 最終用途産業別
- Eコマース・小売
- 食品・飲料
- 医療・医薬品
- 家庭用電子機器
- ファッション・アパレル
- 自動車部品
- 産業・製造
- その他
- 国別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベルギー
- オランダ
- ポーランド
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- DHL Group
- GeoPost SA
- GLS Group
- United Parcel Service, Inc.
- FedEx Corporation
- DSV A/S
- Kuehne+Nagel International AG
- GEODIS SA
- CEVA Logistics AG
- DACHSER SE
- Rhenus SE & Co. KG
- GXO Logistics, Inc.
- ID Logistics Group
- STEF SA
- InPost SA
- Poste Italiane S.p.A.
- Koninklijke PostNL NV
- PostNord AB
- Posten Bring AS
- bpost SA/NV
- Correos Express Paqueteria Urgente, SA, SME
- Amazon Logistics
第7章 市場機会と将来の展望



