


米国の都市物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Urban Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155316
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の都市物流市場規模は2025年に4,544億6,000万米ドルと評価され、2026年の4,839億5,000万米ドルから2031年までに6,533億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.18%となる見込みです。
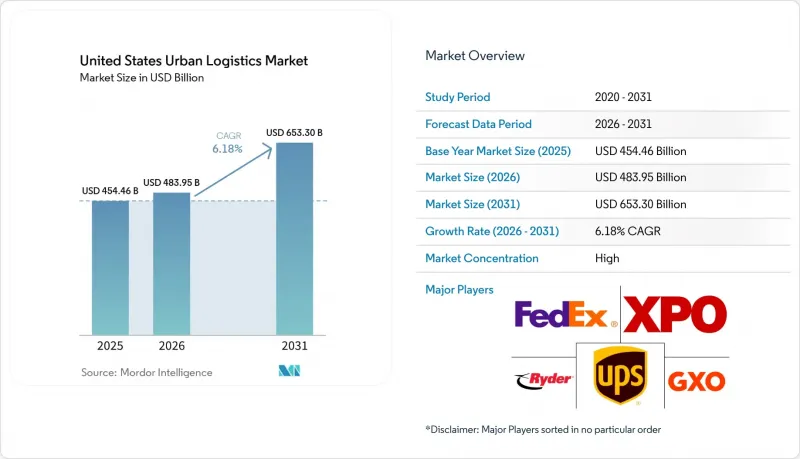
Eコマースは家計支出の定着した一部となっており、これにより主要都市では小包の密度が高まり、配送時間帯の制約が厳しくなっています。本レポートは、サービス種別(輸送サービス、フルフィルメントサービスなど)、配送速度(即時・当日配送、翌日配送など)、顧客種別(B2B、B2C、C2C)、最終用途産業別(Eコマース・小売、食品・飲料、その他)、および都市別(ニューヨーク、ロサンゼルス、その他)に分類されています。市場予測は金額(米ドル)で示されています。
米国の都市物流市場の動向とインサイト
Eコマースおよびオムニチャネル注文の成長
Eコマースの拡大により、米国の都市物流市場で取り扱われる貨物量は引き続き増加しています。2026年第1四半期、米国のEコマース売上高は3,267億米ドルに達し、小売売上高全体の16.9%を占めました。この水準により、オンライン小売は単なる補完的なチャネルではなく、消費の恒久的な一部となっており、都市部の物流事業者は、より幅広い製品タイプ、地域の所得水準、注文金額にわたる日常的な住宅向け小包配送業務を見込む必要があります。小売業者は、店舗、カーブサイド、アプリからの注文を共通の在庫管理システムで連携させており、これにより地域の在庫状況の変化に対応し、別々の販売チャネルで在庫があるように見せて実際には入手できないというリスクを軽減しています。店舗は現在、1日のうちに受け取り拠点、返品場所、そして地域の在庫拠点としての役割を果たすことができます。その結果生じる物流の流れにより、運送業者は、同じ都市圏内において、倉庫から自宅へ、店舗から車両へ、返品からネットワークへ、そして個人間(P2P)の移動を処理することが求められています。
当日配送および指定日時配送への期待の高まり
米国の都市物流市場において、期待される配送スピードは、都市のインフラが対応できる速度を上回るペースで高まっています。アマゾンは2025年、2024年と比較して当日配送の商品を70%近く増加させ、これにより小売業界全体で顧客の期待が高まりました。迅速な配送には、消費者の近くに在庫を配置する必要があり、施設の立地に関する経済性が変化しています。短い配送時間枠に対応できない小売業者は、顧客の獲得や維持において不利な立場に立たされる可能性があります。特に、競合他社がチェックアウト前に在庫状況や到着予定時刻を可視化し、配送後の便利な地域密着型の返品オプションを提供できる場合にはなおさらです。この変化により、小規模な地域施設、精緻な在庫計画、そして信頼性の高い配送可視性に対する需要も高まっています。消費者や企業が即時配送よりも明確な到着時間枠を重視する地域では、指定日時配送の重要性は依然として高いままです。
都市部における高い運営コストと狭い配送マージン
都市部での配送マージンは、運送業者が人件費、不動産費、サービスコストの高騰に直面しているため、依然として狭い状態が続いています。小包運送業者は2025年と2026年に一般運賃を引き上げると同時に、住宅向け配送、繁忙期配送、特大荷物配送に対する追加料金の適用範囲を拡大しました。迅速な配送を提供する事業者には、市域内に地域拠点が必要ですが、その賃料は郊外の倉庫に比べて大幅に高くなる場合があります。このようなコスト構造のため、特に米国の都市物流市場において、注文がアクセス規則、受取方法、駐車制限の異なる建物に分散している場合、十分な配送ルートの密度がなければ、1時間以内の配送を維持することは困難です。ドライバーの人件費やピッキングコストも、1件あたりの配送にさらなる負担を加えています。業務の自動化や配送先の集約が十分にできない事業者は、取扱量が伸びても利益率が低下し続けるでしょう。注文数が増加しても、収益性の向上にはつながらず、むしろコストのかかる引き継ぎ作業や現地施設での取り扱い回数、配送失敗の回数が増えるだけだからです。
セグメント分析
2025年、輸送サービスは米国の都市物流市場シェアの40.39%を占めました。あらゆるローカルフルフィルメントモデルにおいて、実物の小包や貨物の移動は依然として不可欠です。Eコマースの注文、返品小包、オムニチャネル取引のそれぞれが、輸送業務の増加につながります。フルフィルメントサービスセグメントは、2031年までのCAGRが8.10%と、最も急速に成長しているサービス分野です。小売業者やブランドは、在庫と顧客との距離を縮めるため、より多くの在庫を都市部のマイクロノードに移しています。米国の都市物流市場において、輸送とフルフィルメントは代替関係にあるのではなく、連続した活動です。在庫配置を改善することで、各区間の移動距離を短縮しつつ、短距離輸送の区間数を増やすことが可能です。両方の機能を兼ね備えたプロバイダーは、単一の運用モデルを通じて在庫の可用性と配送の実行を管理でき、これにより、米国の都市物流市場における地域的な在庫不足、配送上の例外、予測不可能な返品量への対応力を向上させることができます。
倉庫・都市型保管サービスは、当日および翌日配送の約束を果たすためのバッファ容量を提供します。これにより、事業者はすべての商品を最もコストの高い現地の施設に恒久的に配置することを回避できます。Eコマースによる返品がネットワークへの定期的な逆流を生み出すにつれ、リバースロジスティクスサービスの重要性が高まっています。付加価値型ロジスティクスサービスには、キッティング、ラベリング、共同梱包、返品品格付けなどが含まれます。これらのサービスは、3PL事業者にとって、輸送や保管料以外の収益機会をもたらします。医薬品や温度管理が必要な食品の配送においても、FDAのコールドチェーン基準に基づく差別化されたサービスを支える要件が生じています。プロバイダーは、厳しい都市部配送スケジュールを乱すことなく、梱包、引き継ぎ、書類作成、返品を調整しなければなりません。したがって、統合型サービスモデルは、転送回数を削減し、温度管理が必要な注文に対する責任の所在を明確にすると同時に、米国の都市物流市場において、商品がどこで保管、処理、配送されているかについて、小売業者により明確な記録を提供することができます。
2025年時点で、配送速度別に見た米国の都市物流市場規模のうち、標準配送が71.92%を占めました。予定通りの低コスト配送は、依然としてEC取引量の大部分を担っています。即時配送および当日配送は、2031年までCAGR7.27%で拡大すると予測されています。運送業者は、大規模かつ迅速な配送を実現するために、ダークストアやマイクロフルフィルメントの能力に投資しています。アマゾンの2025年の当日配送の成長は、顧客がより迅速な配送オプションをより頻繁に利用していることを示しています。買い物客が緊急性の低い商品をまとめて、計画的な配送回数を減らす場合、標準配送も依然として恩恵を受けることができます。この行動により、運送業者が同じ近隣地域への注文を統合することで、車両の利用効率を向上させることができます。米国の都市物流市場において、サービス設計は、迅速なフルフィルメントと、計画的なルート密度による低コストとのバランスをとらなければなりません。
翌日配送は、スピードは必要だが即時配送までは求めない消費者にとっての中間的な選択肢となります。また、商品ラインナップが2時間以内の配送に対応できない小売業者にとっても、実用的なサービスレベルを提供します。予定配送は、スピードよりも到着時刻が重視される医療や産業用途において重要な役割を果たします。AIによるルート最適化により、これらの配送レベル間の運用上の差異を縮小することが可能です。翌日配送と約束された注文でも、明示されたサービスレベルを変更することなく、数時間以内に履行できる場合があります。医薬品の配送には、管理の連鎖(チェーン・オブ・カストディ)に関する要件が加わり、専用の能力を持つ事業者が有利となります。製品に温度管理や規制物質の要件がある場合、事業者は引き継ぎやタイミングを慎重に管理する必要があります。米国の都市物流市場において、一般小売の荷物の遅延よりも、医療や産業分野での引き継ぎの失敗の方が重大な結果を招く可能性があるため、より迅速な消費者向け配送オプションが拡大している中でも、こうした要件により、信頼性の高い予定配送サービスの価値は高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要と都市物流の重要性
- 市場促進要因
- Eコマースおよびオムニチャネルによる受注の伸び
- 当日配送および指定日時配送への期待の高まり
- マイクロフルフィルメント拠点としての小売店舗ネットワーク
- AIを活用した配送ルート最適化と配送状況の可視化
- 自治体のマイクロハブと低排出型の都市配送手段
- リコマースと高頻度なリバースフロー
- 市場抑制要因
- 都市部における高い運営コストと狭い利益率
- ドライバーの確保とギグワーカーの定着
- 路肩へのアクセス、渋滞、および配送時間の制限
- データ共有、プライバシー、およびプラットフォーム間の相互運用性に関する制約
- 業界の規制枠組み
- バリューチェーンおよび流通チャネルの構造分析
- 都市物流における技術のメガ動向と構造的変化
- ポーターのファイブフォース分析
- コスト構造分析
- 都市インフラの評価
- 持続可能性とグリーンロジスティクス
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測(金額、2026年~2031年)
- サービスタイプ別
- 輸送サービス
- 倉庫・都市型保管サービス
- フルフィルメントサービス
- リバースロジスティクスサービス
- 付加価値型物流(VAL)サービス
- 配送スピード別
- 即時配送および当日配送
- 翌日配達
- 予定配送
- 通常配送
- 顧客タイプ別
- 企業間取引(B2B)
- B2C(Business-to-Consumer)
- 個人間取引(C2C)
- 最終用途産業別
- Eコマース・小売
- 食品・飲料
- 医療・医薬品
- 家庭用電子機器
- ファッション・アパレル
- 自動車部品
- 産業・製造
- その他
- 都市別
- ニューヨーク
- ロサンゼルス
- シカゴ
- ヒューストン
- フェニックス
- フィラデルフィア
- サンアントニオ
- サンディエゴ
- ダラス
- その他の都市
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- United Parcel Service, Inc.
- FedEx Corporation
- Ryder System, Inc.
- XPO, Inc.
- GXO Logistics, Inc.
- C.H. Robinson Worldwide, Inc.
- J.B. Hunt Transport Services, Inc.
- DHL Group
- OnTrac Logistics, Inc.
- AIT Worldwide Logistics, Inc.
- Hub Group, Inc.
- Capstone Logistics, LLC
- Amazon.com, Inc.
- Veho Logistics LLC
- General Logistics Systems US Inc.
- Lone Star Overnight, LLC
- ShipBob, Inc.
- BedaBox, LLC(ShipMonk)
- US Pack Logistics, LLC
- Dropoff, Inc.
- Courier Express US Inc.
第7章 市場機会と将来の展望



