


南米の乳製品包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Dairy Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155211
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、南米の乳製品包装市場の規模は2025年に43億2,000万米ドルと評価され、2026年の45億9,000万米ドルから2031年までに62億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.34%となる見込みです。
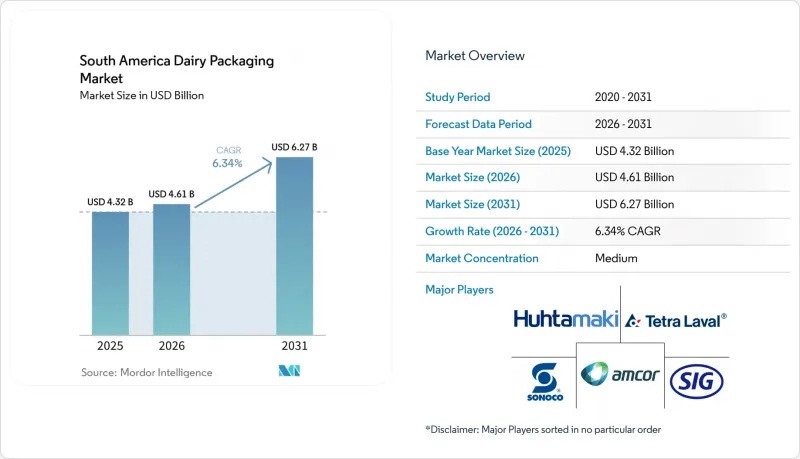
南米の乳製品包装市場の動向と洞察
無菌包装およびUHT乳製品の流通拡大
無菌包装およびUHT乳製品の流通は、十分に整備されたコールドチェーンの範囲を超えて乳製品へのアクセスを拡大することで、南米の乳製品包装市場を支えています。ブラジルの長期保存乳製品協会によると、2024年のUHT牛乳セグメントは3.9%の成長を記録しました。この成長は、多層カートンおよび関連する無菌包装材料に対する継続的な需要を支えています。学校給食プログラムも、包装乳製品やカートン形式の製品にとって信頼できる販路となっています。無菌充填設備には多額の設備投資が必要であり、これにより協同組合は12~15年間にわたり特定の充填プラットフォームに縛られる可能性があります。したがって、加工業者との早期の提携関係は、互換性のある包装システムに対する需要を守るものとなります。
正規小売およびコールドチェーン網の拡大
正規小売業は、バルク乳製品の販売を、専用のパッケージを用いたブランド商品へと転換します。2025年、ブラジルの世帯のうち単身世帯が19.7%を占めました。このような世帯構造は、1リットルあたりの包装使用量が多い小容量パックの需要を支えています。コロンビア内陸部やブラジル北東部における冷蔵流通も、ヨーグルト、フレッシュチーズ、チルドボトル、フィルム製品の流通を支えています。小売チャネルが正規化されるにつれ、スーパーマーケットへの商品陳列には、食品接触材料および表示に関するコンプライアンスが不可欠となります。チェーン店が統一されたサプライヤー要件を適用する場合、認証済みの基材を扱うコンバーターは優位性を得ることができます。
為替変動と輸入樹脂への依存
輸入樹脂への依存は、南米の乳製品包装市場にとって引き続き短期的な課題となっています。ブラジルは2025年に332万トンのポリエチレンを輸入しました。2025年の国内化学工業の設備稼働率は64%にとどまり、供給圧力の影響を緩和するための現地生産能力には限界がありました。ブラジルは、2026年3月より、米国産ポリエチレンに対し1トン当たり199.04米ドル、カナダ産ポリエチレンに対し1トン当たり238.49米ドルの確定関税を課しました。樹脂コストの上昇は、コンバーターの利益率を圧迫したり、乳製品加工業者への価格引き上げを招いたり、あるいは軽量なパッケージ設計を促進したりする可能性があります。小規模な地域コンバーターは、為替リスク管理のためのリソースが少ないため、より大きなリスクにさらされています。
セグメント分析
プラスチックは、牛乳瓶、フレキシブルパウチ、ヨーグルト容器での定着した使用に支えられ、2025年の南米乳製品包装市場シェアの58.41%を占めました。HDPEボトル、LDPEパウチ、ポリプロピレン容器は、既存のコンバーターの生産能力と小売業界での認知度の高さから恩恵を受けています。輸入樹脂のコスト上昇や、プラスチック廃棄物に対するブランドの懸念が、こうした定評のある包装形態への圧力を強めています。2025年に発令されたブラジルの政令第12,688号は、プラスチック包装のリバースロジスティクス要件と、2026年までの32%という回収目標を定めました。この政令は、トレーサビリティ、回収、および素材の選択に関する調達協議に影響を与えています。それにもかかわらず、プラスチックは乳製品包装の中心的な位置を占め続けています。その理由は、プラスチック製パッケージが低コスト、製品の視認性、そして確立された充填プロセスに対応しているからです。また、この素材の導入基盤が広範であるため、包装の変更を検討する際には、通常、既存のブロー成形、成形、シール、充填設備との整合性が考慮されます。これにより、食品との接触や供給条件が許す限り、段階的な軽量化や再生材含有率の向上といったアプローチが優先されます。したがって、南米の乳製品包装市場では、バイヤーが代替案を検討しているにもかかわらず、依然としてプラスチックに対する需要が相当な規模で維持されています。
紙および板紙は、2031年までCAGR7.21%で成長すると予測されています。南米の乳製品包装市場における紙および板紙の市場規模は、無菌カートン包装の成長と、ブランドオーナーによるリサイクル可能な構造への関心によって牽引されています。ブラジルの法令に基づく回収目標では、食品接触包装への再生素材の使用は義務付けられていないため、繊維系カートンの採用はブランド戦略に大きく依存しています。バイオベースのコーティングは、乳製品用カートンの保存期間性能を維持しつつ、従来のポリエチレン層に取って代わる可能性があります。チリやブラジルの都市部では、ガラス容器が引き続きプレミアムおよびオーガニック乳製品に使用されています。金属容器は、特に常温保存可能な製品や業務用チャネルにおいて、練乳や濃縮乳の包装として依然として重要な役割を果たしています。繊維系代替素材が既存の構造に取って代わるには、食品安全、バリア性、保存期間、および充填ラインの要件を満たす必要があります。その採用は、無菌流通とブランドのリサイクルへの取り組みが重なる分野で最も進んでいます。ガラスや金属は、紙パックやプラスチックの広範な代替品というよりは、依然として特殊な選択肢にとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 無菌包装およびUHT乳製品の流通の拡大
- 正規小売網およびコールドチェーンの普及拡大
- 機能性および高タンパク乳製品への需要の高まり
- バラ売りから衛生的なパッケージ入り乳製品への移行
- コスト制約のある流通向けの軽量で柔軟なフォーマット
- ブランドオーナーによるリサイクル可能性および再生素材含有率に関する取り組み
- 市場抑制要因
- 為替変動と輸入樹脂へのエクスポージャー
- 農村部の物流および冷蔵インフラの不均衡
- 包装材の回収とリサイクルにおける課題
- EPR、表示、および食品接触材料に関する規制のコンプライアンスコスト
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 素材別
- プラスチック
- 紙・板紙
- ガラス
- 金属
- 製品別
- 牛乳
- チーズ
- 冷凍食品
- ヨーグルト
- 培養製品
- パッケージの種類別
- ボトル
- パウチ
- カートンおよび箱
- 袋およびラップ
- その他のパッケージタイプ
- 地域別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- SIG Group AG
- Tetra Laval Holdings & Finance S.A.
- Elopak ASA
- Mondi plc
- Huhtamaki Oyj
- Sonoco Products Company
- Sealed Air Corporation
- Winpak Ltd.
- AptarGroup, Inc.
- Silgan Holdings Inc.
- CANPACK S.A.
- Stora Enso Oyj
- Pactiv Evergreen Inc.
- Coveris Management GmbH
- Goglio S.p.A.
- Ecolean AB
- Greatview Aseptic Packaging Co., Ltd.
- Klockner Pentaplast Group
- Videplast Industria de Embalagens Ltda.
- Canguru Embalagens Ltda.
- Zaraplast S.A.
- Santa Rosa Embalagens Flexiveis Ltda.
第7章 市場機会と今後の動向
- ホワイトスペースおよびアンメットニーズの評価



