


乳製品パッケージング:市場シェア分析、産業動向、成長予測(2025年~2030年)
Dairy Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1628730
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
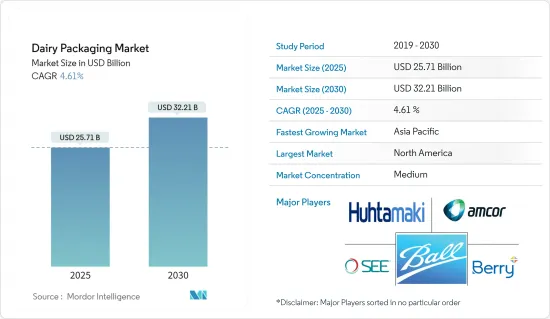
乳製品パッケージング市場規模は2025年に257億1,000万米ドルと推定され、予測期間中(2025-2030年)のCAGRは4.61%で、2030年には322億1,000万米ドルに達すると予測されます。
主なハイライト
- ヘルシーな間食へのシフト、調理済み食品の消費の増加、オンラインショッピングとモバイルショッピングの台頭により、食品の購買と消費のパターンが変化しています。こうした動向は、健康志向の高まりと相まって、乳製品市場に大きな影響を与えると予想されます。
- 人口増加と食生活の変化により、様々な小売チャネルを通じてパッケージ入り乳製品が入手可能になりつつあることが、市場の成長を後押しすると思われます。さらに、タンパク質ベースの製品に対する消費者の嗜好の高まりは、世界的に乳製品ベースのアイテムの採用を促進すると予想されます。
- 乳製品業界の世界の動向から、メーカーが製品を際立たせるためにパッケージにますます力を入れるようになっていることがわかる。今日の乳製品パッケージは、人目を引くデザインと無菌機能を誇ることが多いです。日本、アジア太平洋地域、西欧、北米などの主要市場における激しい競争のため、エンドユーザーは乳製品の革新的なパッケージ戦略を採用しています。
- 乳製品メーカーは、国際的な輸出能力の向上と現地生産を通じて、世界の乳製品貿易でより大きなシェアを獲得することにますます重点を置くようになっています。この動向は、より先進的な乳製品パッケージング・ソリューションの需要に拍車をかけています。
- 包装タイプの多様化は、乳製品販売の拡大における重要な要因です。例えば、かつては主にゲーブルトップカートンで販売されていた牛乳は、現在では持ち運び可能でブランドに適したペットボトルで販売されることが多く、時間に制約のある消費者にアピールしています。
- しかし、乳製品パッケージング市場は課題に直面しています。食品価格に影響される包装資材の価格変動は、市場の成長を妨げる可能性があります。さらに、がんや生殖に関する健康問題につながる毒素の懸念など、プラスチック包装に関連する潜在的な健康リスクに対する懸念が、市場拡大の障害となっています。
乳製品パッケージング市場の動向
牛乳が最大の市場シェアを占める
- 牛乳は世界で最も消費されている乳製品です。水分とミネラルを多く含むため、ベンダーにとっては保管に大きな課題があり、そのため粉ミルクや加工乳が広く流通しています。このような特性から生乳は非常に腐りやすく、品質を維持し賞味期限を延ばすために先進の保存・パッケージング技術が必要とされています。
- 現在の牛乳加工技術では、液体牛乳を瓶詰めして4~8℃で保存し、10~21日の賞味期限を保つことができます。超高温(UHT)処理などの先進的なプロセスにより、冷蔵なしでパッケージングされた牛乳の賞味期限は1年まで延びた。この技術的進歩は牛乳の流通に革命をもたらし、より幅広い市場への参入と無駄の削減を可能にしました。
- 近年、特にアジアでは地産地消の傾向が強まっています。このシフトは輸入への依存を減らし、国内の酪農産業を支援することを目的としています。インドのような国が世界の生乳生産量の約16%を占めているにもかかわらず、顕著な需給ギャップが続いています。この食い違いは、新興国市場におけるインフラと流通網の改善の必要性を浮き彫りにしています。
- さらに、革新的で環境に優しい牛乳パッケージの台頭が、市場のトップラインを押し上げています。この動向はボトル、カートン、パウチなど複数の包装形態に及んでいます。例えば、Delamere Dairy社は2024年7月、外出の多い消費者をターゲットにしたCartoCanフレーバーミルクシリーズを発表しました。完全にリサイクル可能なCartoCanは、プラスチック廃棄物を削減し、従来の500mlガラス瓶に代わる手軽な代替品を提供します。
- 米国農務省海外農業局によると、世界の牛乳生産量は着実に増加しています。世界の牛乳生産量は2017年の5億1,160万トンから2023年には約5億4,948万トンに増加します。この成長は、乳製品に対する世界の需要の増加と、酪農の実践と技術の向上を反映しています。
- 酪農業界では無菌包装の需要が急増しています。世界の生乳生産量の増加は、新たな市場機会を解き放つと思われます。また、UHT牛乳の消費量の急増に象徴されるように、消費者の行動には著しい変化が見られます。消費者が買い物に行く回数を減らそうとしているため、賞味期限が長いUHT牛乳の需要が急増しています。特筆すべきは、乳製品ソリューションにおける消費者の嗜好に明らかな変化が見られることで、バラ売り牛乳から大手ブランド、特に大量に供給しているブランドのパック入り牛乳へと移行しています。
北米が最大の市場シェアを占める
- 北米は、牛乳、チーズ、ヨーグルトなどの乳製品の生産と販売の増加により、世界の乳製品パッケージング市場で最大のシェアを占めています。米国では、特にパルメザン、プロヴォローネ、モッツァレラなどのチーズを中心に乳製品の消費量が増加しており、これが乳製品パッケージング市場を押し上げると期待されています。この地域の先進的な酪農産業インフラ、厳格な食品安全規制、便利で革新的なパッケージングソリューションに対する消費者の需要は、この地域の優位性をさらに強化しています。
- 米国の乳製品パッケージング市場は、包装食品に対する消費者の嗜好の急速な変化と経済状況の影響を大きく受けています。乳製品ポートフォリオの大幅な拡大、特にスポーツ栄養、カジュアルユーザーの増加により、市場はさらに成長すると予想されます。
- 健康志向、持続可能性への懸念、eコマースの台頭といった要因も、乳製品業界のパッケージング動向を形成しています。消費者がタンパク質の豊富な製品を求めるようになり、パッケージ化された乳製品が多様な小売チャネルを通じて入手しやすくなるにつれて、乳製品の全国的な受け入れが増加し、市場が前進します。
- 米国農務省によると、米国における食用生乳生産量は2017年の2,154億英ポンド(2,679億1,000万米ドル)から2023年には2,266億英ポンド(2,818億4,000万米ドル)に増加します。このような生乳生産量の増加により、増加した量を処理し流通させるために、小売、バルク、流通目的により大きなパッケージングソリューションが必要となります。生乳生産量の増加は、製品の鮮度を確保し、貯蔵期間を延長し、様々な流通チャネルで多様な消費者の嗜好に対応する包装技術への投資に拍車をかけています。
- 北米市場での乳製品の絶え間ない発売も、包装メーカーにとってこの地域での存在感を強める大きなチャンスとなると思われます。2023年9月、北米オルヌア食品は、利便性と間食のしやすさを追求した、すぐに食べられるチーズスティックを特徴とする最新製品「Kerrygold Cheese Snacks」を発表しました。このような絶え間ないイノベーションが、市場における乳製品パッケージオプションの需要を押し上げると思われます。
乳製品パッケージング業界の概要
乳製品パッケージング市場は、複数の大手企業によって半固体化しています。革新的で持続可能なパッケージングにより、多くの企業が新たな契約を獲得し、新たな市場を開拓することで市場での存在感を高めています。市場の主要企業には、Amcor Group GmbH、Sealed Air Corporation、Berry Global Inc.、Ball Corporationなどがあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場の概要
- 市場概要
- 業界の魅力度-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 競争企業間の敵対関係
- 代替品の脅威
- 産業バリューチェーン分析
第5章 市場力学
- 市場促進要因
- プロテインベースの製品に対する消費者の嗜好の高まり
- 小分けパッケージの採用増加
- 市場の課題
- 原材料コストの上昇が包装製品メーカーの成長を妨げる可能性
第6章 市場セグメンテーション
- 材料別
- プラスチック
- 紙・板紙
- ガラス
- 金属
- 製品別
- 牛乳
- チーズ
- 冷凍食品
- ヨーグルト
- 培養製品
- パッケージタイプ別
- ボトル
- パウチ
- カートン・箱
- 袋とラップ
- その他のパッケージタイプ
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- アジア
- 中国
- 日本
- インド
- オーストラリア・ニュージーランド
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 北米
第7章 競合情勢
- 企業プロファイル
- Huhtamaki Group
- Berry Global Inc.
- Amcor PLC
- Ball Corporation
- Altium Packaging
- Saudi Basic Industries Corporation
- International Paper Company
- Winpak Ltd
- Sealed Air Corporation
- Stora Enso Oyj
- Greiner Packaging international GmbH
第8章 投資分析
第9章 市場の将来
乳製品パッケージング:市場シェア分析、産業動向、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日