


頭頸部扁平上皮がん:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Head and Neck Squamous Cell Carcinoma - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154992
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
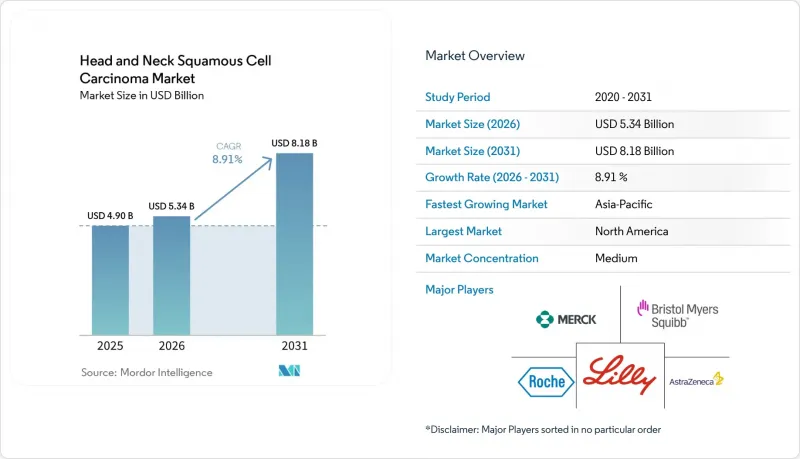
Mordor Intelligenceによると、頭頸部扁平上皮がんの市場規模は、2025年の49億米ドルから2026年には53億4,000万米ドルへと拡大し、2031年までに81億8,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR8.91%で成長すると見込まれています。
世界の頭頸部扁平上皮がん市場の動向と洞察
HPV関連口腔咽頭がんの負担の増加
HPV関連の口腔咽頭疾患は、頭頸部扁平上皮がん市場において治療対象となる患者層の変化をもたらしています。「Global Burden of Disease Study 2021」によると、1990年から2021年にかけて、口腔咽頭がんの症例数は163.17%増加しました。欧州および米国では、口腔咽頭がんの70%以上がHPVに起因していました。米国における60歳から79歳の男性の罹患率は、10万人年あたり32.4症例に達しており、2029年までに米国の年間症例数は3万症例を超えると予測されています。英国の男性における罹患率は、2010年から2020年にかけて2.1倍に増加し、2039年までさらに増加すると予測されています。このような疾患の傾向は、HPV陽性腫瘍とHPV陰性腫瘍を区別する治療プログラムへの需要を裏付けています。
第一選択としてのPD-1/PD-L1免疫療法の導入
術前・術後のペムブロリズマブ投与により、頭頸部扁平上皮がん市場におけるPD-1阻害療法の臨床的役割が拡大しました。KEYNOTE-689試験には、III期からIVA期の切除可能で局所進行性の頭頸部扁平上皮がん(HNSCC)患者714名が登録されました。PD-L1の複合陽性スコアが1以上の682名の患者において、術前・術後ペムブロリズマブ投与群の無イベント生存期間の中央値は59.7ヶ月であったのに対し、標準治療群では29.6ヶ月でした。報告されたハザード比は0.70であり、有害反応による手術不能の増加は見られませんでした。したがって、PD-L1のCPS検査は、治療法の選択やコンパニオン診断の需要とますます密接に関連するようになっています。米国の経済モデルによると、質調整生存年(QALY)あたりの閾値を15万米ドルとした場合、術前・術後ペムブロリズマブ療法はシミュレーションの83%において費用対効果が高いとされました。
免疫療法および標的療法の高コスト
頭頸部扁平上皮がん市場において、治療費は依然として免疫療法へのアクセスを阻む大きな制約となっています。2025年の分析によると、6ヶ月間のペムブロリズマブ治療費は、インドでは月収の7,994%、米国では591%に相当することが判明しました。南アジアでは、同様の評価において、ゲフィチニブの費用が月収の171%から412%を占めていました。ペンブロリズマブ1コース分の費用で、ゲフィチニブを用いた18人から22人の患者の治療費を賄うことができます。この費用格差により、手頃な価格が最優先事項となる状況では、経口治療薬が選択されやすくなります。また、この格差は、高所得層向けの医療システムにおける高価な治療法と、価格に敏感な環境における国産代替薬との間の二極化を助長しています。
セグメント分析
2025年、頭頸部扁平上皮がん市場規模の31.65%を併用療法が占めました。その役割は、同一の治療計画内での手術、放射線療法、および全身療法の併用を反映しています。免疫療法は最も急成長している治療法であり、2031年までの予測CAGRは10.54%となっています。ペムブロリズマブは、確立された局所治療を単に置き換えるのではなく、周術期ケアに組み込まれつつあります。免疫療法を受けられない患者にとっては、手術、化学療法、放射線療法が依然として中心的な治療法となっています。EGFR関連の治療アプローチにおいては、標的療法、特にセツキシマブとの併用療法が依然として重要な位置を占めています。頭頸部扁平上皮がんの医療現場では、腫瘍の病期、解剖学的構造、患者の身体状態が大幅に異なるため、多模態治療への依存が続いています。この構造により、確立された治療法と新しい全身療法が並行して持続的に用いられることが支えられています。
併用療法が主導的な地位を占めていることは、1回の治療あたりの収益の違いも反映しています。免疫療法に基づくプロトコルは、一般的に、手術と放射線療法を組み合わせたプロトコルよりも医療費が高くなります。HPV陽性の口腔咽頭がん治療プログラムでは、特定の患者において、免疫療法が放射線療法に取って代わるか、あるいは放射線照射強度を調整できるかどうかが検討されています。承認された術前・術後ペムブロリズマブ投与対象患者群には、PD-L1 CPS検査が必須とされています。この要件により、治療へのアクセスは診断能力と密接に結びついています。したがって、頭頸部扁平上皮がん市場は、外科チーム、放射線科、病理部門、および全身療法提供者間の連携に依存しています。こうした能力を備えた病院では、複雑な治療プロトコルをより一貫して実施することが可能です。また、治療法の選択は、経済的な負担や治療に伴う副作用の管理によっても依然として制約を受けています。
2025年、口腔内疾患は頭頸部扁平上皮がん市場シェアの42.65%を占めました。これは、複数の地域にわたる高い疾病負担に支えられています。インドは世界の口腔がん症例の21.8%を占め、米国は13.4%を占めました。「グローバル・バーデン・オブ・ディジーズ(Global Burden of Disease)」の分析によると、1990年から2021年にかけて、口腔がんの症例数は142.18%増加しました。南アジアにおける口腔がんの年齢調整罹患率は、10万人あたり9.79でした。中咽頭がんは、2031年までCAGR9.99%で成長すると予測されています。その成長は、HPV関連疾患および周術期免疫療法の拡大と関連しています。
鼻咽頭がん、下咽頭がん、およびその他の部位については、それぞれ独自の治療ニーズと疫学的特徴が依然として存在します。マレーシアでは、鼻咽頭がんの年齢調整罹患率が10万人あたり6.09と記録されました。東アジアおよび東南アジアにおけるEBV関連疾患の治療では、シスプラチンを基盤とした化学放射線療法が依然として治療の柱となっています。HPV陽性およびHPV陰性の口腔咽頭腫瘍は生物学的に異なり、臨床開発においても異なるアプローチが取られています。HPV陽性腫瘍はT細胞の浸潤がより顕著であり、一般的に予後が良好です。HPV陰性の疾患は多くの場合、タバコに関連しており、EGFR-METおよびFGFRを標的とした治療法の開発において依然として重要な位置を占めています。ジョンソン・エンド・ジョンソン社は、HPV非関連の第一線治療における中咽頭がんに対し、アミバンタマブとPD-1阻害剤の併用療法で56%の奏効率を報告しました。こうした疾患間の違いは、発生部位に応じた治療法の選択が必要であることを裏付けています。
地域別分析
2025年、北米は頭頸部扁平上皮がん市場の43.54%を占めました。この地域は、高い医薬品価格、確立された保険償還制度、そして充実した専門腫瘍医療体制を兼ね備えています。2025年6月のFDA承認により、周術期ペムブロリズマブは米国の既存の治療枠組みに組み込まれました。エクセリシス社とメルク社は、第3相臨床試験プログラムにおいて、ザンザリンチニブとペムブロリズマブの併用療法を研究しています。レジェネロン社は、2026年4月にフィアンリマブとセミプリマブの併用療法に関する第2相臨床試験を開始しました。カナダは一般的に、米国の承認に密接に追随しています。メキシコでは、免疫療法の保険償還がより限定的であり、タバコ関連の口腔疾患の負担が高くなっています。
欧州は、頭頸部扁平上皮がん市場において2番目に大きな地域です。欧州委員会は2025年10月、EU加盟27カ国、アイスランド、リヒテンシュタイン、ノルウェーを対象に、周術期ペムブロリズマブの承認を行いました。英国では、2025年から2039年にかけて、HPV関連中咽頭がんによる社会的コストが143億ポンドに上ると予測されています。ハンガリーでは、中咽頭がんの発生率が10万人あたり6.19と報告されています。疾病負担が大きい国々では、予算の制約が依然として重要な課題となっています。スペインの診療ガイドラインにおける推奨事項は、南欧州の他の地域における治療方針に影響を与える可能性があります。
アジア太平洋地域は、2031年までCAGR9.64%で成長すると予測されています。中国では、国家保険薬品リストの交渉を通じて、国産PD-1阻害剤へのアクセスが拡大しました。国内価格の60%引き下げが普及を後押ししている一方、海外製薬会社の製品は都市部で依然としてプレミアム需要を維持しています。日本では、小野薬品工業およびブリストル・マイヤーズスクイブ社が供給するニボルマブについて、成熟した保険償還体制が整っています。インドは世界の口腔がん症例数において最大のシェアを占めていますが、大都市圏以外ではPD-L1検査の実施が限られています。南米ではブラジルとアルゼンチンが主導的な役割を果たしています。中東およびアフリカでは、GCC(湾岸協力理事会)諸国によるヘルスケア投資により地域ごとの差異は生じていますが、依然として化学療法への依存度が高い状況です。こうしたアクセス格差が、頭頸部扁平上皮がん市場における地域ごとのビジネスチャンスを決定づけています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- HPV関連口腔咽頭がんの罹患率の増加
- 第一選択としてのPD-1/PD-L1免疫療法の導入
- ガイドラインおよび償還範囲の拡大
- バイオマーカーに基づく治療の普及
- AIを活用した耳鼻咽喉科画像診断と病変の早期発見
- HPV治療用ワクチンおよびT細胞活性化剤のパイプライン拡大
- 市場抑制要因
- 免疫療法および標的療法の高コスト
- 治療に関連する毒性および機能的合併症
- バイオマーカー検査と放射線インフラの不均衡
- バイオマーカー選別疾患における急速な耐性獲得
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療タイプ別
- 外科手術
- 放射線療法
- 化学療法
- 標的療法
- 免疫療法
- 併用療法
- がんの発生部位別
- 口腔
- 中咽頭
- 鼻咽頭
- 下咽頭
- その他のがん部位
- 薬剤クラス別
- PD-1/PD-L1阻害剤
- EGFR阻害剤
- VEGFおよび血管新生阻害剤
- マルチキナーゼおよびFGFRを標的とする阻害剤
- その他の薬剤分類
- 投与経路別
- 静脈内
- 経口
- その他の投与経路
- エンドユーザー別
- 病院
- がん専門治療センター
- 専門クリニック
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca PLC
- BeiGene, Ltd.
- Bristol-Myers Squibb Company
- CStone Pharmaceuticals
- Eisai Co., Ltd.
- Exelixis, Inc.
- Eli Lilly and Company
- F. Hoffmann-La Roche Ltd
- GSK plc
- Iovance Biotherapeutics, Inc.
- Innovent Biologics, Inc.
- Jiangsu Hengrui Pharmaceuticals Co., Ltd.
- Johnson & Johnson
- Merck & Co., Inc.
- Novartis AG
- Ono Pharmaceutical Co., Ltd.
- Pfizer Inc.
- Regeneron Pharmaceuticals, Inc.
- Sanofi S.A.
- Takeda Pharmaceutical Company Limited
第7章 市場機会と将来の展望



