


電子熱管理材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electronic Thermal Management Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154743
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、電子機器用熱管理材料の市場規模は2025年に48億5,000万米ドルと推計されており、2026年の51億3,000万米ドルから2031年までに69億8,000万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは6.36%になると見込まれています。
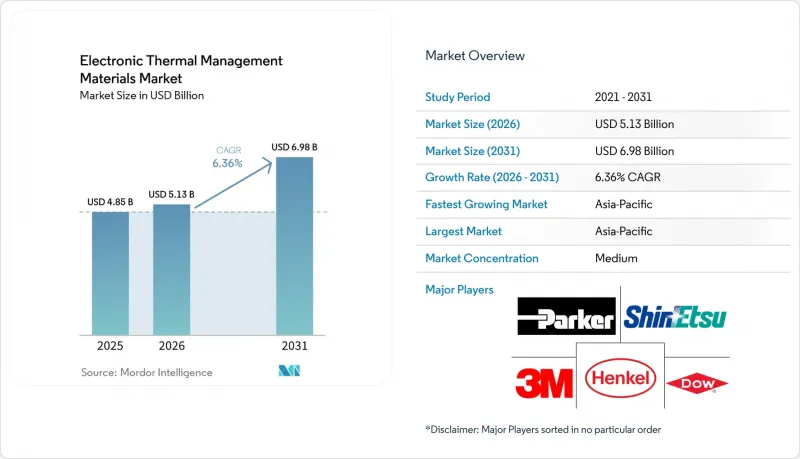
世界の電子機器用熱管理材料市場の動向と洞察
AIを活用したコンピューティングとチップの電力密度の向上
AIワークロードは、エレクトロニクスサプライチェーン全体における熱設計要件を変えつつあります。AIアクセラレータパッケージの熱設計電力は1,000 Wに迫るか、あるいはそれを超えており、従来の空冷の使用に制限が生じています。これにより、ダイ・トゥ・リッド(D2D)インターフェース全体で、液体金属、インジウム箔、銀充填ゲルの使用が増加しています。各インターフェースは、低い熱抵抗を維持しつつ、局所的な熱負荷を管理する必要があります。SKハイニックスは2026年5月、D2D PHY領域に冷却要素を組み込んだiHBMを発表し、熱抵抗を30%低減したと報告しました。電子熱管理材料市場では、変化する動作条件やパッケージ負荷の下でも低い抵抗を維持できる配合が求められています。
車両の電動化と高電圧パワーエレクトロニクス
電気自動車(EV)のバッテリーパック、車載充電器、およびパワーインバーターには、多層の熱界面材料が必要です。炭化ケイ素(SiC)および窒化ガリウム(GaN)デバイスは、より高い接合部温度で動作するため、ドライブトレインスタック全体における熱要件が高まっています。セル・トゥ・パックおよびセル・トゥ・シャーシのアーキテクチャでは、モジュール層が排除され、自動車グレードの認定要件がバッテリーセルとシャーシの界面にまで拡大されています。2025年に発表されたSAE Internationalの調査によると、特定の相変化材料を使用することで、能動的な冷却を行わなくても、連続する世界統一軽自動車試験手順(WLTP)走行サイクルにおいて、EVバッテリーの稼働時間を最大80%延長できることが判明しました。2025年のレビューによると、炭素系ナノ添加剤により相変化材料の熱伝導率が40~120%向上した一方、低温加工により、以前の実験室での配合と比較して材料コストが20~35%削減されたことが判明しました。ヘンケルは2026年5月、セル・トゥ・パックおよびセル・トゥ・シャーシ用途向けに、「Bergquist TGF 2030APS」および「Loctite TLB 9270APS」を発売しました。
認定サイクルと信頼性試験のコスト
自動車や航空宇宙プログラム向けの新しい熱界面材料には、18~36か月にわたる熱機械的信頼性試験が必要となる場合があります。JESD22の熱サイクル試験プロトコルでは、プログラム承認前に、極限温度下で250~1,000サイクルの検証が求められます。試験は、認定にかかる時間とコストの大部分を占めています。認定後、定評のあるサプライヤーは、プラットフォームの生産期間を通じてその地位を維持することができます。新しい配合については再認定が必要となる場合があり、導入までの期間が長引く可能性があります。これにより、材料の革新が2~3世代分遅れることや、研究開発の回収期間が長引くことがあります。中小規模のサプライヤーは、自動車グレードやデータセンター用途向けの製品を認定する際、特にIATF 16949や用途固有のJEDEC、IPC(Association Connecting Electronics Industries)の承認が必要な場合、より高いコストを負担することになります。
セグメント分析
2025年、電子機器用熱管理材料市場において、熱界面材料は44.74%を占めました。これらは、ダイとヒートスプレッダーの間、ヒートスプレッダーとヒートシンクの間、およびバッテリーセルと冷却構造体の間に使用されます。プラットフォーム固有のOEM(相手先ブランド製造業者)による検証を経た後、配合は通常、プログラムのライフサイクルを通じて生産され続けます。相変化材料は、熱サイクル中に不規則な表面に密着する能力に支えられ、2026年から2031年にかけてCAGR8.34%で成長すると予測されています。これにより、EVバッテリーモジュール、車載充電器、AIアクセラレータアセンブリでの使用が促進されています。
グラファイトおよびグラフェン系材料は、Z軸方向の厚みを抑えつつ熱を横方向に分散させるため、民生用電子機器や5G無線ユニットでの採用が進んでいます。炭素系ナノ添加剤は相変化材料の熱伝導率を40~120%向上させ、また低温での加工により、従来の配合と比較してコストを20~35%削減します。インジウム箔や焼結銀の代替品を含む金属系材料は、3次元集積回路(3D-IC)およびHBMパッケージ向けのTIM1用途で使用されています。欧州における化学物質の登録、評価、認可および制限(REACH)のコンプライアンス要件により、鉛およびビスマスを含む合金の配合選択肢が制限されています。その他の材料としては、航空宇宙および医療用電子機器向けの特殊フィルム、コーティング、構造用熱接着剤などがあり、これらの分野では長期的な認証が単位当たりの付加価値向上を支えています。
地域別分析
2025年、アジア太平洋地域は電子機器用熱管理材料市場の41.39%を占め、2031年までCAGR7.63%で成長すると予測されています。この地域には、中国における民生用電子機器の生産、韓国および日本におけるEV用バッテリーの組立、ならびにハイパースケールデータセンターの容量拡大が含まれます。2025年、台湾の半導体材料の消費額は217億米ドルで、次いで中国が156億米ドル、韓国が112億米ドルとなりました。ハイバンド幅メモリ(HBM)アセンブリ、チプレット、インターポーザーには複数の熱伝導層が必要となるため、先進パッケージング技術が熱界面材料(TIM)、相変化材料、グラファイトスプレッダーの需要を支えています。また、インド、ベトナム、タイ、インドネシアも、組立・試験への投資や国内でのEV生産を通じて需要を支えています。
北米は、電子機器用熱管理材料市場において第2位のシェアを占めました。米国の半導体セクターはAIアクセラレータを設計しており、これらのアクセラレータの熱仕様は、世界のサプライチェーン全体における材料開発に影響を与えています。ハイパースケール事業者は2025年と2026年に多額のインフラ投資を約束しており、AI対応ラックには、複数の熱伝達ポイントにおける液体冷却システムやインターフェース材料が必要となります。カナダは高性能コンピューティングインフラを通じて需要を支えており、メキシコは自動車用グレードのギャップフィラーやポッティング材の二次的な拠点としての役割を果たしています。欧州では、ドイツのEVパワートレインサプライヤーやバッテリー要件が、特定の温度範囲にわたる熱管理材料の開発を支えています。
南米は新興市場の機会を提示しており、ブラジルにおけるデータセンターへの投資が、ラテンアメリカ全域のデジタル需要を支えています。リチウム・トライアングルにおけるアルゼンチンの役割は、中期的には地域内のEVバッテリー組立を支える可能性があります。中東・アフリカ市場は、サウジアラビアの「ビジョン2030」デジタルインフラプログラムおよび南アフリカにおける産業用電子機器の活動によって支えられています。湾岸協力会議(GCC)加盟国政府はAI対応インフラを展開しており、ハイパースケール施設が稼働を開始した後、熱管理材料に対する地域的な需要を生み出す可能性があります。短期的な需要は依然として限定的ですが、長期的な成長は、継続的なインフラ投資の取り組みにかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AI対応コンピューティングとチップの電力密度の向上
- 車両の電動化と高電圧パワーエレクトロニクス
- 半導体パッケージの複雑化と先進的な相互接続技術
- 5G、エッジインフラ、および高密度データセンター
- OEMの設計採用に組み込まれた熱材料の適格性評価
- 市場抑制要因
- 認定サイクルと信頼性試験のコスト
- フィラー、シリコーン、および特殊ポリマーのコスト変動
- 熱膨張の不一致と長期的なポンプアウトのリスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- 熱界面材料
- 相変化材料
- グラファイトおよびグラフェン系材料
- 金属系熱材料
- その他の熱管理材料
- フォームファクター別
- シート
- ペースト
- リキッド
- その他
- 用途別
- 家庭用電子機器
- 自動車
- 航空宇宙
- 電気通信
- ヘルスケア
- 産業機器
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- AI Technology, Inc.
- Boyd
- Dow
- DuPont
- Fujipoly America Corp.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Honeywell International Inc.
- Indium Corporation
- Master Bond
- Momentive
- Panasonic Industry
- PARKER HANNIFIN CORP
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG