


特殊グラファイト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Special Graphite - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121454
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、特殊グラファイト市場の規模は、2025年に11億3,000万米ドル、2026年に11億9,000万米ドルとなり、2031年までに15億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR5.02%で成長すると見込まれています。
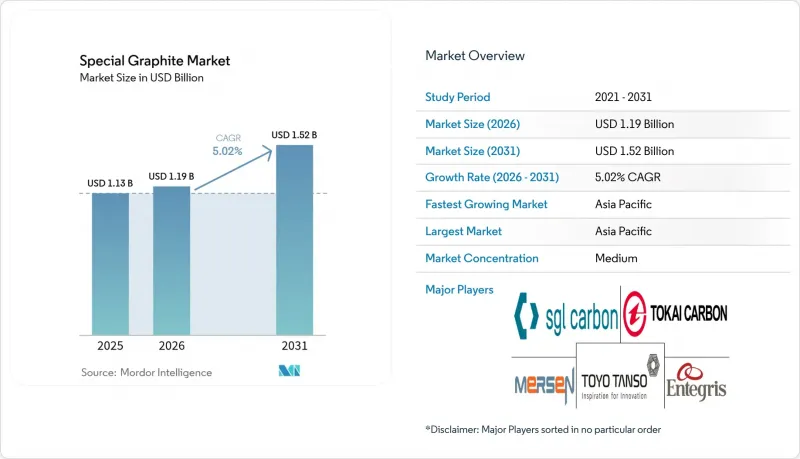
本レポートは、製品タイプ(等方性黒鉛、押出黒鉛、成形黒鉛、およびその他の製品タイプ)、エンドユーザー産業(鋳造・冶金、エレクトロニクス、太陽光発電、およびその他のエンドユーザー産業)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界の特殊黒鉛市場の動向と洞察
政府の脱炭素化政策が太陽電池ウェハーの需要を押し上げ
各国の気候変動対策は、ポリシリコンおよびウェハーの生産能力の拡大に直接つながっており、これにより特殊グラファイト市場の需要が急増しています。中国は2024年に400 GW分の太陽光発電製造ラインを増設しましたが、これにはチョクラルスキー法および方向性凝固法用のるつぼ用グラファイトが推定12万トン必要とされました。米国「インフレ抑制法」により、ファースト・ソーラー社とQcells社は、国内のウェハー工場に40億米ドルを投じることを決定しました。これらの工場では、1,450°Cの温度にさらされても反らない等方性サセプターがそれぞれ必要とされています。インドの「生産連動型インセンティブ(PLI)」プログラムでは、太陽電池部品向けに2,400億インドルピーが計上されていますが、同国では依然として特殊グレードの90%以上を輸入に依存しており、これにより3~6か月の稼働開始遅延が生じています。欧州では、2024年から2026年にかけて8~10パーセントポイント上昇しました。ウェハーの厚さが180µmから130µmへと薄くなるにつれ、逆説的にギガワットあたりのグラファイト使用量は増加します。これは、薄いウェハーほど熱プロファイルの制御が厳密になり、るつぼの交換頻度が高くなるためです。
米国および欧州連合(EU)におけるEV用バッテリーのサプライチェーンの現地化が、特殊グラファイトの需要を牽引
米国における「懸念対象外国企業(FEOC)」規則およびEUの「重要原材料法」により、自動車メーカーは2027年以降、中国産以外のグラファイトを確保することが義務付けられています。これは、2024年に中国が150万トンの球状グラファイトを精製したにもかかわらずです。ゼネラル・モーターズ(GM)とステランティスは、ルイジアナ州にあるサイラ社のヴィダリア工場およびテネシー州にあるノボニックス社の施設と複数年にわたる供給契約を締結し、IRA(インフレ抑制法)の適格性を確保するために15~20%の価格プレミアムを支払いました。BMWとフォルクスワーゲンは、ポーランドでの合成グラファイト合弁事業に12億ユーロを割り当てましたが、同工場は石油由来のニードルコークに依存しているため、2025年初頭に観測された1トンあたり750米ドルといった原料価格の高騰の影響を受けやすい状況にあります。FEOCの免税措置は2027年に失効するため、欧米の自動車メーカーにとっては、供給を確保するか、あるいは1台あたり7,500米ドルの税額控除を放棄するかという、限られた期間となります。韓国の9兆ウォンを投じる「K-Battery」プログラムは、2028年までに20万トンの負極材生産能力を目指していますが、依然として中国産のフレーク状グラファイトの輸入に依存しており、「現地化」が精製段階で止まってしまうことがよくあります。
LTOおよびナトリウムイオン化学におけるブレークスルーが、グラファイトの使用量を削減
チタン酸リチウム酸化物(LTO)負極は2万サイクルの寿命を誇り、すでに中国の電気バス用バッテリーパックで主流となっており、2025年だけで約1万5,000トンのグラファイトを置き換える見込みです。CATLが商用化し、BYDの「Seagull」に搭載されたナトリウムイオン電池は、2025年にグラファイト負極を使用せずに20万台を販売しました。今後、200 Wh/kgという節目が達成されれば、グラファイトは高級グレードに限定される可能性があり、2028年以降は需要が最大15%減少する恐れがあります。この脅威は天然フレークに偏っており、利益率の高い合成グレードへの影響は比較的少ないもの、欧米の新規精製所を支える販売量は減少する見込みです。
セグメント分析
等方性黒鉛は2025年に特殊黒鉛市場シェアの47.98%を占めており、半導体、水素、およびシリコン含有量の多い負極材の需要に支えられ、2031年までCAGR5.51%で拡大すると予測されています。東海カーボンと東洋炭素は、日本と米国で共同して生産能力を拡大していますが、等方圧成形や数週間に及ぶ黒鉛化工程が生産拡大のペースを制限しているため、18ヶ月のリードタイムが依然として続いています。
押出黒鉛は、絶対的な純度よりもサイクル当たりのコストが重視される放電加工(EDM)や鋳造用金型に利用されています。成形黒鉛は、鉄鋼および非鉄金属の連続鋳造ラインの基盤となっていますが、中国の鉄鋼生産量が頭打ちとなっているため、その成長は鈍化しています。柔軟性のあるグラファイトや膨張性グラファイトなどのニッチ製品は、300~400 W/m*Kの熱伝導率を必要とするEVの熱管理システムから恩恵を受けており、伸びが鈍い汎用製品分野の中でも、二桁の成長が見られる分野となっています。価格差は依然として大きく、等方性グラファイトは押出成形グラファイトの2~3倍の価格で取引されています。これは、高精度グレードの特殊グラファイト市場において、0.1%の気孔率という仕様に基づくプレミアム価格が形成されているためです。
地域別分析
アジア太平洋地域は2025年に特殊黒鉛市場シェアの45.78%を占め、2031年まで年率6.57%で成長しています。これは、中国の年間400 GW規模の太陽電池ウェハー生産能力拡大と、150万トンの球状黒鉛生産に支えられています。2023年に強化された中国の輸出許可規制により、欧米の買い手はすでに中国産以外の原料に対して15~20%のプレミアムを支払うことを余儀なくされています。韓国は「K-Battery」イニシアチブの下、2028年までに20万トンの国内負極材生産能力を計画していますが、中国産フレークへの依存度が高いため、真の自立は依然として遠い状況です。日本は、長年にわたるファブ認定を防御的な堀として活用し、超高純度等方性グレードにおけるニッチなリーダーシップを維持しています。インドは2024年に3万5,000トンの天然黒鉛を採掘し、600億インドルピーを特殊用途への転換に投じていますが、パイプラインの供給量は依然として小規模にとどまっています。
北米は「インフレ抑制法(Inflation Reduction Act)」の恩恵を受けており、これによりグラファイトの調達状況が1台あたり7,500米ドルの二者択一の問題となっています。シラー(Syrah)社のヴィダリア(Vidalia)ラインは2024年に1万トンに達し、2027年までに4万5,000トンへと拡大する予定です。一方、ノボニックス(Novonix)社のテネシー州工場は、2025年末までに1万6,000トンを目標としています。カナダのビセット・クリークは2024年に操業を再開し、ケベック州の球状黒鉛合弁事業(年産2万5,000トン)に原料を供給しています。また、メキシコのUSMCA(米国・メキシコ・カナダ協定)準拠のサプライヤーは、現在テスラのオースティン複合施設に原料を供給しています。
欧州では、SGLカーボン社が2億ユーロを投じてスウェーデンで進める拡張計画が、EUの「重要原材料法」の波に乗っています。同法では、2030年までに消費量の40%を現地で加工することが義務付けられています。現在、るつぼ用黒鉛を供給しているのはSGL社とメルセン社のみであり、これにより両社は8~10ポイントの価格差を確保しています。ロシアの輸出は制裁により減少したため、欧州のバイヤーはトルコやインド産の原料へと移行しています。中東およびアフリカでは、NEOMの4GWに及ぶ電解槽需要に連動した集中的な成長が見られる一方、南米のプロジェクトは依然として検討段階にとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府の脱炭素化政策が太陽電池ウェハーの需要を押し上げています
- 欧州連合および米国におけるEV用バッテリーのサプライチェーンの現地化が、特殊グラファイトの需要を後押ししています
- 高純度グラファイトを必要とする大口径のシリコン豊富型負極への移行
- 複雑な合金における、金属鋳型から黒鉛鋳型への鋳造方法の移行
- 等方性グラファイトを用いたグリーン水素用電解槽プレートの急速な普及
- 市場抑制要因
- LTOおよびナトリウムイオン電池技術の進展により、グラファイトの使用量が減少しています
- EUのREACH規制による黒鉛粉塵排出量のより厳しい制限により、設備投資(CAPEX)が増加しています
- 最先端の半導体製造工場における等静圧黒鉛の認定サイクルが長期化している
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 等方性黒鉛
- 押出成形黒鉛
- 成形黒鉛
- その他の製品タイプ
- エンドユーザー産業別
- 鋳造・冶金
- 電子機器
- 太陽光発電
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Entegris
- Fangda Carbon New Material Co. Ltd
- GCM CORPORATION Ltd
- GrafTech International
- Graphite India Limited
- Mersen Property
- Morgan Advanced Materials Plc
- Nippon Carbon Co. Ltd
- Pingdingshan City Kaiyuan Specialty Graphite Ltd
- Schunk Carbon Technology
- SEC CARBON, Limited
- SGL Carbon
- Tokai Carbon Co., Ltd.
- Toyo Tanso Co., Ltd.
- Yichang Xincheng Graphite Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日