


肺気腫治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Emphysema Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154487
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
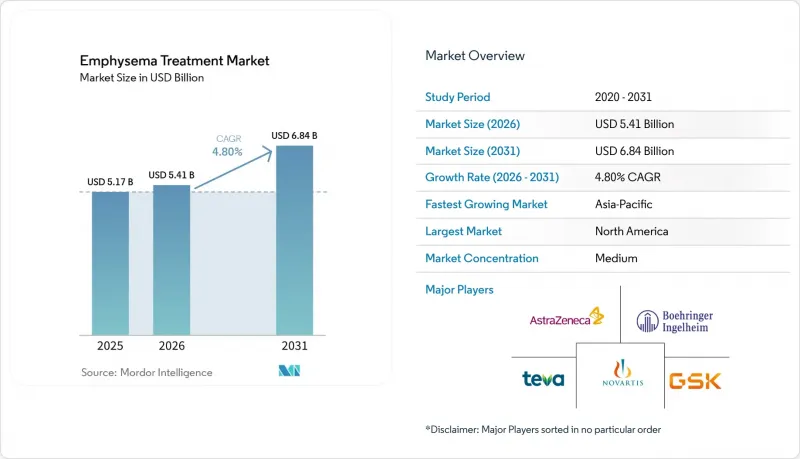
Mordor Intelligenceによると、肺気腫治療市場の規模は、2025年の51億7,000万米ドルから2026年には54億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 4.80%で推移し、2031年には68億4,000万米ドルに達すると予測されています。
世界の肺気腫治療市場の動向と洞察
COPDおよび肺気腫の診断件数の増加が、持続的な治療パイプラインを後押し
2024年の世界のCOPD有病者数は2億1,340万人に達し、年間370万人の死亡を引き起こしており、世界の主要な死因の一つとなっています。2024年、中国で調査対象となった住民のうち肺機能検査を受けたのはわずか12%にとどまりました。一方、インドでは5,500万人がCOPDを患っており、一次医療における肺機能検査(スパイロメトリー)へのアクセスが限られている中、世界のCOPDによる死亡者の32%近くを占めています。WHOは、2050年までに世界のCOPD患者数が23%増加し、女性の罹患率は47.1%増加すると予測していますが、中国やインドにおける診断体制の改善により、予測期間を超えて治療需要が拡大する可能性があります。
低侵襲肺容量減少術の拡大が外科治療の層構造を再構築
気管支鏡下肺容量減少術は、専門医療における施術能力を拡大させました。これは、1,352名の患者を対象とした9件のランダム化試験の2025年のメタ分析によって裏付けられており、同分析では、気管支内弁が12ヶ月時点でFEV1、6分間歩行距離、および生活の質(QOL)スコアを改善することが示されました。Pulmonx社は、2025会計年度の売上高が前年比8%増の9,050万米ドルとなり、25カ国以上の販売国において海外売上高が23%増加したと報告しました。また、2026年度の売上高は9,000万~9,200万米ドル、粗利益率は約75%になると予測しています。CTベースの「Chartis」および「StratX」システムは、患者の適格性判断においてますます重要な役割を果たすようになりました。一方、「BREATHE-3」試験では、米国および欧州の25施設で250名の患者を対象に「Apreo BREATHE Airway Scaffold」の評価が行われ、対象患者層を20%拡大できる可能性があります。
高額な生涯治療費と不均一な償還制度が実現可能な成長を圧迫
好酸球性肺気腫に対する生物学的製剤による治療費は、米国では年間2万~4万米ドルかかります。北米以外では、保険適用を受けるために事前承認、所定の血中好酸球数、および3剤併用吸入療法の失敗が求められることが多く、これにより適格患者数が制限されています。低・中所得国では、COPDの治療にかかる年間直接・間接費用は患者1人あたり420~600米ドルに達し、在宅用人工呼吸器の価格は1台あたり8,000~1万5,000米ドルです。こうした費用面の障壁により、肺気腫治療市場は高所得国に集中しており、新興市場での成長は保険償還制度の改革にかかっています。
セグメント分析
2025年、肺気腫治療市場の売上高のうち、薬剤が61.45%を占めました。LAMA、LABA、固定用量配合剤、および吸入コルチコステロイドの追加療法を含む気管支拡張薬は、疾患の重症度を問わず、引き続き主要な維持療法として位置づけられました。エンシフェントリンは、既存の気管支拡張薬では症状がコントロールできず、好酸球数の基準を満たさない患者を対象としていました。メルク社は2025年10月にヴェローナ・ファーマ社の買収を完了しました。一方、2025年6月にCMSが在宅人工呼吸器の保険適用を決定したことを受け、酸素療法は引き続き第2位の規模を誇る治療サブセグメントとなりました。
手術は最も成長の速い治療法であり、このセグメントにおける肺気腫治療市場の規模は、2031年までCAGR5.22%で拡大すると予測されています。このカテゴリーには、気管支鏡下および開胸手術による肺容量減少術が含まれており、ゼファー気管支内弁(Zephyr Endobronchial Valve)による手術は、25カ国以上の市場で拡大しています。現在実施中の第III相試験段階にある次世代デバイスは、現行の弁を用いた治療法の対象外となっている患者へのアクセスを拡大する可能性があります。成長が最も著しかったのは、重症度の高い医療機関でした。これらの医療機関では、進行性肺気腫の一部の患者に対して薬物療法では限られた効果しか得られませんでしたが、気管支鏡下肺容量減少術により、12ヶ月以内にFEV1および6分間歩行距離の改善が認められました。
2025年には、中心小葉性肺気腫が肺気腫治療市場の売上高の58.34%を占め、これは治療を受けた患者の主な曝露歴である喫煙との密接な関連性を反映しています。汎小葉性肺気腫は最も成長の速い表現型であり、α-1アンチトリプシン欠乏症に対する認識の高まりと遺伝子検査の普及に支えられ、2031年までの予測CAGRは7.56%と見込まれています。グリフォルス社は、16カ国の37施設で345名の被験者を対象としたSPARTA第III相試験の臨床追跡調査を完了し、2026年末までにトップライン結果の発表を見込んでいます。
2025年のカナダ胸部学会ガイドラインでは、重度のAATD遺伝子型が確認され、予測FEV1が80%未満であり、かつ画像検査で肺気腫が確認された適格な患者に対する増強療法が推奨されました。これらの基準は一貫した患者選定を後押しし、プロラスチン-Cの臨床的使用を拡大する可能性があります。傍隔壁性肺気腫およびその他の表現型が、残りの肺気腫治療市場シェアを占めていました。定量的CTは、視覚的な放射線診断のみの場合よりも早期の特定を可能にし、2031年にかけて治療対象患者における同製品のシェアを拡大する可能性があります。
地域別分析
北米は、呼吸器ヘルスケアへの高い支出、確立された気管支鏡下肺容量減少術プログラム、および生物学的製剤の早期導入に支えられ、2025年の世界の肺気腫治療市場収益の40.34%を占めました。2025年6月のCMS(米国医療保険サービスセンター)の決定により、COPD関連の慢性呼吸不全に対する在宅人工呼吸器の保険適用範囲が拡大されました。カナダでは、更新されたA1ATガイドラインに基づき増強療法の利用が増加した一方、メキシコでは保険適用外の範囲が治療へのアクセスを制限しました。
アジア太平洋地域は最も成長の速い地域セグメントであり、2031年までのCAGRは6.45%と予測されています。中国では、スパイロメトリー検査プログラムの拡大に伴い、COPD患者数が1億人に達しました。日本では、2023年12月から気管支鏡下肺容量減少術の保険適用が開始され、2025年3月には厚生労働省がCOPD治療薬として初の生物学的製剤であるデュピルマブを承認しました。インドではCOPDスクリーニングが国家非伝染性疾患(NCD)プログラムに組み込まれ、韓国では保険適用範囲が拡大され、オーストラリアはBREATHE-3およびCONVERT II試験に参加しました。
欧州は地域別市場として第2位の規模を占め、2024年7月に承認されたデュピルマブに加え、2026年初頭に欧州委員会がメポリズマブを承認したことで、好酸球性COPD治療において2つの生物学的製剤が流通する市場となりました。ドイツ、英国、フランス、イタリア、スペインが、この地域の収益の大部分を占めました。WHOは、2050年までに欧州地域におけるCOPD患者数が23%増加すると予測し、生産性の損失は207億米ドルに達すると推計しました。中東欧諸国では専門医の受け入れ体制が拡充されましたが、生物学的製剤の保険償還に関する交渉は西欧に比べて18~24ヶ月遅れていました。中東・アフリカ、南米は依然として最も規模の小さい地域でしたが、GCC諸国やブラジルでは、民間医療機関における呼吸器内視鏡検査の受け入れ体制や、ブランド品の気管支拡張薬へのアクセスが拡大しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- COPDおよび肺気腫の診断件数の増加
- 低侵襲肺容量減少術の普及
- 在宅酸素療法および肺リハビリテーションの拡大
- 新規抗炎症薬およびPDE3/4治療薬
- CTを用いた早期の表現型解析と患者の紹介
- 遠隔モニタリングと服薬遵守に連動したケアパス
- 市場抑制要因
- 生涯治療費の高さと不平等な償還
- 新興市場における肺機能検査の実施が限定的であることおよび診断漏れ
- 気管支鏡検査および外科的処置の適応範囲が狭いこと
- 気胸、処置に伴うリスク、および治療後の収容能力の制約
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療タイプ別
- 薬物療法
- 気管支拡張薬
- ステロイド
- その他
- 酸素療法
- 外科手術
- 薬物療法
- 肺気腫の表現型別
- 中心小葉性肺気腫
- 全小葉性肺気腫
- 隔壁間肺気腫
- その他
- 投与経路別
- 吸入
- 経口
- 注射剤および非経口剤
- 静脈内投与用酸素および医療用ガス
- エンドユーザー別
- 病院・クリニック
- 専門呼吸器センター
- 外来手術センター
- 在宅ケア環境
- 長期ケア施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca PLC
- Boehringer Ingelheim GmbH
- Broncus Medical, Inc.
- Chiesi Farmaceutici S.p.A.
- Cipla Limited
- Gala Therapeutics, Inc.
- Grifols, S.A.
- GSK plc
- Hikma Pharmaceuticals PLC
- Koninklijke Philips N.V.
- Novartis AG
- Nuvaira, Inc.
- Olympus Corporation
- Orion Corporation
- Pfizer Inc.
- Pulmatrix, Inc.
- Pulmonx Corporation
- Regeneron Pharmaceuticals, Inc.
- ResMed Inc.
- Sanofi
- Sun Pharmaceutical Industries Limited
- Teva Pharmaceutical Industries Ltd.
- Verona Pharma plc
- Viatris Inc.
第7章 市場機会と将来の展望



