


黒肺病:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Black Lung Disease - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154457
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
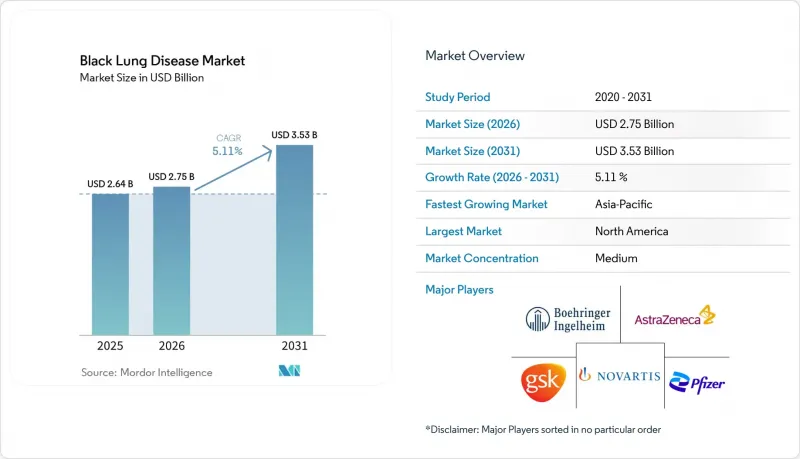
Mordor Intelligenceによると、黒肺病市場は2025年の26億4,000万米ドルから2026年には27億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.11%で推移し、2031年までに35億3,000万米ドルに達すると予測されています。
世界の黒肺病市場の動向と洞察
鉱業における石炭粉塵への曝露の増加
黒肺病市場は、石炭の採掘量そのものというよりも、炭鉱粉塵の組成の変化によって引き続き牽引されています。薄い炭層を採掘する事業者では、鉱夫がより高濃度の吸入性結晶性シリカにさらされており、その曝露パターンは、被害の深刻な石炭産出地域において、疾患の進行が速まり、進行性大塊線維症の発生率が高まることに関連しています。2025年のCDC(米国疾病予防管理センター)の報告書によると、死亡率はケンタッキー州、ウェストバージニア州、バージニア州、ペンシルベニア州に依然として集中しており、地下採掘機械のオペレーターは、他の採掘作業員に比べて相対的な死亡率が著しく高くなっています。黒肺病市場にとって、これは、診断された患者一人ひとりが、より多くの画像診断、より綿密な肺機能の経過観察、そして支持療法への依存度が高まるなど、治療の重症度が高まっていることを意味します。
職業健康診断プログラムの拡大
健康監視プログラムが拡大すると、黒肺病市場は後押しを受けます。なぜなら、スクリーニングこそが、潜在的な疾患が医療費請求の対象となり、診断や治療の需要につながる転換点だからです。確立された監視枠組みに基づく定期的な胸部画像検査、肺機能検査、および報告義務は、急性期の入院や重症な病状の出現のみに依存しない、継続的な需要を生み出します。これは重要な点です。なぜなら、スクリーニングの網を広げれば早期段階の症例をより多く特定でき、そうした患者は通常、時間の経過とともに、一連の経過観察検査、投薬、カウンセリング、リハビリテーションといった長期的なケアの過程に入るからです。炭鉱肺疾患市場において、監視範囲の拡大は、ケアを事後対応型の管理から体系的なモニタリングへと移行させ、これにより検査機関、産業保健クリニック、画像診断提供者の収益可視性が向上します。定期的なスクリーニング業務における「炭鉱労働者健康監視プログラム(Coal Workers'Health Surveillance Program)」の継続的な役割は、組織的な監視と定期的な診断サービスの利用との関連性をさらに強固なものとしています。
疾患特異的な治療選択肢の限られさ
炭鉱労働者肺塵症市場は、依然として炭鉱労働者肺塵症に特化した承認済みの根治療法や疾患修飾療法が存在しないため、制約を受けた状態が続いています。現在の治療は、気管支拡張薬、コルチコステロイド、酸素療法、および抗線維化薬に依存していますが、これらは本疾患そのものではなく、他の線維性または間質性肺疾患のために開発されたものです。そのため、保険償還の確実性が弱まり、医薬品の差別化が狭まり、黒肺病市場の大部分は、ブランド治療薬の拡大ではなく、診断および支持療法に集中したままとなっています。また、これにより、この市場の収益構造は、豊富な医薬品パイプラインがより強力な価格設定と明確な治療プロトコルを支えている隣接する呼吸器系カテゴリーとは大きく異なっています。このギャップは依然として、炭鉱労働者肺塵症または進行性大範囲線維症において適応表示を取得した最初の企業にとって、大きなチャンスを残しています。特に、進行性線維症の承認事例が、規制当局が隣接する線維化経路を認めることを示している現在においてはなおさらです。
セグメント分析
2025年、複雑化した炭鉱労働者肺塵症は、黒肺病市場シェアの44.31%を占めました。これは、患者が進行性線維症の段階に達すると、ケアの強度が高まり、画像診断のニーズが増大し、治療負担が拡大することを反映しています。黒肺病市場において、進行性大範囲線維症は、症例数以上に戦略的な重要性を持ちます。これは、重度の機能障害、高い死亡率、そして患者1人あたりの専門的な呼吸器管理に対する需要が最も高いことに関連しているためです。進行期疾患が収益に占める比重は、特定の地域において予防や早期検診が改善し続けているにもかかわらず、なぜ末期段階での受診が依然として商業的に重要であるかを示しています。
単純炭鉱労働者肺塵症は、2031年までCAGR5.54%で拡大すると予測されており、黒肺病市場において最も成長の速い疾患カテゴリーとなる見込みです。この成長は、スクリーニング対象範囲の拡大と、日常的な業務フローにおいて明らかな機能低下が確認される前に症例を特定できるAIを活用した画像診断によって支えられています。実用的な観点から見ると、黒肺病市場における単純型炭鉱労働者肺塵症の診断件数の増加は、成熟したサーベイランスシステム内における重篤な臨床的負担の単純な増加というよりは、むしろ症例発見能力の向上を示唆していることが多いのです。
地域別分析
2025年、北米は黒肺病市場の47.16%を占め、当期間において最大の地域別収益源となりました。同地域は、補償プログラム、監視義務、専門医療提供者ネットワーク、そして継続的な治療需要を支える在宅呼吸ケアインフラが成熟した形で整備されているという利点があります。メキシコでは依然として潜在的な需要が存在します。これは、コアウイラ州における非公式な採掘活動が、公式な労働衛生システムでは依然として十分に把握されていないためであり、アクセスや記録体制が改善されるにつれて、診断に基づく医療需要が今後高まる可能性があることを意味します。
欧州は炭鉱肺疾患市場においてより成熟した地域であり、その需要は新規診断の急速な増加というよりも、既存患者の長期的な管理に重点が置かれています。西欧諸国では、持続的な労働安全規制の施行が功を奏しており、これにより新規症例の発生率が低下し、大規模なスクリーニングの拡大というよりは、モニタリング、症状管理、線維化の管理を必要とする高齢の生存者へのケアの比重が高まっています。2026年7月、英国医薬品規制庁(MHRA)は、特発性肺線維症および進行性肺線維症に対するネランディミラストを承認しました。これは、同地域が高度な呼吸器治療の導入において果たす役割を裏付けるものであり、将来的には進行した石炭関連線維症疾患にも関連性を持つ可能性があります。東欧、特にポーランドは、依然として中程度の成長機会を有する市場であり、石炭産業の活動、過去の疾病負担、およびコンプライアンスへの投資が、炭鉱肺疾患市場における着実な拡大を支え続けることが期待されます。
アジア太平洋地域は、2031年までCAGR7.27%で成長すると予測されており、炭鉱肺疾患市場において最も急速に拡大する地域ブロックとなります。同地域の成長は、中国、インド、韓国におけるエネルギー安全保障において石炭が引き続き重要な役割を果たしていること、およびいくつかの鉱業システムにおいてスクリーニングや粉塵対策の不備が依然として存在していることを反映しています。オーストラリアは、規制執行の強化により早期発見が促進され、診断された症例ごとに一貫した治療が受けられるため、異なる傾向を示しています。中東・アフリカおよび南米は、鉱業活動が労働衛生への投資を上回るペースで拡大している新興市場であり、監視体制の充実に伴い、潜在的な需要がより明確に表面化する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 鉱業における石炭粉塵への曝露の増加
- 労働者健康診断プログラムの拡充
- AIを活用した放射線診断により、症例の早期発見が向上します
- 医療費償還の圧力により、早期診断とモニタリングが促進されています
- 長期生存者の管理により、慢性疾患ケアの需要が増加しています
- 非公式な鉱業ネットワークにおける診断不足が潜在需要を牽引しています
- 市場抑制要因
- 疾患特異的な治療選択肢の限られさ
- 高度な治療および長期酸素療法にかかる高額な費用
- 新興市場における職業性肺疾患スクリーニングへのアクセス格差
- 法医学的な報告不足により、症例の認識や治療の開始が遅れています
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患タイプ別
- 単純性炭鉱労働者肺塵症
- 合併症を伴う炭鉱労働者肺塵症
- 進行性大範囲線維症
- コンポーネント別
- 診断方法
- 胸部X線検査
- CTスキャン
- 肺機能検査
- その他の診断方法
- 治療の種類
- 薬物療法
- 酸素療法
- 肺リハビリテーション
- 肺移植
- 幹細胞治療
- その他の治療タイプ
- 診断方法
- エンドユーザー別
- 病院
- 専門クリニック
- 診断検査室
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- AstraZeneca plc
- Boehringer Ingelheim International GmbH
- Chiesi Farmaceutici S.p.A.
- Cipla Limited
- Dr. Reddy's Laboratories Ltd.
- F. Hoffmann-La Roche Ltd
- GE HealthCare Technologies Inc.
- GlaxoSmithKline plc
- Inogen, Inc.
- Merck & Co., Inc.
- Novartis AG
- Pfizer Inc.
- Philips Healthcare
- ResMed Inc.
- Sanofi S.A.
- Siemens Healthineers AG
- Sun Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Ltd.
- Veracyte, Inc.
第7章 市場機会と将来の展望



