


通信インフラ評価サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Telecom Infrastructure Valuation Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154397
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
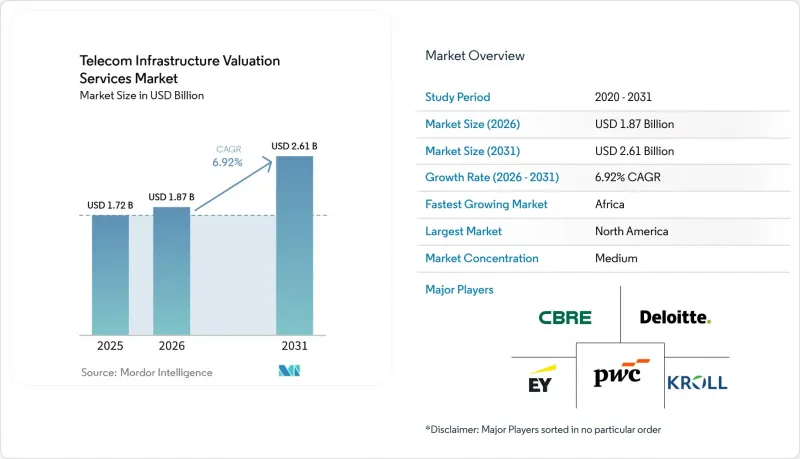
Mordor Intelligenceによると、通信インフラ評価サービス市場の規模は2025年に17億2,000万米ドルと評価され、2026年の18億7,000万米ドルから拡大し、2031年までに26億1,000万米ドルに達すると予測されています。
2026年から2031年までの予測期間におけるCAGRは6.92%となる見込みです。
世界の通信インフラ評価サービス市場の動向と洞察
5Gおよび5G-Advancedインフラの高密度化
ネットワークの高密度化に伴い、資産台帳の更新、資金調達の支援、公正価値評価書の作成といったニーズが継続的に生じています。米国では、2025年末時点で、マクロセルサイトおよび屋内用スモールセルノードが広範囲に展開・運用されていました。GSAの報告によると、2026年4月時点で、世界中で数百社の通信事業者が5Gネットワークのサービスを開始しており、これは2025年3月以降における成長を示しています。サイトが1つ追加されるたびに、新たな無線機器、バックホール回線、リース記録、技術仕様が生じ、これらを資産記録に反映させる必要があります。共有サイトでは、より多くの周波数や技術が利用されるようになったため、説得力のある評価を行うには、より強力な無線周波数工学の知見が求められます。この変化により、通信インフラ評価サービス市場において、サイトレベルの技術的証拠と財務上の仮定を結びつけることができるアドバイザーの価値が高まっています。
モバイルインフラのM&Aおよび資産収益化活動
タワーの売却、事業分割、セール・アンド・リースバック取引は、技術デューデリジェンス、フェアネス・オピニオン、買収価格配分といった業務を生み出しています。KKRは2026年4月、Vertical Bridgeへの大規模な優先株式投資を発表し、そのプレスリリースでは同事業者の企業価値が数十億米ドル規模と評価されました。マッコーリー・アセット・マネジメントは2026年4月、ブラジルおよびコロンビアにおける大規模なサイトポートフォリオを含む、IHS Towersの南米事業を買収することで合意しました。これらの取引では、投資家や貸し手が資本を投入する前に、有形資産、テナント状況、契約、現地の運営状況、報告された資産記録、サイトへのアクセス、保守要件、ネットワークへの依存関係、および運営実績を予想キャッシュフローに換算するために用いられる前提条件について、包括的な見解が求められます。買収後の報告要件により、買い手が買収したタワー、スモールセル、光ファイバー、周波数帯の権利、および関連する契約資産に取引価値を配分する際、さらなる作業が発生する可能性があります。したがって、通信インフラ評価サービス市場は、取引が発表される時点だけでなく、取引サイクル全体を通じて恩恵を受けています。
非公開のタワーおよびファイバー取引に関する開示の制限
多くのタワー資産はインフラファンドによって保有されており、非公開取引の詳細は公的な登録簿には記載されません。これにより、特に類似資産の公開取引実績が少ない場合や、ポートフォリオのテナント構成、リース条件、サイト状況が異なる場合において、比較可能な売却データの入手可能性が低下します。そのため、アドバイザーは独自の取引データベース、収益実績、および過去の案件から収集した記録に、より大きく依存することになります。こうした依存は、より長い取引実績とセクター固有の資産情報を有する老舗企業に有利に働く可能性があります。規制当局が合併承認や財務報告のために監査可能な評価額を要求する場合、実務家は、収益、割引率、リース条件、残存価値に関してより幅広い仮定を置いた収益ベースの手法を用いることがあります。通信インフラ評価サービス市場では、比較対象が限られているために審査に時間がかかり、意見に異議が唱えられた場合の専門家のリスクが高まるため、透明性の高いデータに対する需要が引き続き存在しています。
セグメント分析
2025年時点で、資産評価および公正価値意見サービスは、通信インフラ評価サービス市場シェアの25.44%を占めました。IFRSおよび米国GAAPに基づく定期的な財務報告は、インフラ資産が再評価額で計上される場合、定期的な独立意見への需要を支えており、通信インフラ評価サービス市場内で継続的な業務を生み出しています。また、取引およびM&A評価アドバイザリーも、継続的なポートフォリオの売却や買収の恩恵を受けています。資産記録が買収価格の交渉に影響を及ぼし得る場合、技術的・商業的・財務的デューデリジェンスの重要性は高まっています。
周波数帯およびライセンス評価サービスは、2031年までCAGR7.13%で拡大すると予測されています。GSMAによると、2025年から2030年の間に110カ国で、1,000件近くの個別の周波数帯ライセンス更新が見込まれています。更新には専門的な経済分析が必要となります。これは、最低入札価格や年間ライセンス料が、現地の市場状況、利用可能な周波数帯、規制上の選択肢、および既存のネットワーク義務の取り扱いによって左右されるためです。また、周波数利用権がネットワーク・ポートフォリオの商業的価値に影響を与える場合、取引チームは当該権利について明確な把握が必要です。リース最適化に関するアドバイザリーや規制経済学コンサルティングは、依然として比較的小規模なサービス分野ですが、アドバイザーが提供できる業務の範囲を広げています。このように、通信インフラ評価サービス業界は、定期的な報告業務と、特定の事象に起因する専門的な委託業務の両方によって支えられています。
2025年時点で、マクロタワーは通信インフラ評価サービス市場規模の33.36%を占めました。これらは多くのタワーカンパニー(TowerCo)取引において主要な資産と見なされており、通信インフラ評価サービス市場におけるタワー担保型債務構造の一般的な担保となっています。確立されたリースパターンと物理的特性は、評価のための馴染みのある基準を提供しますが、テナントの集中度や更新に関する仮定は依然として重要です。また、ゾーニング規制によりグリーンフィールド建設が制限される人口密集都市部においては、屋上サイトにも戦略的価値があります。
スモールセルおよび分散型アンテナシステム(DAS)は、2031年までCAGR7.22%で拡大すると予測されています。スモールセル・フォーラムは、世界のスモールセルの導入が力強く伸びると予測しており、年間出荷台数は数百万台に達すると見込まれています。これらの資産は、スタジアム、キャンパス、街灯柱、屋内施設、企業拠点など、多様な環境で運用されるため、導入、アクセス、運用、収益条件の違いを考慮した評価手法が必要となります。その物理的な規模はマクロタワーよりも小さい場合がありますが、ポートフォリオ全体にわたる審査では、より多様な文書が対象となることがよくあります。また、ファイバーバックホールや伝送ネットワークも、タワーとは商業的な役割が異なるため、独立した資産として審査されるケースが増えています。通信インフラ評価サービス市場は、より広範な技術的審査と、より詳細な資産レベルの証拠を通じて、こうした資産タイプに対応しつつあります。
地域別分析
2025年、北米は32.47%のシェアを占めました。米国では、無線インフラへの多額の投資が行われ、大規模なマクロセルサイトの基盤が維持されました。Vertical BridgeによるVerizonのタワー買収に続き、KKRによる投資が行われ、通信インフラ評価サービス市場全体において、資産評価のニーズが継続的に高まっています。また、ATN Internationalも、米国南西部のタワーをEverest Infrastructure Partnersに多額の金額で売却すると発表しました。カナダでは、テリオン(Terrion)の設立や、SBAコミュニケーションズのカナダにおけるタワー事業の売却提案により、市場活動が活発化しました。
欧州では、モバイルネットワーク事業者の事業分離や、周波数帯に関する規制関連業務が安定した基盤を形成しています。Baltic Tower Companyの取引により、3つの国内市場にわたる一貫した資産評価を必要とする越境ポートフォリオが構築されました。Stonepeakは2025年12月、リトアニアおよびラトビアのBite GroupからTeleTowerを買収することに合意しました。BERECの2025年のWACCに関する取り組みは、欧州連合(EU)全域において、規制上の評価前提が依然として重要であることを示しました。
アジア太平洋地域には、チャイナ・タワーによる多額の設備投資や、AI対応のデジタルインフラ整備計画に支えられた大規模な資産基盤が存在します。アフリカは2031年までCAGR7.47%で拡大すると予測されています。GSMAの報告によると、アフリカの通信事業者による2030年までの大規模なネットワーク投資計画が明らかになっており、資産の建設や資金調達が進められるにつれ、将来の案件パイプラインを支えることとなります。これらの地域におけるネットワーク投資では、資金調達、建設、運用、譲渡の各段階において、資産を適切に記録・文書化することが求められます。こうした地域的な状況により、通信インフラ評価サービス市場は、ネットワークの整備、ポートフォリオ取引、および資産データの検証と密接に結びついています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 5Gおよび5G-Advancedインフラの集約化
- モバイルインフラ分野におけるM&Aおよび資産の収益化活動
- マルチアセット・ネットワーク・ポートフォリオの複雑化
- 公的資金および農村地域への普及プログラム
- 資産引受におけるデジタルツインおよび地理空間データの導入
- エネルギー、リース、およびコロケーション分野における変動に伴う再評価需要
- 市場抑制要因
- 民間タワーおよび光ファイバー取引に関する開示の制限
- 長期資産の金利および割引率に対する感応度
- MNOとタワー会社のポートフォリオ間で一貫性のない資産データ
- 許認可、ゾーニング、および敷地へのアクセスに関する不確実性
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 資産評価および公正価値意見サービス
- 取引およびM&Aに関するバリュエーション・アドバイザリー
- 技術的、商業的、財務的デューデリジェンス
- 周波数帯およびライセンス評価サービス
- その他のサービスタイプ
- 資産の種類別
- マクロ・タワーズ
- 屋上設置サイト
- スモールセルおよび分散型アンテナシステム
- ファイバー・バックホールおよび伝送ネットワーク
- クライアントタイプ別
- モバイル通信事業者
- タワーコスおよびニュートラル・ホスト・プロバイダー
- インフラファンドおよびプライベート・エクイティ投資家
- 本調査の目的別
- 買収、事業売却、および事業分割
- 資金調達、借り換え、資本再編
- 財務報告および税務コンプライアンス
- その他のエンゲージメント目的
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Altman Solon
- Analysys Mason Limited
- American Appraisal Associates, LLC
- CBRE Group, Inc.
- CostQuest Associates, Inc.
- Deloitte Touche Tohmatsu Limited
- EY-Parthenon
- GP Valuation and Advisory Services
- KPMG International Limited
- Kroll, LLC
- Lender Consulting Services, Inc.
- Mercer Capital Management, Inc.
- Meksist Information Technologies
- Parcus Group
- PricewaterhouseCoopers International Limited
- Signal Strength Advisors
- SteelTree Partners
- Summit Ridge Group, LLC
- Tower Capital Advisors, LLC
- Valtech Valuation