


フィリピンのカートンボード:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Philippines Cartonboard - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 147 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154309
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
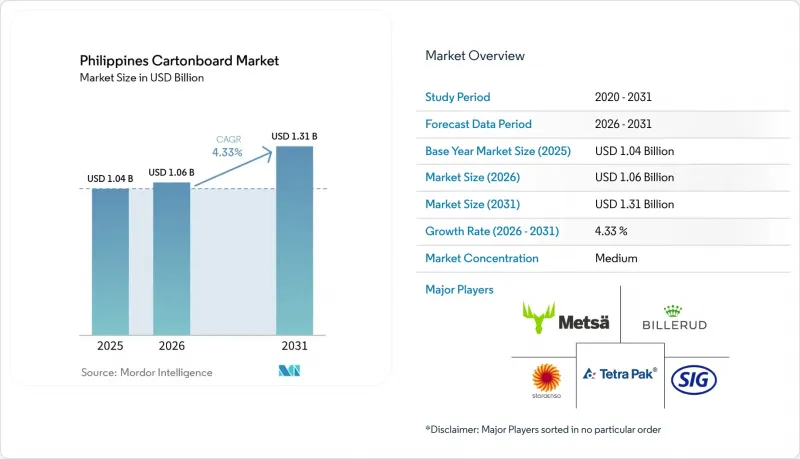
Mordor Intelligenceによると、フィリピンの板紙市場規模は、2025年の10億4,000万米ドル、2026年の10億6,000万米ドルから、2031年までに13億1,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.33%となる見込みです。
フィリピンの板紙市場の動向と洞察
高級小売用および棚出し対応段ボール包装への需要の高まり
フィリピンにおける現代的な小売業の台頭により、小売陳列の基準が引き上げられており、これに伴い、より高い印刷品質と強固な構造仕上げを備えた「棚出し対応」の段ボールフォーマットへの需要が高まっています。組織化された小売グループや、商品陳列を重視する店舗形態は、ブランドオーナーに対し、無地の二次外装箱にとどまらず、より多くのカテゴリーにおいて、高坪量の折り畳み用板紙やコート紙への移行を促しています。タイやインドネシアからの輸入製品は、すでに整然とした棚出し可能な形態で市場に流通しており、同じ売り場で販売する国内メーカーにとって、商品陳列の基準が静かに引き上げられています。また、小売業者は、陳列性を重視した大型パッケージのプライベートブランド商品を拡大しており、これにより、フレキシブルパウチへの代替ではなく、折り畳み式段ボールの使用が増加しています。これはフィリピンの段ボール市場にとって重要な意味を持ちます。なぜなら、基礎となる消費者需要が横ばいであっても、加工単位あたりの段ボール付加価値を高めることにつながるからです。また、食品、パーソナルケア、ヘルスケアの包装分野において、印刷品質、陳列適性、および棚での統一感が、加工業者の選定において依然として重要な要素であり続けることにもつながります。
包装食品・飲料消費の拡大
包装食品・飲料の生産拡大は、カートン、スリーブ、液体用パッケージにわたり継続的な需要を生み出すため、引き続きフィリピンの板紙市場の基盤となっています。2026年には、食品・飲料製造部門が5%成長すると予測されており、これは、印刷可能で保護機能のある二次包装を必要とするビスケット、レトルト食品、乳製品、常備食品における板紙需要を支えることになります。常温保存可能な食事やスープは特に重要であり、これらのカテゴリーでは、保管や流通の過程で製品の品質を保護し、明確な表示を可能にする包装が不可欠だからです。また、中央ルソンおよびカラバルゾン地域における食品加工への投資は、通常、包装需要を牽引するため、この傾向は重要であり、産業回廊に近いコンバーターの受注を後押しします。したがって、需要基盤は単一の食品カテゴリーに集中しているわけではなく、幅広い範囲に及んでおり、これによりフィリピンの板紙市場は、特定のカテゴリーのみの変化に対してより強靭なものとなっています。また、これは、現代的な小売業と伝統的な流通業の両方を通じて流通する製品にとって、板紙が実用的な包装基材としての役割をさらに強固なものにしています。
輸入繊維およびパルプコストの変動
フィリピンの板紙市場は、加工業者に国内産のバージンボードによるヘッジ手段がないため、輸入繊維およびパルプのコスト変動の影響を受け続けています。世界の紙原料価格や運賃が上昇すると、高級グレードの板紙は海外サプライヤーから調達されているため、加工業者はすぐに利益率の圧迫を感じることになります。この圧力は、外食産業、家庭用品、および大衆向けFMCG(日用消費財)の契約において価格競争を余儀なくされている中堅の加工業者にとって、吸収するのがより困難です。2026年、DTI(フィリピン貿易産業省)は、輸入段ボール原紙に対するセーフガード関税の導入案を却下しました。これにより、国内の買い手は国際的な価格変動サイクルに完全にさらされることとなりました。フィリピンの段ボール市場への影響は、投入コストの不確実性が高まるだけでなく、運転資金がすでに逼迫している状況下で投資判断が遅れることにもあります。また、原材料価格の変動が、加工業者がコスト転嫁を行うよりも早く影響を及ぼす市場においては、顧客との契約価格設定もより困難になります。
セグメント分析
2025年、フィリピンの段ボール板市場において、折り畳み用段ボール板(Folding Boxboard)は33.12%の市場シェアを占め、同市場の他の製品グレードを大きく引き離しました。その優位性は、バランスの取れたコスト、信頼性の高い加工特性、そして食品、化粧品、医薬品、タバコの二次包装における幅広い用途に起因しています。また、確立された海外の製紙工場からコーティング済みの輸入品が供給されているため、コンバーターはブランド小売包装の印刷基準を維持しやすいという点からも、このグレードを好んで採用しています。フィリピンの段ボール板業界において、この汎用性と加工のしやすさが相まって、折り畳み用段ボール板は幅広い主流の消費者向け用途において、デフォルトの選択肢となっています。無漂白固板は、白度、印刷精度、および不正開封防止構造が重要となる高級タバコやヘルスケア製品のパッケージにおいて、依然として重要な位置を占めています。
「ホワイトライニングチップボード」は、家庭用品や一般商品の包装において価格主導型の役割を維持しており、一方、「無漂白板紙」は、より重量のある小売用ディスプレイやラミネート加工された外装パッケージに使用されています。「液体包装用板紙」は、2031年までCAGR5.51%で成長すると予測されており、フィリピンの板紙市場において最も成長の速いグレードとなっています。この勢いは、無菌飲料への関心の高まり、繊維ベースのパッケージ形態への広範な移行、および使用済み段ボールの回収システムへの注目度の上昇を反映しています。小型の無菌包装オプションの拡大も、このグレードが中核となる価値提案を変えることなく、価格に敏感な使用事例への進出を後押しするでしょう。フードサービス用板紙の市場規模は依然として小さいもの、メトロ・マニラやセブにおいて、都市部のテイクアウトやデリバリー需要が高まるにつれ、紙製カップ、クラムシェル容器、持ち帰り用容器の需要が増加しており、その重要性が増しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 高級小売用および陳列用段ボール包装への需要の高まり
- パッケージ食品・飲料の消費拡大
- 無菌および常温保存可能な紙パック製品の用途拡大
- Eコマースによる二次包装の需要
- 繊維系包装に対するサステナビリティへの志向の高まり
- プラスチック容器から紙製カートンへのブランド移行
- 市場抑制要因
- 輸入繊維およびパルプコストの変動
- 地域における板紙の統合生産能力の不足
- 湿気に対する感受性とバリア性能の制約
- 代替包装基材による競合
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品グレード別
- 固形漂白板
- 無漂白板紙
- 折り畳み用板紙
- ホワイトライン付きチップボード
- 液体用包装板
- 外食産業向けボード
- 包装形態別
- 折り畳みカートン
- 液体包装
- スリーブおよびトレイ
- その他の包装形態(カップ、外食産業用容器)
- エンドユーザー産業別
- 食品
- 飲料
- 医薬品・医療
- タバコ
- 化粧品・トイレタリー
- その他のエンドユーザー産業(玩具、アパレル、自動車、家庭用品、電気製品、外食産業)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Tetra Pak International S.A.
- SIG Group AG
- Stora Enso Oyj
- Billerud AB
- Metsa Board Corporation
- International Paper Company
- WestRock Company
- Smurfit Westrock plc
- Mondi plc
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- Nine Dragons Paper Holdings Limited
- SCG Packaging Public Company Limited
- Asia Pulp and Paper Co., Ltd.
- UPM-Kymmene Corporation
- Mayr-Melnhof Karton AG
- Sappi Limited
- Graphic Packaging International, LLC
- Packaging Corporation of America
- Rengo Co., Ltd.
- DNP Group
第7章 市場機会と将来の展望


