


アセアンのスイッチギア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
ASEAN Switchgear - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125649
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
アセアンのスイッチギア市場規模は2025年に122億8,000万米ドルと評価され、2026年の131億9,000万米ドルから2031年までに188億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.42%となる見込みです。
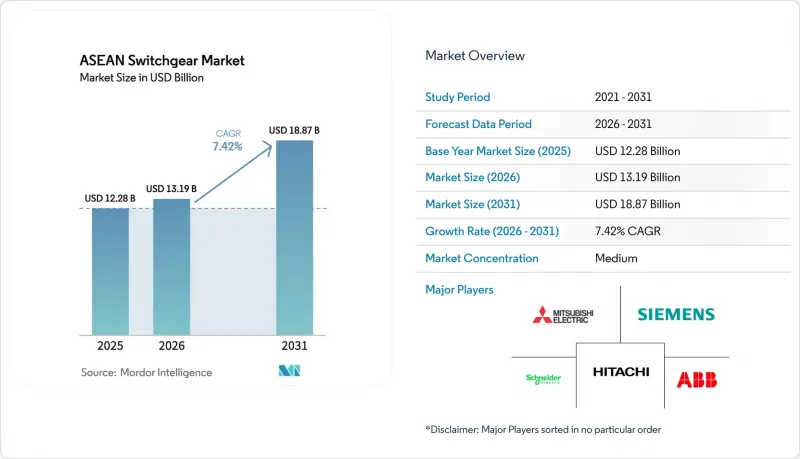
本レポートは、電圧(低電圧、中電圧、高電圧)、絶縁方式(ガス絶縁開閉装置、空気絶縁開閉装置、その他)、電流種別(交流開閉装置、直流開閉装置)、設置場所(屋内、屋外)、エンドユーザー(公益事業、住宅、商業、産業)、地域(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、およびその他のASEAN諸国)ごとに分類されています。
アセアンのスイッチギア市場の動向と洞察
急速な送電網の近代化とASEANの送電網プロジェクト
国境を越えた送電網のアップグレードには7,640億米ドル以上が割り当てられており、そのうち500億米ドルは、132~500 kVの開閉装置プラットフォームを指定した短期的な建設プロジェクトにすでに資金が投入されています。各国政府は、最近の気候変動に起因する停電を受けて、耐障害性を高めるため、デジタル制御、IEC 61850への準拠、および遠隔診断を重視しています。マレーシアの430億リンギット(97億米ドル)規模の送電網刷新といった国家プログラムでは、入札条件にサイバーセキュリティや状態監視に関する条項が盛り込まれています。加盟国間の標準化により、予備部品の管理が簡素化され、大規模な競争入札が可能になります。自動化機能を内蔵したモジュール式GISやハイブリッド開閉装置を提供するメーカーは、複数国を対象とした枠組み契約を獲得する好位置にあります。各国の電力会社は、こうした導入と併せて、知識の移転を加速し、試運転サイクルを短縮するための従業員研修助成金を提供しています。
データセンターおよびAIによる負荷高密度化の急増
シンガポール、マレーシア、インドネシアにおける1,000 MWを超えるデータセンターの容量は、30~50 kWのラック密度向けに設計された、デュアルフィード方式で可用性99.99%の開閉装置への需要を牽引しています。AIトレーニングクラスターはより高い高調波歪みを引き起こすため、購入者は低インピーダンスのバスバーやアクティブフィルタリングを仕様として指定せざるを得なくなっています。ハイパースケーラー各社は、稼働中のシステムに設置可能なモジュール式でプラグアンドプレイ対応の製品ラインアップを好んでおり、これにより停止時間を4ミリ秒未満に短縮しています。都市中心部で拡大するエッジコンピューティングノードにより、計測機能を統合したコンパクトな4~15 kVユニットの受注が徐々に増加しています。サプライヤー各社は、負荷シナリオをモデル化し、残存耐用年数を予測するデジタルツインを通じて差別化を図っており、これにより事業者は厳格なサービスレベル契約(SLA)の遵守が可能になります。
初期設備投資(Capex)とOEMの長いリードタイム
特殊な245~500 kVの開閉装置は現在、納期が16~24ヶ月かかっており、プロジェクトのスケジュールが延び、建設期間中の金利負担が増大しています。ハードウェアの費用が変電所予算の25%を占めることもあり、小規模な電力会社は設置を段階的に行わざるを得ず、最適とは言えない負荷流れを受け入れざるを得ない状況です。半導体不足によりデジタルリレーやセンサーの供給が制限されており、納期がさらに延びています。開発業者は支払いを分散させるため、プロジェクトを段階的に分割する傾向が強まっていますが、この試運転の細分化によりライフサイクルコストが増加しています。製造能力が少数のグローバルベンダーに集中しているため、工場での操業停止が地域の展開計画に与える影響がさらに拡大しています。
セグメント分析
2025年の売上高のうち、低電圧アセンブリが40.42%を占めており、1 kV未満の電圧で稼働する建物、工場、住宅団地での広範な利用がうかがえます。一方、電力会社が再生可能エネルギーの統合に向けて275~500 kVの送電回線を建設していることから、高電圧ソリューションはCAGR 9.35%で成長しています。ASEAN地域の高電圧開閉装置市場の規模は、国境を越える送電網の連結や洋上風力発電の系統連系の拡大に後押しされ、2031年までに63億3,000万米ドルを超えると予想されています。中電圧スイッチギアは、データセンターキャンパスや工業団地において、一次フィーダーからの電力を施設内の負荷へとバランスよく分配するために、依然として不可欠な存在です。サプライヤー各社は、土地が限られている都市部の変電所向けにコンパクトなGIS(ガス絶縁開閉装置)を提案している一方、コスト面での優位性から、地方の送電ヤードでは空気絶縁型構成が主流となっています。シンガポールでは、ハイパースケール事業者が、厳格な稼働時間要件を満たすため、スマートメータリング機能を備えた冗長化された480Vの製品ラインナップを選択しています。一方、インドネシアの「スーパーグリッド」プログラムでは、長距離送電用に500 kVのデッドタンク式遮断器が指定されており、超高圧開閉装置の需要が高まっています。地域の計画担当者らは、低圧フィーダーとバッテリー貯蔵インターフェースを組み合わせるケースが増えており、幅広い製品ポートフォリオを持つベンダーに有利なハイブリッド調達パッケージが生み出されています。
メーカー各社は、デジタルツインを活用して熱帯の湿度下における絶縁材の経年劣化を予測し、電圧スペクトルの両極端において信頼性を高めています。高電圧への投資が増加するにつれ、ASEANにおける低電圧製品のスイッチギア市場シェアはわずかに縮小する見込みですが、建設活動に伴い、低電圧製品の絶対的な販売量は引き続き増加するでしょう。ファームウェアの互換性を維持しつつ、電圧クラスごとに価格設定を段階的に設定できるサプライヤーは、多国籍企業による全社的な導入から恩恵を受ける可能性が高いです。
空気絶縁技術は、導入コストが低く、保守が慣れ親しまれていることから、2025年には売上高シェアの70.95%を占めました。しかし、SF6排出を規制する動きにより、ガスおよび真空ベースのハイブリッド製品への需要が高まっており、2031年までの代替システムのCAGRは15.48%に達すると見込まれています。シンガポールの公共部門における調達では、新規変電所の建設においてSF6フリーの絶縁媒体の使用が義務付けられており、これにより地域の電力会社も同様の基準を試験的に導入するよう促されています。コンパクトなGISは、都市部の用地不足の問題に対処し、AISと比較して設置面積を最大90%削減します。メーカー各社は、真空遮断器の寿命が3万回であることを強調しており、初期費用は高くなりますが、総所有コスト(TCO)を低減することができます。ハイブリッドソリューションにより段階的な移行が可能となります。既存のAISベイに真空遮断器を導入しつつ、主バスバーはそのまま維持できるため、設備投資の予算計画が容易になります。現在の政策がすべての加盟国に拡大されれば、SF6フリー技術に関連するアセアンのスイッチギア市場規模は、2031年までに31億8,000万米ドルに達する可能性があります。
機器選定担当者は、周囲温度が35°Cを超える環境下での熱性能を重視しており、OEM各社は放熱設計の改良を迫られています。耐腐食性ハウジング、シリコーンゴム製ブッシング、結露防止ヒーターが標準的なオプションとなっています。環境宣言やリサイクルプログラムを提供するベンダーは、入札評価において評価が高まります。将来的には、電力会社がプロジェクトの入札を比較する際、ライフサイクルアセスメント(LCA)の指標が、購入コストと同様に重要な要素となる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 急速な送電網の近代化およびASEAN電力網プロジェクト
- データセンターおよびAIの負荷集約化の急増
- 産業の電化と都市鉄道の拡大
- インドネシアおよびベトナムにおけるMV/HV開閉装置の現地生産
- シンガポール主導のSF6(六フッ化硫黄)フリー調達義務
- 海底HVDC連系線が超高電圧需要を牽引しています
- 市場抑制要因
- 初期設備投資およびOEMの長いリードタイム
- 銅・アルミニウム価格の変動
- FIT政策の転換により、電力会社の予算策定が遅れています
- インドネシアの現地調達規制が海外からの供給を複雑化させています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 電圧別
- 低電圧
- 中電圧
- 高電圧
- 断熱材別
- ガス絶縁開閉装置(GIS)
- 空気絶縁開閉装置(AIS)
- その他
- 電流タイプ別
- AC開閉装置
- DC開閉装置
- 設置形態別
- インドア
- アウトドア
- エンドユーザー別
- ユーティリティ
- 住宅
- 商業
- 産業
- 地域別
- シンガポール
- マレーシア
- インドネシア
- タイ
- ベトナム
- フィリピン
- ミャンマー
- その他のASEAN諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Hitachi Energy Ltd.
- Mitsubishi Electric Corp.
- Eaton Corp. plc
- Toshiba Energy Systems & Solutions
- HD Hyundai Electric
- Fuji Electric Co. Ltd.
- CG Power & Industrial Solutions
- Hyosung Heavy Industries
- Lucy Electric
- Larsen & Toubro(L&T)
- Nissin Electric Co.
- Powell Industries
- EPE Power(Malaysia)
- G&W Electric
- Chint Group
- S&C Electric Company
- Tavrida Electric
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


