


中東・アフリカの通信におけるMNO:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Middle East And Africa Telecom MNO - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125468
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の中東・アフリカ地域の通信におけるMNO市場規模は3,817億9,000万米ドルと推定されており、2025年の3,450億4,000万米ドルから拡大し、2031年には6,333億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは10.65%となる見込みです。
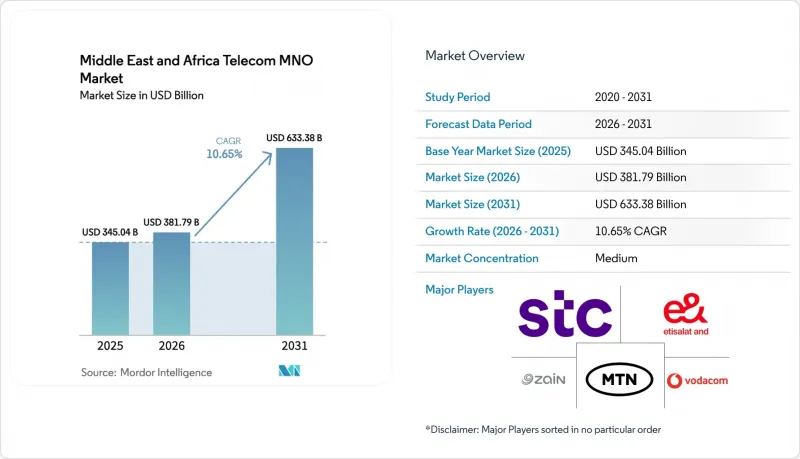
本レポートは、サービスタイプ(音声サービス、データ・インターネットサービス、メッセージングサービス、IoT・M2Mサービス、OTT・有料テレビサービス、その他のサービス)、エンドユーザー(企業、一般消費者)、および地域別に分類されています。市場予測は、金額(米ドル)および規模(加入者数)で提示されています。
中東・アフリカの通信におけるMNO市場の動向とインサイト
動画中心のアプリによるモバイルデータトラフィックの爆発的な増加
ユーザーが音声通話やSMSから高解像度ストリーミングへと移行するにつれ、動画視聴が通信事業者の収益アーキテクチャを一新しています。湾岸諸国におけるSMSの収益は、2013年の43億米ドルから2018年には32億米ドル(予測値)へと減少した一方で、同期間におけるモバイルデータ通信量は180%増加しました。これに対し、通信事業者は5Gスモールセルの高密度化で対応しており、MENA地域のスモールセル市場は2030年までに4億1,254万米ドルに達し、CAGRは40.9%になると予測されています。月額約70米ドルのFWA(固定無線アクセス)契約は、新たな光ファイバーの敷設を必要とせずに、家庭内でのストリーミングトラフィックを収益化しています。ネットワーク計画担当者は現在、マッシブMIMOへのアップグレードにかかるコストと、ギガビットプランへの支払いに前向きなプレミアムユーザーの増加傾向とを天秤にかけて検討しています。サハラ以南のアフリカでは、2030年までにユーザー1人あたりの月間データ使用量が3倍の14 GBに達すると予測されており、周波数帯とバックホールの両方への並行した投資が求められています。
周波数オークションの支援により加速する4Gおよび5Gの展開
湾岸諸国および北アフリカの規制当局は現在、オークションによる臨時収入よりも、通信エリアのカバー率目標を重視するようになっています。サウジアラビアの「2025-2027年周波数見通し」では、非地上波ネットワークおよびFWA向けに新たな周波数帯を確保し、簡素化されたライセンシング制度を通じて、事業者の市場投入までの期間を大幅に短縮しています。南アフリカの「2025年国家無線周波数計画(案)」も同様に、産業用5Gを促進する専用のプライベートネットワーク用周波数帯を確保しています。UAEではすでに7,000カ所の5G基地局が稼働しており、2025年までに500のキャンパス内プライベートネットワークの構築を目指す政策を掲げています。バーレーン、ヨルダン、クウェート、サウジアラビアでは、2Gおよび3Gの同時廃止により、5G向けの低周波数帯域が解放され、周波数利用効率がさらに向上しています。これらの取り組みの結果、地方におけるブロードバンドの普及が加速し、1ビットあたりの配信コストが低下しており、これは中東およびアフリカの通信におけるMNO市場の利益基盤を維持する上で極めて重要です。
激しい競合とSIM登録がARPUを抑制
ケニアやガーナなどの市場では、新規参入事業者による価格競争が激化する一方で、生体認証によるSIM登録の義務化によりコンプライアンスコストが増加しています。インフレは消費者の購買力を低下させることでさらなる圧迫要因となっており、一方で規制当局は家計を保護するために料金引き上げに上限を設けています。通信事業者はコンテンツのバンドルやロイヤリティアプリで対抗していますが、規制環境が分断されているため実施状況にばらつきがあり、中東・アフリカの通信におけるMNO市場における収益化を制約しています。
セグメント分析
データおよびインターネットプランは2025年の収益の39.35%を占め、中東・アフリカの通信におけるMNO市場において最大の収益源となっています。IoT/M2Mは特に際立っており、2031年までに中東・アフリカの通信におけるMNO市場規模においてCAGR10.74%で拡大すると見込まれています。OTTプラットフォームによる利用の奪い合いにより、音声通話とメッセージングを合わせた割合は25%を下回る見通しです。これに対し、通信事業者は、利用定着率を維持するため、動画サービスのゼロレーティングや有料テレビ(PayTV)のバンドル化に取り組んでいます。エッジコンピューティングノードやAPIの収益化は、データプランを補完する新たな収益源として台頭しています。
予測期間を通じて、「Apps-as-a-Service」モデルは5Gスタンドアロンコアに依存し、ゲームや遠隔医療において低遅延の使用事例を切り拓くでしょう。かつては景気変動の影響を受けやすかったローミングおよび卸売トラフィックは、アフリカ域内の貿易の流れが拡大するにつれて安定化します。平均データ料金は下落傾向を続けるもの、需要量の弾力性の高さによって相殺され、中東・アフリカの通信におけるMNO市場規模の拡大を支え続けるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 規制および政策の枠組み
- 周波数帯の状況と競合の保有状況
- 通信業界のエコシステム
- マクロ経済および対外要因
- ポーターのファイブフォース分析
- 主要なMNOのKPI(2020年~2025年)
- モバイル加入者数および普及率
- モバイルインターネット利用者数と普及率
- アクセス技術別SIM契約数および普及率
- セルラーIoT/M2M接続数
- ブロードバンド接続数(モバイルおよび固定)
- ARPU(1ユーザーあたりの平均収益)
- 契約者1人あたりの平均データ利用量(GB/月)
- 市場促進要因
- 動画中心のアプリによるモバイルデータトラフィックの爆発的な増加
- 周波数帯のオークションが後押しとなり、4Gおよび5Gの展開が加速しました
- 企業のデジタル化がIoT/M2M接続の需要を後押ししています
- サハラ以南のアフリカ全域における若者主導のスマートフォン普及
- 国境を越えたモバイルマネーの相互運用性がARPUを押し上げている
- メガプロジェクトやスマートシティ向けのプライベート5Gネットワークスライシング
- 市場抑制要因
- 激しい競合とSIM登録数の抑制がARPUを押し下げている
- 地政学的な不安定さがインフラ投資を遅らせています
- LEO衛星ブロードバンドが、地方における代替手段として台頭しています
- 内陸のアフリカ諸国における光ファイバー・バックホールの不足
- 技術展望
- 通信セクターにおける主要なビジネスモデルの分析
- 価格設定モデルと価格設定の分析
第5章 市場規模と成長予測
- 通信業界全体の収益とARPU
- サービスタイプ別
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよび有料テレビサービス
- その他のサービス(付加価値サービス(VAS)、ローミング、法人向けおよび卸売など)
- エンドユーザー別
- 企業
- 消費者
- 地域
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他中東諸国(カタール、クウェート、バーレーン、オマーン、ヨルダン、イラク、レバノン、イスラエル、その他)
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他の地域(エジプト、モロッコ、アルジェリア、チュニジア、ガーナ、タンザニア、セネガル、エチオピア、ウガンダ、ケニア、その他)
- 中東
第6章 競合情勢
- 市場集中度
- 主要ベンダーによる戦略的動向と投資、2023年~2025年
- 2024年の移動体通信事業者(MNO)の市場シェア分析
- モバイルネットワークサービスの製品ベンチマーキング分析
- MNOの概要(加入者数、解約率、ARPUなど)
- 移動体通信事業者(MNO)の企業プロファイル
- e&(Etisalat Group)
- STC Group
- Ooredoo Group
- Zain Group
- MTN Group
- Vodacom Group
- Orange Middle East and Africa
- Airtel Africa
- Safaricom PLC
- Maroc Telecom SA
- Telecom Egypt(WE)
- Globacom Limited(Glo Mobile)
- 9mobile(EMTS)
- Telkom SA SOC Limited
- Cell C
- Omantel
- Batelco(Beyon Group)
- du(EITC)
- Sudan Telecom Group Limited(Sudatel)
- Ethio Telecom
- AXIAN Telecom
- Econet Wireless Zimbabwe
- MTC Namibia
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


