


デンプンとデンプン誘導体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Starch And Starch Derivatives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125450
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デンプンとデンプン誘導体の市場規模は2025年に807億3,000万米ドルと評価され、2026年の843億8,000万米ドルから2031年までに1,052億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.52%となる見込みです。
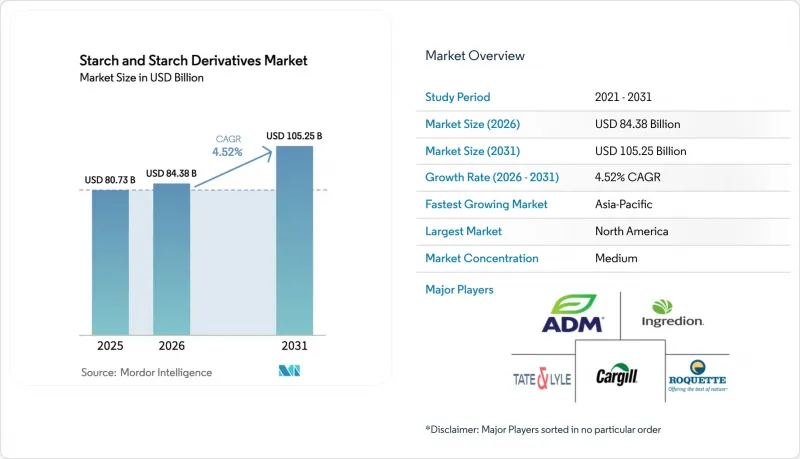
本レポートは、タイプ(天然デンプン、加工デンプン、デンプン誘導体)、原料(トウモロコシ、小麦、ジャガイモ、タピオカ、その他)、用途(食品・飲料、医薬品、パーソナルケア・化粧品、動物飼料、繊維、紙・段ボール、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデンプンとデンプン誘導体市場の動向と洞察
世界の加工食品・コンビニエンスフード産業の急速な拡大
国連食糧農業機関(FAO)によると、都市化や共働き世帯の増加により食事の準備時間が短縮されたことを背景に、2025年には世界の加工食品およびコンビニエンスフードの売上高は2兆8,000億米ドルに達し、前年比6.2%の伸びを示しました。この急増は、即席食品、ソース、ベーカリー製品において、デンプンが増粘剤、安定剤、および食感調整剤として機能するため、デンプンの需要を直接押し上げています。加工デンプン産業は、天然デンプンでは得られない耐熱性や凍結融解耐性を備えた品種をメーカーが求めることから、特に大きな恩恵を受けています。東南アジアやサハラ以南のアフリカの新興市場では、欧米におけるインスタント食品の普及曲線が再現されており、2024年にはインドネシアのインスタント麺の消費量が11%増加し、2025年にはナイジェリアの冷凍食品の輸入量が14%増加すると見込まれています。これらの動向はいずれも、これまで生鮮食材に依存していたサプライチェーンに、デンプン誘導体を組み込むことを意味しています。この構造的な変化は、加工業者がコールドチェーン物流よりも常温保存可能な製法を優先する中で、開発途上国におけるわずかなGDP成長でさえ、平均を上回るデンプン誘導体の需要拡大につながることを示唆しています。
植物由来および機能性原料への消費者動向のシフト
2025年、北米および欧州における植物由来食品の売上高は290億米ドルを超え、前年比9.4%の成長を記録しました。この分野において、デンプンは肉代替品や乳製品不使用製品において、重要な結合剤および乳化剤として機能しています。エンドウ豆タンパク質バーガー、オートミルクヨーグルト、カシューナッツベースのチーズはすべて、動物由来の脂肪やタンパク質の口当たりや溶け方を再現するために、加工デンプンに依存しています。これらの用途では、クリーンラベルのポジショニングに沿った非遺伝子組み換え(非GMO)およびグルテンフリーの認証を取得していることから、タピオカ澱粉やジャガイモ澱粉が好んで使用されています。機能性飲料ブランドでは、プレバイオティクス繊維としてレジスタントスターチ、特に高アミローストウモロコシ澱粉を配合しており、2024年に発表された臨床試験では、8週間の毎日摂取後に腸内細菌叢の多様性が改善されたことが示されています。米国食品医薬品局(FDA)によると、機能性食品向けの難消化性デンプンの売上高は2025年に13%増加し、従来の加工デンプンを上回りました。これは、各ブランドが食物繊維含有量をアピールしてプレミアム価格を設定しているためです。このように、植物由来と機能性の動向が融合する中で、デンプンの製品ポートフォリオは細分化が進んでおり、合成代替品に対してコスト競争力を維持しつつ、認証済みのオーガニック、非遺伝子組み換え、アレルゲンフリーの製品を提供できるサプライヤーが優位に立っています。
農産物原料価格の変動が利益率に影響
2024年、ドイツとオランダのジャガイモ澱粉生産者は、干ばつによる塊茎の収穫量減少により、投入コストが22%上昇しました。この状況により、欧州委員会の指令に従い、複数の澱粉工場が2025年の作付けまで操業を停止せざるを得なくなりました。タイでは、人手不足やバイオエタノール工場からの需要増加を背景に、2024年にタピオカの根の価格が16%上昇しました。この価格高騰により、日本や韓国の食品メーカーに供給するキャッサバ澱粉の輸出業者の利益率が圧迫されました。強力なヘッジ手段を持たない、あるいは農家との長期契約に縛られている加工業者は、価格高騰時に300ベーシスポイントを超える利益率の圧縮に直面しました。これにより垂直統合が進んでいますが、一方で、小規模な地域事業者にとっては資本参入障壁が高まる結果ともなっています。さらに、市場の変動性により調達戦略が乱れ、一部のメーカーは価格下落時に原料を備蓄しています。この戦略にはメリットもありますが、研究開発や生産能力の拡大に充てられるはずの運転資金や倉庫スペースを拘束してしまうという側面もあります。
セグメント分析
2025年には、食品、飲料、医薬品分野におけるグルコースシロップ、高果糖コーンシロップ、マルトデキストリンの広範な利用に牽引され、澱粉誘導体の市場シェアは55.12%を占めました。変性デンプンは、2026年から2031年にかけてCAGR5.86%で成長すると予測されており、クリーンラベルの要件により、配合担当者がE番号の表示を必要とせずに化学処理デンプンの性能を再現する酵素変性製品を採用するようになっていることから、誘導体を上回ると見込まれています。天然デンプンは、段ボール用接着剤や繊維の糊付けなど、コスト重視の用途において依然として不可欠ですが、原材料価格の変動や、凍結融解・高せん断条件下での機能性の限界といった課題に直面しています。2025年、グルコースシロップは派生製品の売上高の22%を占め、主に甘味と保水性が重要な菓子・製パン分野で利用されました。北米における高果糖コーンシロップ(HFCS)の消費量は、飲料ブランドがサトウキビ糖やステビアのブレンドへ移行したため、2025年に3%減少しました。しかし、米国農務省によると、メキシコや東南アジアへのHFCSの輸出は7%増加し、国内での減少分を相殺しました。
米国食品医薬品局(FDA)が指摘しているように、マルトデキストリンの売上高は2025年に8.4%増加しました。これは、胃内容物の排出が速く、味に特徴がないことが求められるスポーツ栄養食品や医薬品添加剤への用途が牽引したものです。主に接着剤や繊維用サイズ剤に使用されるデキストリンは、Eコマース向け包装材の需要拡大や、バングラデシュおよびベトナムにおける衣料品輸出の回復に支えられ、2025年に4.1%の伸びを示しました。加工デンプン市場は、酵素法と化学法のサブセグメントに分化しています。価格が15~20%割高な酵素法製品は、各ブランドがラベル表示の簡素化を優先したことから、2025年には加工デンプン販売量の42%を占めました。押出、高圧均質化、または超音波処理によって製造される物理的改質デンプンは、依然としてニッチな存在であり、改質デンプンの売上高の5%未満を占めています。しかし、凍結融解安定性を確保しつつ「未改質」という表示を追求するサプライヤーから、研究開発投資を集めています。このセグメンテーションは、汎用的な規模よりも、性能と表示の透明性がイノベーションをますます牽引する市場の変化を反映しています。
地域別分析
2025年、北米は市場の35.48%を占めました。これは、米国の高果糖コーンシロップのインフラ、カナダの小麦澱粉の輸出、およびメキシコの加工食品製造が牽引したものです。同地域の食品加工業界は、製品再配合に重点を移したため、凍結融解安定性と保存期間を維持しつつ、クリーンラベル基準を満たす酵素改質澱粉への需要が高まりました。米国のコーンスターチ生産量は1,420万メートルトンに達し、アーチャー・ダニエルズ・ミッドランド、カーギル、イングレディオンが、垂直統合型サプライチェーンを通じてウェットミリング能力の68%を掌握しています。メキシコにおける澱粉消費量は4.9%増加しました。これは、米国における食品加工事業のニアショアリングや、都市化に伴うコンビニエンスフードへの需要拡大に支えられたものです。FDAのクリーンラベルに関するガイダンスやUSDAの有機認証を含む規制の枠組みは、酵素処理を推奨しており、これにより基準を満たす澱粉には15~20%の価格プレミアムが生まれています。
アジア太平洋地域は、2026年から2031年にかけてCAGR5.58%で成長すると予測されており、その牽引役となるのは、中国の医薬品グレード澱粉の需要、インドのジェネリック医薬品の輸出、インドネシアのキャッサバ澱粉生産能力、およびタイのタピオカ加工規模です。2025年、中国での澱粉消費量は680万メートルトンに達し、バイオシミラーの生産拡大に伴い、その22%が医薬品添加剤として使用されました。インドの澱粉市場は7.3%成長し、中産階級の嗜好が利便性を重視する方向へシフトしたことを受け、段ボール包装向けのトウモロコシ澱粉や加工食品向けの機能性澱粉の需要が牽引しました。インドネシアとタイは、キャッサバの干ばつ耐性と、原料コストを8~12%削減した政府の補助金に支えられ、140万メートルトンのタピオカ澱粉を輸出しました。日本の澱粉消費量は1.2%減少しましたが、医薬品およびパーソナルケア分野での用途が6.1%増加し、食品部門の課題を相殺しました。オーストラリアの小麦澱粉生産者は、2025年にグルテンフリー製品別の需要減少により利益率の圧迫に直面し、バイオエタノールや飼料市場へのシフトを余儀なくされました。中国のSAMR、インドのFSSAI、日本の厚生労働省(MHLW)に代表されるアジア太平洋地域の規制のばらつきにより、多国籍サプライヤーのコンプライアンスコストが増加しました。
ドイツでは2025年に68万メートルトンのジャガイモ澱粉を生産し、その58%がフランス、イタリア、英国の製薬・食品メーカーへ輸出されました。オランダでは、Avebe社の協同ジャガイモ澱粉ネットワークを通じて42万メートルトンを生産し、スカンジナビアおよび英国の小売市場で18~22%のプレミアム価格をもたらす非遺伝子組み換え(非GMO)および有機認証に重点を置きました。ポーランドのトウモロコシ澱粉の生産量は34万メートルトンに達し、中東欧における段ボール包装や繊維の糊付け用途に供給されました。純輸入国であるフランスと英国は、2025年に29万メートルトンの改質澱粉を吸収しましたが、その大部分はクリーンラベルの動向に沿った酵素処理された製品でした。南米の澱粉市場は、競争力のある原料コストと加工食品需要の高まりに支えられ、ブラジルのキャッサバ澱粉生産およびアルゼンチンのトウモロコシ澱粉輸出に牽引されて、4.7%成長しました。アフリカおよび中東では、2025年に78万メートルトンの澱粉が消費されました。エジプト、サウジアラビア、南アフリカが牽引し、需要は製パンおよび医薬品用途に集中しました。しかし、輸入への依存度の高さと為替相場の変動により、他の地域に比べて成長は抑制されました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の加工食品・コンビニエンスフード産業の急速な拡大
- 植物由来および機能性原料への消費者の動向の変化
- 他のハイドロコロイドと比較したデンプンの費用対効果
- 食品・飲料分野における脂肪代替品としてのデンプンの広範な利用
- 酵素的および物理的改質技術の進歩
- 食品以外の産業用途におけるデンプン誘導体の採用
- 市場抑制要因
- 農産物原料価格の変動が利益率に与える影響
- 天然デンプンの機能的安定性および保存期間の限界
- 遺伝子組み換え原料の混入による品質への懸念
- 改質デンプンまたは機能性デンプンの表示における規制の複雑さ
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 天然デンプン
- 加工デンプン
- デンプン誘導体
- ブドウ糖シロップ
- 高果糖コーンシロップ(HFCS)
- マルトデキストリン
- デキストリン
- その他
- 原料別
- メイズ
- 小麦
- ジャガイモ
- タピオカ
- その他
- 用途別
- 食品・飲料
- 医薬品
- パーソナルケア・コスメ
- 動物用飼料
- テキスタイル
- 紙および段ボール
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- スウェーデン
- ポーランド
- オランダ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- タイ
- ベトナム
- マレーシア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- エジプト
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Inc.
- Tate & Lyle PLC
- Roquette Freres S.A.
- Sudzucker Group
- Avebe U.A.
- AGRANA Beteiligungs-AG
- Tereos S.A.
- Grain Processing Corporation
- Manildra Group
- Japan Corn Starch Co. Ltd
- Angel Starch & Food Pvt Ltd
- Gulshan Polyols Ltd
- Universal Starch-Chem Allied Ltd
- SPAC Starch Products(India)Private Ltd.
- Everest Starch India Pvt. Ltd.
- Sage Oil LLC
- Medikonda Nutrients
- Meelunie B.V.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日