


BaaS(Banking-as-a-Service):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Banking As A Service (BaaS) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125281
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、BaaS(Banking-as-a-Service)市場の規模は2026年に289億6,000万米ドルとなり、CAGR17.83%で推移し、2031年には657億8,000万米ドルに達すると予測されています。
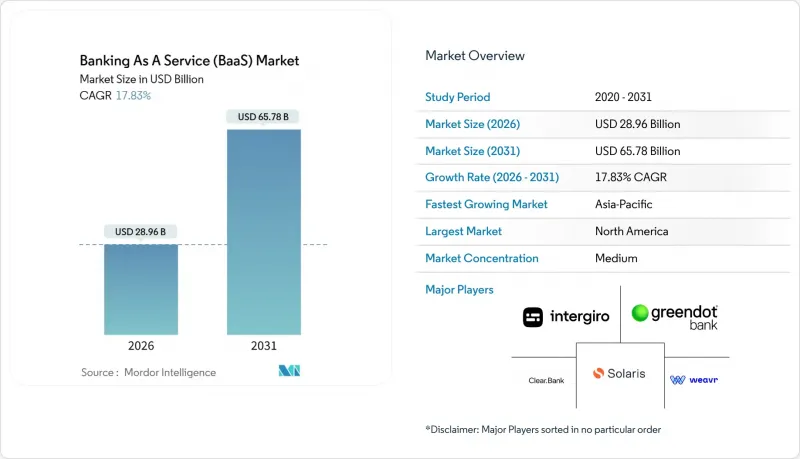
本レポートは、製品タイプ別(ペイメントゲートウェイ、銀行口座/コアバンキング、その他)、企業規模別(大企業、中小企業(SME))、エンドユーザー別(銀行、フィンテック企業、その他)、コンポーネント別(プラットフォーム/インフラ、サービス)、地域別(北米、南米、その他)に分類されています。市場予測は米ドル建ての金額で提示されています。
世界のBaaS市場の動向と洞察
オープンバンキング規制の導入拡大
口座データ共有の義務化により、BaaS市場のプロバイダは、標準化されたAPIを通じて、既存のシステム上に決済開始機能や口座集約機能を提供できるようになっています。英国では2025年に1,330万人のアクティブなオープンバンキング利用者が報告され、3,100万件のオープンバンキング決済が行われたことから、消費者と加盟店におけるAPIベース接続性に対する需要が拡大していることが浮き彫りになっています。カナダの法案C-69による「消費者主導型バンキング」フレームワークは、2026年初頭の段階的な導入を目指しており、より信頼性の高い清算・決済のための相互運用可能なデータペイロードをサポートするISO 20022ベースリアルタイム決済ネットワークと整合しています。インドのUPIは、2024会計年度に1,311億件の取引を処理し、複数の国で運用されています。これは、オープンループAPIレールがBaaS市場における越境インフラとして機能し得ることを示しています。主要市場全体において、規制策定や実施スケジュールにより、消費者の許可によるデータアクセスが正常化され続けており、これにより組み込み型体験やパートナーシップの基盤が強化されています。
既存銀行におけるデジタルトランスフォーメーションの取り組み
銀行各社は、製品リリースを加速させ、BaaS市場において、リアルタイム決済、オンボーディング、不正防止機能を四半期単位ではなく数週間以内に統合するため、モノリシックなコアシステムからAPIファーストのアーキテクチャへと移行しています。SWIFTが2025年11月に設定したISO 20022への移行最終期限は、決済フロー全体における照合やスクリーニングの使用事例を改善する、構造化された機械可読なデータフィールドの導入を促進しました。連邦準備制度理事会(FRB)は2025年7月14日、Fedwire Funds ServiceのISO 20022への移行を完了し、手動による介入や例外処理を削減できる、情報量の豊富な送金データの提供を可能にしました。国際決済銀行(BIS)の調査によると、多くのリアルタイムグロス決済(RTGS)事業者が中期的にAPIの公開を計画しており、これは直接的な相互接続経路が着実に拡大していることを示唆しています。こうした投資により、BaaS市場において、コンプライアンス・ワークフロー、元帳管理、ネットワーク接続を統合するオーケストレーションプラットフォームへの需要が高まっています。
スポンサー銀行に対する規制当局の監視の強化
米国の規制当局は2024年7月、銀行がフィンテック企業と提携する際も、コンプライアンスと安全性の義務について全面的な責任を負い続けることを明確にしました。これにより、デューデリジェンスの要件が強化され、BaaS市場全体における監督が厳格化されました。FDICは2024年9月、複数の消費者に代わって保有される預金口座について、記録管理の強化を提案しました。これは、サードパーティーが関与する場合の照合と顧客保護の改善を目的とした措置です。最近の監督当局による措置を受け、検査官がサードパーティーとの契約関係を評価する中、複数の銀行がパートナープログラムの顧客受け入れ基準や引当金計上慣行を見直しています。アウトソーシングに関する欧州のガイダンスでは、退出計画、データの移植性、監査権に関する要件が課されており、これにより銀行とフィンテック企業のパートナーシップにおける契約の複雑さや継続的なモニタリングコストが増大しています。こうした措置により、BaaS市場を支えるスポンサーエコシステム全体において、文書化、内部統制、オペレーショナル・レジリエンスに対する基準が引き上げられています。
セグメント分析
2025年、ペイメントゲートウェイはBaaS市場シェアの33.79%を占めました。これは、企業の経費支出や調達を効率化するためのバーチャルカードの普及を反映したものです。このセグメントがBaaS市場において果たす役割は、即時決済、トークン化された認証情報、照合のためのより充実したISO 20022データに対する加盟店や企業の需要によって、さらに強化されています。エンベデッドファイナンスソフトウェアは、垂直型SaaSプラットフォームが融資と決済処理機能を統合することで、サブスクリプション料金以外の収益源を拡大し、2031年まで年率22.12%の成長が見込まれています。銀行口座とコアバンキングモジュールは、関連するKYC(顧客確認)と元帳機能を備えた預金口座を実現し、APIを通じて非銀行系ブランドに提供することが可能です。融資とクレジットサービスは、キャッシュフローデータやプラットフォームの利用履歴を活用して、従来型モデルでは十分にカバーされていなかったセグメントへの与信審査を行っており、この傾向はPOSでの分割払いの導入状況にも見て取れます。
Mastercardは2025年、SAP ConcurとSAP Tauliaと連携して組み込み型バーチャルカードプログラムを拡充し、予約や請求書のワークフローに1回限りの認証情報を組み込むことで、不正利用のリスクを低減し、ストレートスルー処理を支援しました。企業のワークフローがAPIベース決済と決済処理を中心に標準化されるにつれ、BaaS市場のプロバイダは、不正対策、制裁リストのスクリーニング、オンボーディングチェックをマネージドサービスとしてパッケージ化しています。アファームは、2025年6月時点で2,300万人のアクティブユーザーを報告しており、これはチェックアウトや請求書提出の段階で統合される組み込み型クレジットモデルの勢いを示しています。TransUnionによると、2025年にはフィンテック企業が新規個人ローン残高の相当部分を組成しており、これは許可されている範囲において、デジタル組成や代替データモデルへの信頼が高まっていることを示しています。こうした変化により、取引量はさらに増加し、融資はBaaS市場全体にわたるモジュール型スタックへと流れ込んでいます。
2025年には、複雑な財務管理、複数事業体による運営、監査のニーズにより、産業レベルのAPIオーケストレーションや証拠として有効なログ記録の恩恵を受ける大企業が、導入件数の62.18%を占めました。これらの購入企業は、耐障害性、スケーラビリティ、既存のERPシステムとの統合も求めており、これがBaaS市場における銀行レベルの管理機能への需要を支えています。独立系ソフトウェアベンダーが、受入、発行、決済、照合を単一のダッシュボードに統合するにつれ、中小企業(SME)の市場規模はCAGR20.42%で拡大すると予測されています。このアプローチにより、バックオフィス業務が簡素化され、中小企業が既に利用しているソフトウェアに財務業務が組み込まれることで、手作業による照合作業が削減されます。BaaS市場では、小規模企業用のセットアップの手間や価値実現までの時間を短縮する機能が引き続き追加されており、産業特化型のワークフロー統合と組み合わせることで、導入が加速しています。
銀行やプラットフォーム各社は、ソフトウェアベンダーが法人用銀行業務や決済機能を統合できる一方で、銀行が規制上の関係を維持できるような共同ブランドによるサービスの提供を拡大しています。U.S. Bankは2025年、発行、アクワイアリング、リアルタイム決済用新しいAPIエンドポイントを備えた組み込み型決済スイートを拡充しました。このモデルは、迅速なオンボーディングと統一されたレポート作成を求める中小企業のニーズに沿ったものです。Green Dotは2025年11月、銀行部門と非銀行部門を分離する戦略的分割を発表しました。これは、大規模なスポンサープログラムに合わせて、バランスシートの余力とリスク管理を調整することを目的とした措置です。これらの動きは、BaaS産業が、コンプライアンスと業務の継続性を確保しつつ、企業規模に応じた多様な購入者のニーズに合わせてインフラを調整していることを示しています。大口顧客はリーチと回復力を優先し、中小企業はスピードと簡便性を重視するため、このセグメントにおける導入パターンは今後も安定した状態を維持する見込みです。
地域別分析
2025年、北米はBaaS市場の35.33%を占めました。「FedNow Service」は、開始当初から2025年末までに参加金融機関数が1,500機関以上に拡大し、これにより、小売と法人用セグメントにおけるAPI公開型の即時決済と請求書決済の導入根拠が強化されました。消費者調査でも、日常的な取引を支えるより迅速な決済に対する強い需要が示されており、これが銀行やプラットフォームによる「Request for Pay」と即時決済の統合を後押ししています。「Request for Pay」は、財務・請求プラットフォームが組み込み型金融のプロセス内で回収フローを自動化するにつれ、商業セグメントでの採用が進むと予想されます。カナダの「Real-Time Rail」と同国の「Consumer-Driven Banking」フレームワーク間の相互運用性は、リアルタイムかつISO 20022規格に準拠した決済処理とのAPI接続性を強化することになると考えられます。
アジア太平洋は、リアルタイムインフラとAPIベースイノベーションを原動力として、2031年までに21.05%の成長が見込まれています。インドのUPIは2025年11月に204億7,000万件の取引を処理し、さらなる市場への拡大を続けており、これによりAPI主導の決済における越境使用事例が拡大しています。小売デジタル決済における同プログラムのシェアは、組み込み型体験を支える「APIファースト」の決済インフラの規模を如実に示しています。日本におけるキャッシュレス化の推進に向けた政策や産業の取り組み、デジタルトランスフォーメーションに向けた銀行の投資は、最新の決済とオンボーディングスタックの導入を後押ししています。シンガポールなどの地域ハブでは、高度な金融技術やデータ共有の導入を促進するための助成金やサンドボックスが提供されています。
欧州、中東・アフリカでは、決済規制や監督枠組みによって形作られる多様な導入パターンが見られます。欧州決済評議会(EPC)のSEPAインスタント要件により、ユーロ建て即時決済が事実上主流となり、DORA(デジタルオペレーション規制)は、金融機関にサービスを提供するICTプロバイダに対するレジリエンス(耐障害性)義務を強化しました。英国では2025年に1,330万人のオープンバンキング利用者が確認され、月間決済取扱高も増加しており、小売と中小企業用決済フローにおける標準化されたAPIの役割がさらに強まっています。湾岸地域の中央銀行は、越境決済を試験的に実施する多管轄区プロジェクトを推進し、従来型銀行業務と連携するデジタル資産に関する指針を導入しました。これらの地域における規制の近代化は、BaaS市場内での統一的なコンプライアンスと技術的調整の必要性をさらに裏付けています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- オープンバンキング規制の導入拡大
- 既存銀行におけるデジタルトランスフォーメーションの取り組み
- 組み込み型金融の収益モデルへの移行
- APIの標準化による統合コストの低減
- BaaSインフラスタートアップへのベンチャーキャピタル(VC)資金の急増
- 生成AIを活用した金融商品のハイパーパーソナライゼーション
- 市場抑制要因
- スポンサー銀行に対する規制当局の監視の強化
- 複雑な越境コンプライアンス要件
- フィンテック企業の倒産件数の増加によるカウンターパーティリスクの高まり
- 少数のハイパースケーラーによるクラウド集中リスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- ペイメントゲートウェイ
- 銀行口座/コアバンキング
- 融資とクレジットサービス
- 組み込み金融ソフトウェア
- その他
- 企業規模別
- 大企業
- 中小企業(SME)
- エンドユーザー別
- 銀行
- フィンテック企業
- その他
- コンポーネント別
- プラットフォーム/インフラ
- サービス(コンプライアンス、KYC、不正対策、その他)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(スウェーデン、ノルウェー、デンマーク、フィンランド、アイスランド)
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(シンガポール、インドネシア、マレーシア、タイ、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Solaris SE
- ClearBank
- Green Dot Corp.
- Intergiro
- Weavr
- Velmie
- Treasury Prime
- MatchMove Pay Pte Ltd
- Railsr(BNKBL Ltd.)
- Treezor
- Starling Bank
- NymCard
- Column
- FIS
- FISERV
- Agora Financial Technologies
- Episode Six
- Unit Finance
- Griffin
- Alviere
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日