


アンビエント・アシステッド・リビング(AAL):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ambient Assisted Living - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124568
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アンビエント・アシステッド・リビング(AAL)市場の規模は2025年に110億9,000万米ドルと評価され、2026年の134億8,000万米ドルから2031年までに358億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは21.6%となる見込みです。
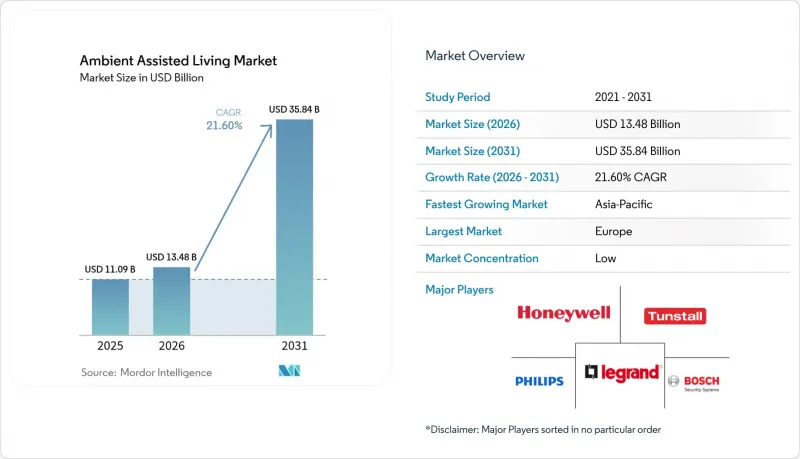
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、技術(スマートホームおよびオートメーションなど)、システム機能(安全・セキュリティ、通信・接続性など)、展開モデル(独立型住宅、介護施設など)、年齢層(60~69歳、70~79歳、80歳以上)、および地域別に分類されています。市場予測は金額(米ドル)で提示されています。
世界のアンビエント・アシステッド・リビング(AAL)市場の動向と洞察
「在宅高齢化」の償還モデルに向けた急速な政策転換
メディケア・アドバンテージは2024年より、非医療的な在宅支援サービスの給付を開始し、従来は自己負担だったサービスを、アンビエント・アシステッド・リビング(AAL)ソリューションに直接資金を提供する償還対象の給付へと転換しました。メディケイドの在宅・地域密着型サービスにおいても同様の待遇が導入されつつあり、支払者は高額な施設入所ベッドを、センサーを活用した在宅ケアに置き換えることが可能になっています。OECD加盟国全体において、2050年までに長期介護予算が急増すると予測されており、予防的なデジタルモニタリングへの助成に向けた立法の動きがさらに強まっています。これらの改革により、アンビエント・アシステッド・リビング(AAL)技術は、任意の購入品から償還対象の介護サービスへと位置づけが変化し、総対象市場(TAM)が拡大するとともに、医療システムの購入者にとっての導入障壁が低減されます。
65歳以上の世帯におけるスマートホーム普及率の急増
パンデミック期間中、高齢者のスマートデバイスの導入が加速し、2024年までに複数の高所得国において、55歳から65歳の高齢者のスマートフォン利用率は80%を超えました。音声インターフェース、環境センサー、およびコネクテッド家電は、現在では家庭環境に容易に統合されており、プロバイダーは転倒検知、服薬リマインダー、社会的交流ツールを1つの設置でまとめて提供できるようになりました。PHArA-ONなどのEUイニシアチブを通じて資金提供されたパイロットプログラムでは、虚弱な高齢者において、パッシブな環境センサーがウェアラブル機器よりも高い受容度を示したことが実証されました。これは、生活様式の乱れを最小限に抑えつつ、臨床医向けのより豊富なデータセットを収集できるハードウェア戦略を裏付けるものです。
断片化した相互運用性基準が、統一された介護者向けダッシュボードの構築を妨げている
住宅・施設の購入担当者は、デバイスメーカーごとに健康データテンプレートの解釈が異なるため、依然として複数の独自ポータルを併用せざるを得ない状況にあります。米国「Core Data for Interoperability」や欧州の「EEHRxF」といったイニシアチブでは進展が見られるもの、その導入状況は依然として不均一です。統合にかかるコストが大量導入の妨げとなっており、特にIT予算が乏しい小規模な住宅介護事業者においてその影響が顕著です。プラグアンドプレイ的なセマンティクスの欠如は、ベンダー横断的な分析を遅らせ、予測モデルの精度を制限し、調達チームに単一ブランドのエコシステムへのロックインを強いることになり、その結果、切り替えの摩擦が生じ、短期的な市場の加速を阻害しています。
セグメント分析
2025年には、ハードウェアが売上高シェアの51.35%を占めました。これは、ほとんどの設置の基盤となる受動型赤外線センサー、ドアコンタクト、ウェアラブル端末の大量出荷に支えられたものです。2025年には、基本的なモーションセンサーの単価が10米ドルを下回り、中所得世帯への普及が拡大しました。需要は、単機能デバイスから、環境データ、生体認証データ、位置情報データを統合するマルチセンサーモジュールへと移行しています。ベンダー各社は、AI推論エンジンをバッテリー駆動のタグに組み込むことを可能にした半導体技術の進歩の恩恵を受けており、これにより現場での稼働期間が延長され、メンテナンスコストが削減されています。
サービス分野はより急速に拡大しており、プロバイダーがマネージドモニタリング、AIベースのアラートトリアージ、24時間365日体制の仮想コールセンターを収益化することで、2031年までのCAGRは23.9%に達すると予測されています。支払者は、ハードウェアの償却費、ソフトウェアライセンス、専門対応チームを単一の定額料金で組み合わせたサブスクリプション・バンドルを好んでいます。アンビエント・アシステッド・リビング(AAL)市場のサービス提供分野における市場規模は、5年以内に3倍以上に拡大する見込みであり、継続的な収益源の多様化を目指す通信事業者にとって、買収対象となるでしょう。ソフトウェア層が顧客の定着率を高め、オープンAPIやリモートファームウェア管理を提供するプラットフォームは、現場への出張対応を減らし、粗利益率を向上させます。
スマートホームオートメーションは、Zigbee、Z-Wave、Wi-Fiといった成熟した消費者向けエコシステムを活用することで、2025年には売上高の47.85%を維持しました。音声アシスタントは現在、特別な配線工事なしに服薬リマインダー、照明制御、介護者による安否確認機能を統合しており、設置時間を30%短縮しています。主流のデバイスとの相互運用性により、ベンダーはエンターテインメントのサブスクリプションと併せてヘルスケアサービスをアップセルできる立場にあり、家庭へのリーチを拡大しています。
CAGR22.85%の成長が見込まれるソーシャル・コンパニオンロボット分野は、自然言語処理や触覚フィードバックによって対話が人間味を増すにつれ、試験的な新奇性からスケーラブルな製品ラインへと移行しつつあります。日本政府は介護ロボットの研究開発プログラムに3億米ドル以上を投入し、ターンキー方式のロボット介助機器の迅速な商用化と輸出を可能にしました。モジュール式の設計により、文化的背景に合わせた費用対効果の高いカスタマイズが可能となっており、事例研究では、孤立した高齢者の孤独感指標が統計的に有意なレベルで低下したことが報告されています。ロボティクスを遠隔医療ポータルと統合するベンダーは、シームレスなケアの継続性を実現し、乗り換えのハードルを高めるとともに、アンビエント・アシステッド・リビング(AAL)市場のさらなる拡大を後押ししています。
地域別分析
欧州は2025年に売上高の33.65%を占め、パイロット導入を助成し、調達準備の整った事例研究のパイプラインを構築する「ホライズン・欧州」の助成金に支えられています(ec.europa.eu)。北欧およびDACH市場における緊急対応の義務化規制は、予測可能な需要のベースラインを生み出し、一方でGDPR準拠の枠組みはユーザーの信頼を醸成しました。各国の医療制度では、AALアラートを電子カルテに統合する動きが加速しており、これにより臨床医の業務フローが円滑化され、医療機器クラスの認証プロセスが強化されています。在宅介護機関と提携するベンダーは、支払いを保証する公的資金による償還制度の恩恵を受け、継続的な収益源を確立しています。
アジア太平洋地域では、各国政府が前例のない高齢化曲線に直面する中、CAGRが23.1%と最も高い伸びを示すと予想されます。日本のロボット技術への補助金、中国の「スマート高齢者ケア」国家計画、そして韓国の5G連携型慢性疾患モニタリングのパイロット事業は、政策主導による市場形成の好例です。都市部の人口密度は導入の経済性を高めます。1つの高層ビルにつき数百戸のマンションにネットワークがサービスを提供できるようになれば、センサーの配布コストは低下します。しかし、地方におけるデジタルデバイドは依然として存在しており、公平なアクセスを確保するための衛星通信の試験導入が進められています。通信事業者と提携する地域企業は、消費者向けルーターにAAL対応のファームウェアを組み込むことで展開を加速させ、市場投入までの時間を短縮し、地域全体でのアンビエント・アシステッド・リビング(AAL)市場の拡大を後押ししています。
北米では、メディケア・アドバンテージの償還制度や民間保険会社のインセンティブに後押しされ、大規模な導入基盤が維持されています。病院システムでは、予測分析を導入して高額な再入院を削減し、価値に基づく医療の目標を達成しています。ベンチャー資金調達は依然として活発で、AIを中核とするスタートアップ企業は3,000万米ドルを超える資金調達ラウンドを実現し、製品化や地理的な拡大に充てています。また、米国はソフトウェアミドルウェアの主要な輸出国でもあり、欧州やアジアのデバイスメーカーにデータ統合スタックのライセンシングを行っています。カナダの単一支払者制度では、州レベルでの調達パイロット事業が実施されており、そこから得られた知見をもとに、2027年までにさらなる普及を可能にする全国的な相互運用性の青写真が策定されつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- アンビエント・アシステッド・リビング(AAL)分野の変遷
- バリューチェーンとビジネスモデル
- 規制および技術の展望
- 市場促進要因
- OECD諸国における「在宅での高齢化」を支援する償還モデルへの急速な政策転換
- 北米および欧州の65歳以上の世帯におけるスマートホームの普及率の急増
- AIを活用した予測分析により、緊急対応における誤報率を低減
- 5G?/アジア全域で低遅延のリモートケアサービスを実現する光ファイバーの展開
- EUの「ホライズン・欧州」および「AALプログラム」の助成金が、スタートアップの導入を加速させています
- エッジセンサーおよびウェアラブル端末のコスト低下
- 市場抑制要因
- 断片化された相互運用性規格が、統一された介護者向けダッシュボードの構築を妨げています
- 国境を越えた監視を制限するプライバシーおよびデータ主権に関する規制(GDPR、HIPAA)
- 地方地域の75歳以上層におけるデジタルリテラシーの低さ
- 新興市場における非臨床AALサービスの償還格差
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- センサー
- アクチュエーター
- ウェアラブルおよびスマートデバイス
- スマート家電
- ソフトウェア(AIおよびアナリティクス・プラットフォーム、ミドルウェアおよびデバイス管理、セキュリティおよびプライバシー)
- サービス(導入・統合、マネージドサービス、緊急対応・監視)
- ハードウェア
- 技術別
- スマートホームおよびオートメーション
- 遠隔医療および遠隔介護
- ウェアラブルデバイス
- ソーシャル・コンパニオン・ロボティクス
- システム機能別
- 安全・セキュリティ
- 通信および接続性
- 健康・医療支援
- モビリティおよび輸送
- 活力とウェルネス
- 展開モデル別
- 独立型住宅ユニット
- 介護付き住宅
- 高齢者介護施設
- 病院・クリニック
- 年齢層別
- 60~69歳
- 70~79歳
- 80歳以上
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国(スウェーデン、デンマーク、ノルウェー、フィンランド)
- その他の欧州諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- バーレーン
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Koninklijke Philips N.V.
- Tunstall Healthcare Group
- Legrand SA
- Honeywell International Inc.
- Bosch Security & Safety Systems GmbH
- Johnson Controls International plc
- CareTech AB
- Doro AB
- Sensara BV
- Alcove Ltd
- 2PCS Solutions GmbH
- Cogvis Software and Consulting GmbH
- Cerner Corporation
- Televic Group NV
- Assisted Living Technologies Inc.
- GrandCare Systems
- Medical Guardian LLC
- GetSafe Home Security
- Huawei Technologies Co. Ltd.
- Panasonic Corporation
- Resideo Technologies Inc.
- LifeStation Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


