


中国の高齢者向け住宅:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China Senior Living - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116355
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中国の高齢者向け住宅市場の規模は2025年に368億5,000万米ドルと評価され、2026年の404億4,000万米ドルから2031年までに643億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは9.73%となる見込みです。
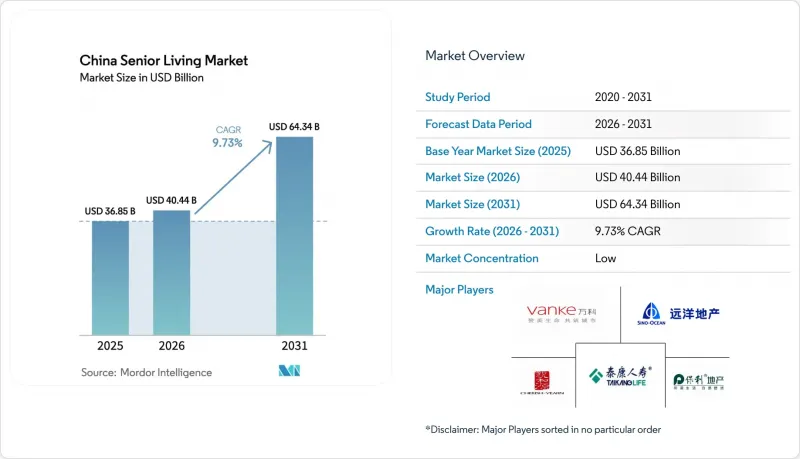
本レポートは、物件タイプ別(アシスト付き居住、自立型居住、認知症ケア、介護付き居住)、ビジネスモデル別(一括売却、長期賃貸、ハイブリッド)、年齢層別(55~64歳、65~74歳、75~85歳、85歳以上)、および主要都市別(北京、上海、深セン、広州、成都、中国その他の地域)に分類されています。市場予測は金額(米ドル)で示されています。
中国シニアリビング市場の動向と洞察
急速な高齢化と高齢層の拡大が、ケアレベルの構成を再編しています
中国では、2031年までに75歳以上の人口が他のすべての年齢層を上回り、介護付き住宅、認知症ケア、専門的介護サービスへの需要が高まると見込まれます。2024年末時点で、65歳以上の高齢者は計2億2,023万人に達し、全人口の15.6%を占めました。この層における糖尿病、心血管疾患、認知機能障害の有病率の上昇により、事業者らは自立生活棟を認知症対応ユニットに改修し、施設内に老年科クリニックを設置するよう迫られています。長期介護保険(LTCI)のパイロット事業に参加している早期導入事業者らは、一括型リハビリテーションサービスの請求を開始しており、利用率を高めると同時に、緊急搬送を減らしています。2024年から試験導入されているWHOの「高齢者向け統合ケア」フレームワークにより、機能能力評価や相互運用可能な電子カルテの導入が加速しています。要介護度の高いユニットに十分なスタッフを配置できる事業者には、滞在期間の長期化や、インフレ率を上回る価格決定力がもたらされています。
沿岸主要都市における資産形成:プレミアムセグメントの開拓
現在、一線・二線都市の家計貯蓄により、1,100米ドルから2,750米ドルに及ぶアシスト付き居住施設の月額利用料が賄えるようになっており、これは10年前には考えられなかった水準です。年金収入の増加と不動産資産の増価が、ライフスタイルを重視した専門的ケアへの需要を支えています。2024年に蘇州で開業した泰康生命の「ウー・ガーデン」は、中国の高速鉄道を活用して入居者を季節ごとに移動させる「渡り鳥型」の退職生活を売り物にしています。2025年1月、平安保険が自社のデジタルヘルス事業部門を17億米ドルで買収したことは、遠隔医療のエコシステムがプレミアム価格設定を正当化できるという確信をさらに示しています。ハイエンド市場では堅調な動きが見られるもの、内陸部の都市にある中価格帯の施設では依然として稼働率が60%を下回っており、富の分布の不均衡が浮き彫りになっています。
一級都市以外での施設導入を遅らせる文化的規範
根強い親孝行の精神により、特に中小都市や地方の郡では、家族による介護が依然として重視されています。2024年に成都で実施された調査によると、成人した子供たちが費用を負担する意思があるにもかかわらず、親が転居に抵抗しており、多くの第2級都市のプロジェクトで入居率が60%を下回っています。香港・広東のRCHE(高齢者ケア施設)計画は費用対効果に優れていますが、高齢者が慣れ親しんだ文化や食事を好むため、利用は限定的でした。運営会社は、アートスタジオや遠足などを取り入れた「ライフスタイル・コミュニティ」として施設を再定義していますが、そのメッセージが共感を呼んでいるのは主に都市部のエリート層に限られています。その結果、中国の高齢者向け居住市場は不均一に成長しており、文化的障壁が最も弱い地域で施設への移行率が最も高くなっています。
セグメント分析
2025年、中国の高齢者向け住宅市場において、介護付き住宅は42.3%という圧倒的なシェアを占めており、これは日常生活における支援ニーズに応えるその汎用性を反映しています。自立型住宅は比較的若い退職者を惹きつけていますが、2024年12月に全国的な認知症ケアに関する規則が施行されたことを受け、事業者は現在、認知症ケア施設への事業転換を進めています。認知症ケア施設は、2026年から2031年にかけてCAGR10.55%を記録すると予測されており、他のあらゆる製品タイプを上回るペースで成長する見込みです。泰康人寿(Taikang Life)や平安保険(Ping An)は、感覚刺激ルームや認定スタッフを備えたセキュリティ対策の整ったフロアを展開しており、中国の高齢者向け住宅市場において、高収益で差別化された製品を生み出しています。
認知症対応棟の増設は設備投資を増加させますが、入居ベッド1床あたりの平均収益を押し上げます。新たな枠組みへの準拠には、看護師と入居者の最低比率や家族支援プログラムが求められており、こうした参入障壁により、資金力のあるチェーン事業者への競合優位性が生まれています。自立生活型施設の運営事業者は、加齢のペースが異なる夫婦を引き留めるため、既存のキャンパスを改修しています。一方、介護施設は、長期介護保険(LTCI)のパイロットプログラムを活用して、急性期後のリハビリセッションの請求を行い、クロスセリングを強化しています。自立生活からより高度なケアへと移行する入居者が増えるにつれ、統合型キャンパスは入居率の回復力を高め、長期的なキャッシュフローを支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場の洞察と市場力学
- 市場概要
- 市場促進要因
- 急速な高齢化――75~85歳以上の人口層の増加――により、自立型、介護付き、および認知症ケアへの需要が拡大しています。
- 第1~2級都市における家計資産の増加と、専門的な介護サービスに対する意識の変化。
- 医療統合の機会:リハビリテーション、慢性疾患管理、およびキャンパス内にある高齢者向け診療所。
- パイロットプログラム、土地・PPP(官民連携)の活用、医療保険との連携などを含む、高齢者介護サービスの供給に対する政府の支援。
- テクノロジーを活用した業務(遠隔医療、遠隔モニタリング、転倒検知)により、治療成果と効率が向上しています。
- 市場抑制要因
- 家族による介護を好む文化的傾向により、主要な都市部以外の市場では電子化が進んでいません。
- 老年医学・介護分野における人材不足や、事業者間の能力格差が、質の向上を妨げています。
- 経済的持続可能性を脅かす、手頃な価格の格差と複雑なライセンシング・償還枠組み。
- バリュー・サプライチェーン分析
- 政策・規制の枠組み(州のガイドライン、ライセンシング、インセンティブ)
- 今後予定されているプロジェクトおよび現在進行中のプロジェクトに関する洞察
- デジタルおよび技術的促進要因(遠隔医療、スマート設備)に関する洞察
- ビジネスモデルと通信事業者の進化に関する洞察
- 投資・資金調達の動向に関する洞察
- 洞察:サステナビリティとデザインイノベーション
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 物件タイプ別
- アシスト付き生活施設
- 自立生活
- メモリーケア
- 介護施設
- ビジネスモデル別
- 完全譲渡(所有権)
- 長期リース/ レンタル
- ハイブリッド(販売+リース)
- 年齢層別
- 55歳から64歳
- 65歳から74歳
- 75歳から85歳
- 85歳以上
- 主要都市別
- 北京
- 上海
- 深セン
- 広州
- 成都
- 中国その他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 企業プロファイル
- China Vanke
- Sino-Ocean Group
- Taikang Life
- Poly Developments & Holdings
- Cherish-Yearn
- New China Life
- China Taiping
- Lendlease(Ardor Gardens)
- Aveo China
- Wuxi Langgao Elderly Service
- Country Garden Elderly Care
- Greentown China Senior Living
- Longfor Elderly Care
- China Merchants Shekou Elderly Community
- Bluetown Senior Living
- Ping An Good-Doctor & Ping An Home-Care
- R&F Properties Yuelai Elderly Care
- CIFI Ever Sunshine Elderly Services
- Brookdale & CITIC JV
- Abbeyfield China
- Evergrande Elderly Care
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


