


中東・北アフリカの仮想移動体通信事業者(MVNO):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
MENA Mobile Virtual Network Operator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124229
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の中東・北アフリカ地域の仮想移動体通信事業者(MVNO)の市場規模は8億3,000万米ドルと推定されており、2025年の7億8,000万米ドルから拡大する見込みです。
また、2031年の予測値は11億4,000万米ドルで、2026~2031年にかけてCAGR6.5%で成長すると見込まれています。
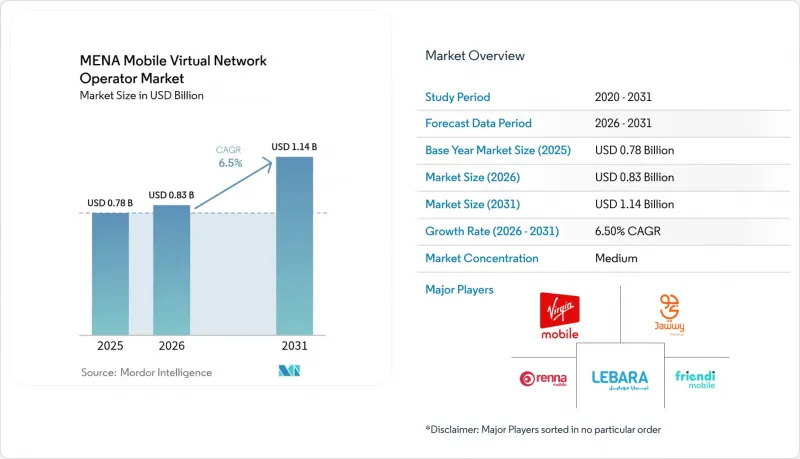
本レポートは、展開モデル(クラウド、オンプレミス)、オペレーションモード(サービス事業者、その他)、加入者タイプ(一般消費者、企業、その他)、用途(割引、その他)、ネットワーク技術(2G/3G、その他)、流通チャネル(オンライン/デジタル専用、その他)、国ごとに分類されています。市場予測は、金額(米ドル)と規模(加入者数)で提示されています。
中東・北アフリカ地域の仮想移動体通信事業者(MVNO)市場の動向と洞察
価格に敏感な駐在員や若者層によるMVNOへのプリペイド契約の乗り換え促進
サウジアラビアに約1,000万人いる外国人居住者や、GCC全域に広がる大規模な若年層は、契約の縛りの少ないプリペイドプランを求めており、これにより、安価な国際通話分と柔軟なデータ割り当てを組み合わせたMVNOのサービスへ、加入者が着実に移行しています。番号ポータビリティの改革や完全デジタル化された加入手続きにより、乗り換えの障壁が取り除かれ、既存事業者からの解約が加速しています。ヴァージン・モバイルの地域ユーザー数が350万人に急増したことは、簡素化された料金体系とアプリ内サービスによって、いかに迅速に規模を拡大できるかを示しています。その結果生じた圧力により、ホスト事業者は海外へのトラフィックを維持するために卸売条件の再交渉を余儀なくされており、間接的にMVNOの収益性を向上させています。したがって、外国人居住者や若年層主導の成長は、多額のマーケティング費用をかけずに、中東・北アフリカ地域のMVNO市場に安定した需要基盤を確保しています。
5G対応デジタルブランドによるeSIMとアプリのみでの利用開始の活用
中東・北アフリカのeSIM接続数は年率20%の成長を記録しており、2028年までにアクティブなプロファイル数が1億3,500万件に達すると予測されています。これにより、MVNOは物理的な流通を省略し、数分でユーザーをアクティベートできるようになります。stcの「Jawwy」などのプラットフォームは、クラウドネイティブの課金スタックを活用し、リアルタイムのオファーやポリシー制御を顧客アプリに配信することで、顧客獲得コストを削減し、きめ細かなセグメンテーションを実現しています。5GネットワークスライシングとeSIMプロビジョニングの融合により、マイクロバンドル、1日単位のギガバイトパス、あるいは遅延最適化されたストリーミングが可能となり、SIMカードチャネルには存在しなかった収益化可能な使用事例が生み出されています。その結果、デジタル専業ブランドは、基本料金が低水準にとどまっている場合でも、ユーザー定着率を高め、ARPUを向上させることができ、中東・北アフリカ地域のMVNO市場の成長展望を後押ししています。
湾岸諸国におけるモバイルデータ通信の最低価格の高さによるMVNOのARPUの圧迫
卸売データ最低価格規制により、アラブ首長国連邦やクウェートのMVNOは、欧州の同種サービスと比較して1ギガバイトあたりの料金が15~20%高くなるケースが多く、これにより表面上の割引幅が制限され、対象となる大衆市場セグメントも限定されています。付加価値機能によって利益率の低下をある程度相殺することは可能ですが、通信事業者は、データ消費量の多い消費者用プランにおいて、既存事業者よりも低価格での提供に苦戦しています。そのため、競合上の差別化は、積極的な価格戦略ではなく、ライフスタイルブランディング、ロイヤリティ特典、フィンテックの付加サービスへとシフトしており、中東・北アフリカ地域のMVNO市場の短期的な成長余地を抑制しています。
セグメント分析
2025年にはクラウド導入が売上高の62.30%を占め、CAGR11.45%で中東・北アフリカ地域のMVNO市場規模を牽引しました。この運営モデルでは、モバイルスイッチングノードなどの多額の設備投資(CAPEX)項目が不要となり、「成長に応じて支払う(pay-as-you-grow)」形態のスケーリングが可能となるため、新規参入ブランドでも18ヶ月未満で損益分岐点に達することができます。AIを活用した不正検知機能やリアルタイムのポリシーエンジンは、ほとんどのハイパースケール型サービスに標準で組み込まれており、サービス品質の向上に寄与しています。
データ主権条項により現地での処理が求められる場合、特に国家のエネルギーや防衛セグメントにおいては、オンプレミス環境が依然として残っています。こうした導入では導入サイクルが長くなりますが、サービスレベル保証に用いた緊密なネットワーク統合が実現されます。ベンダー各社は、ミッションクリティカルな機能をプライベートクラウドに据え置きつつ、仲介処理、分析、課金機能をマルチテナント環境に移行させることで、ソリューションのハイブリッド化を推進しており、これによりレガシーMVNOの移行プロセスが円滑化されています。
2025年には、迅速なサービス立ち上げが可能なブランドが既存のホスト資産を活用したことにより、中東・北アフリカ地域のMVNO市場シェアの62.85%をリセラー/ライト/ブランド形態が占めました。しかし、コアネットワーク要素やSIMプロファイルを管理する完全なMVNOフレームワークは、CAGR23.6%を記録する見込みであり、これは市場がサービスの自律性へと向かっていることを示しています。
「レッドブル・モバイル」のようなブランド型モデルでは、無期限の「ギガコイン」データウォレットの実験が行われていますが、これは制限の多い再販業者契約の下では実現不可能な仕組みです。完全な制御により、独立系ローミング契約や、5Gネットワークスライスを基盤としたオンデマンドの品質階層の構築が可能になります。時間の経過とともに、より高い利益率と差別化された機能セットがフルMVNOの魅力を高め、中東・北アフリカ地域のMVNO市場における長期的な競争力を確固たるものにすると考えられます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 価格に敏感な駐在員や若者層によるMVNOへのプリペイド契約の乗り換え促進
- 5G対応デジタルブランドによるeSIMとアプリのみでの利用開始の活用。
- 規制当局によるネットワーク共有の義務化/卸売価格の上限設定によるMVNOの収益性向上
- 越境送金のバンドリング(例:通話時間と現金の交換ルート)
- 遠隔地の石油・ガス施設用衛星・NTN接続
- グリーンフィンテックとMVNOを融合させたハイブリッドモデルによる炭素クレジットのマイクロトランザクションの収益化
- 市場抑制要因
- 湾岸諸国におけるモバイルデータ通信の最低価格の高さによるMVNOのARPUの圧迫
- 北アフリカにおける番号ポータビリティの制限による加入者の他社への乗り換え抑制
- 5Gスライシングの卸売料金の上昇と、従来型4G料金との比較
- 地政学的要因による周波数割当の遅延(例:リビア、イエメン)
- バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
- 市場に対するマクロ経済的要因の評価
第5章 市場規模と成長予測
- 展開モデル別
- クラウド
- オンプレミス
- オペレーションモード別
- リセラー/ライト/ブランドMVNO
- サービス事業者
- フルMVNO
- 加入者タイプ別
- 一般消費者
- 企業
- IoT専用
- 用途別
- 割引
- ビジネス
- セルラーM2M
- その他
- ネットワーク技術別
- 2G/3G
- 4G/LTE
- 5G
- 衛星/NTN
- 流通チャネル別
- オンライン/デジタル専用
- 従来型小売店
- キャリアのサブブランド店
- サードパーティ/卸売
- 地域別
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- 北アフリカ
- エジプト
- モロッコ
- チュニジア
- アルジェリア
- その他の北アフリカ諸国
- 中東
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Virgin Mobile Middle East and Africa(Beyond ONE)
- Lebara Mobile KSA
- FRiENDi Mobile Oman(Beyond ONE)
- Renna Mobile Oman
- Jawwy(Saudi Telecom Company)
- Salam Mobile
- Red Bull MOBILE Bahrain
- Swyp(Etisalat アラブ首長国連邦)
- Lyca Mobile Tunisia
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


