


ショックウェーブ療法:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Shock Wave Therapy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123588
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、衝撃波療法の市場規模は、2025年の17億1,000万米ドルから2026年には18億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.13%で推移し、2031年には28億9,000万米ドルに達すると予測されています。
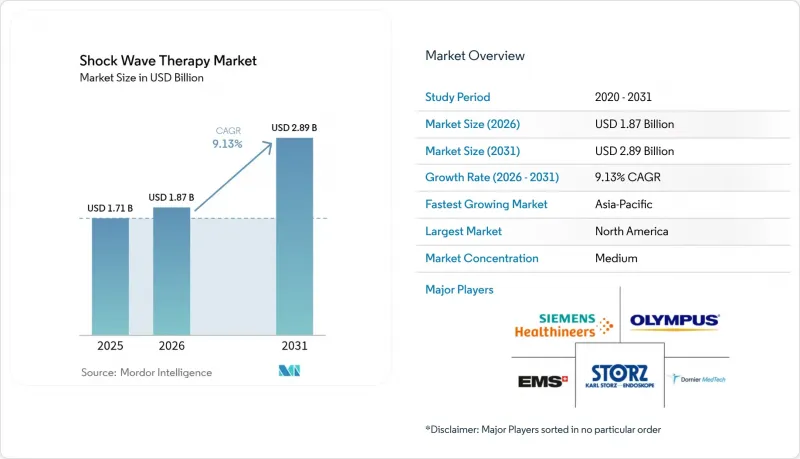
本レポートでは、業界を技術別(電気油圧式衝撃波、圧電式衝撃波など)、用途別(整形外科・スポーツ外傷、心臓病学など)、エンドユーザー別(病院、専門・スポーツ医学クリニックなど)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の衝撃波療法市場の動向と洞察
筋骨格系および慢性疼痛疾患の有病率の増加
足底筋膜炎、回旋筋腱板疾患、腱障害の症例数が増加しており、整形外科サービスに持続的な負担がかかっています。メタ分析により、これらの疾患において、体外衝撃波療法(ESWT)が標準的な理学療法よりも効果的に痛みを軽減し、機能を改善することが確認されています。メカニズムに関する研究では、音響パルスがBMP、TGF-β、VEGFなどの成長因子の放出を誘発することが明らかになっており、この治療法は対症療法ではなく再生医療として位置づけられています。オピオイド使用を抑制する戦略を模索する医療システムでは、多角的な疼痛管理経路にESWTを取り入れるケースが増えています。脊髄損傷のリハビリテーションや美容目的の毛髪再生における初期段階の臨床試験により、対象となり得る患者層が広がり、衝撃波療法市場の長期的な見通しがさらに強まっています。
高齢人口の急速な増加
高齢化の進展により、施術需要が高まっています。これは、多くの高齢患者が外科手術の適応外であるにもかかわらず、身体的に活動的な状態を維持しているためです。変形性膝関節症を対象とした無作為化試験では、集束衝撃波療法の実施後、WOMACスコアが有意に改善し、有害事象はごくわずかであったと報告されています。循環器分野では、血管内砕石術により、高齢者に多く見られる石灰化プラークを軟化させ、高圧バルーンを使用せずに血管のコンプライアンスを改善します。低エネルギーのパルスと長い治療間隔に合わせたプロトコルにより、虚弱な患者群の安全性が向上します。老年医療パスへの統合は、移動能力と自立性を重視する価値ベースのモデルと合致しています。
衝撃波装置および施術にかかる高額な初期費用
クリニックの経営者は、業務用システム導入に際し、5桁半ばの米ドルを超える資本支出に直面することがよくあります。メンテナンス、ハンドピースの交換、およびトレーニングにより、総所有コストはさらに高くなります。ベンダー側はリースプランや施術ごとの課金モデルで対応していますが、小規模な診療所では依然としてキャッシュフローの制約が残っています。100万パルスの定格を持つ「PulseWave MiniWave」のような携帯型消費者向けデバイスは、手頃な価格への移行を示唆しています。治療後最大30ヶ月間にわたる手術回避効果を示す費用対効果の研究結果は、より広範な導入を後押しし、時間の経過とともに導入への躊躇を和らげています。
セグメント分析
2025年、ラジアル式衝撃波治療装置は、その手頃な価格とシンプルなワークフローを反映して、衝撃波治療市場シェアの40.45%を占めました。携帯型ハンドヘルド設計により、外来や在宅環境での使用が可能になったことから、ラジアル式システムの衝撃波治療市場規模は着実に拡大する見込みです。圧電式プラットフォームは、正確な集束と深い浸透が複雑な整形外科および血管疾患の症例に有益であるため、9.88%という最も高いCAGRを示しています。電磁式エミッターは、症例数の多い脊椎・スポーツ医療センターの間で安定した支持基盤を維持している一方、電気油圧式装置は、臨床的に有効性が実証されているもの、徐々に専門的な砕石術専用室での使用に限定されつつあります。
機器の進化においては、軽量化、デジタルタッチスクリーン、AIによる投与量アルゴリズムの最適化が重視されています。ラジアル式メーカー各社は、周波数やバー圧をリアルタイムで調整するアプリベースのプロトコルを統合し、施術者間での一貫性を高めています。集束型圧電システムは、高解像度の画像診断機能を備えて深部の病変を標的とし、治療回数の削減を実現しています。競争力のある価格設定、サブスクリプション方式のハンドピース、およびサービス契約のバンドル提供により、理学療法チェーン全体での普及が促進され、それによって衝撃波療法市場の多分野にわたる拡大が後押しされています。
地域別分析
2025年、整形外科医、スポーツ医学専門医、創傷ケア看護師がエビデンスに基づくプロトコルを採用した結果、北米は世界売上高の35.30%を占めました。EDAP TMS社の子宮内膜症治療用「Focal One」など、FDAによる画期的な医療機器の指定が、製品ポートフォリオの多様化を加速させています。心血管分野での導入は、充実したカテーテルラボのインフラの恩恵を受けており、ボストン・サイエンティフィック社は2025年第1四半期の決算において、IVLカテーテルの二桁成長を報告しました。保険償還の格差は依然として存在しますが、先駆的なクリニックは治療成果データを活用して地域ごとの保険適用範囲の交渉を行い、衝撃波療法市場の着実な拡大を支えています。
アジア太平洋地域は、高齢化、可処分所得の増加、および欧米市場からの急速な技術移転に後押しされ、11.22%という最も高いCAGRを記録しています。中国におけるESWT関連の研究論文数は米国に匹敵しており、国内の医療機器イノベーションを促進しています。日本と韓国の厚生労働省は、糖尿病性足部潰瘍の管理に向けたパイロットプログラムに資金を提供している一方、インドの私立病院では、自費診療のスポーツ医学サービス向けに橈骨用デバイスを導入しています。深センとソウルにおけるメーカー間の合弁事業により価格帯が引き下げられ、病院やクリニックでの導入がさらに広がっています。
欧州では、適切に規制された医療機器の承認プロセスと厳格なエビデンス基準により、堅調な需要が維持されています。スイスの公的保険機関は前立腺HIFUの費用を補償しており、これはESWTの特定治療に対する保険適用へと波及する可能性のある先例となっています。ドイツの健康保険基金は、足底筋膜炎の治療について最大3回の施術費用を補償しており、外来診療所を支援しています。中東およびアフリカは、市場規模は小さいもの、湾岸諸国がスポーツおよびウェルネス関連のインフラを拡充するにつれて、関心が高まっています。ラテンアメリカでは、ブラジルの整形外科学会による継続教育プログラムを通じて普及が進んでいますが、為替の変動や輸入関税が、衝撃波療法市場の当面での浸透を抑制しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 筋骨格系および慢性疼痛疾患の有病率の増加
- 高齢人口の急速な増加
- 非侵襲的な疼痛管理法の代替手段に対する需要の高まり
- スポーツ医学およびリハビリテーションクリニックにおける導入の拡大
- ESWTと生物学的製剤の相乗的な併用
- 在宅理学療法向け携帯型低コストラジアルデバイスの商品化
- 市場抑制要因
- ショックウェーブ療法のシステムおよび処置にかかる初期費用の高さ
- 限定的または不均一な保険適用範囲
- 消費者向けED治療機器に対する規制当局の監視
- 施術者によって投与量が異なるため、結果にばらつきが生じます
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 手法別
- 電気油圧式衝撃波
- 圧電衝撃波
- ラジアル/ 空気圧式衝撃波
- 電磁衝撃波
- その他/ ハイブリッド手法
- 用途別
- 整形外科およびスポーツ外傷
- 循環器科
- 泌尿器科
- 皮膚科・美容
- 獣医学
- 神経学および疼痛管理
- エンドユーザー別
- 病院
- 専門・スポーツ医学クリニック
- 外来手術センター
- 理学療法・リハビリテーションセンター
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- EMS Electro Medical Systems SA
- Dornier MedTech GmbH
- Karl Storz SE & Co. KG(Storz Medical)
- Siemens Healthineers AG
- BTL Industries
- Zimmer MedizinSysteme GmbH
- EDAP TMS SA
- Boston Scientific Corp.
- Olympus Corp.
- Inceler Medikal Co. Ltd
- Chattanooga(Enovis)
- Richard Wolf GmbH
- PulseVet(Zoetis)
- MTS Medical Ug
- WIKKON Medical
- Elettronica Pagani Srl
- Shenzhen Huikang Medical
- ELvation Medical
- Guidoni Medical Devices
- Quatron Medical