


アンモニウムメタタングステン酸塩:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Ammonium Metatungstate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185237
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
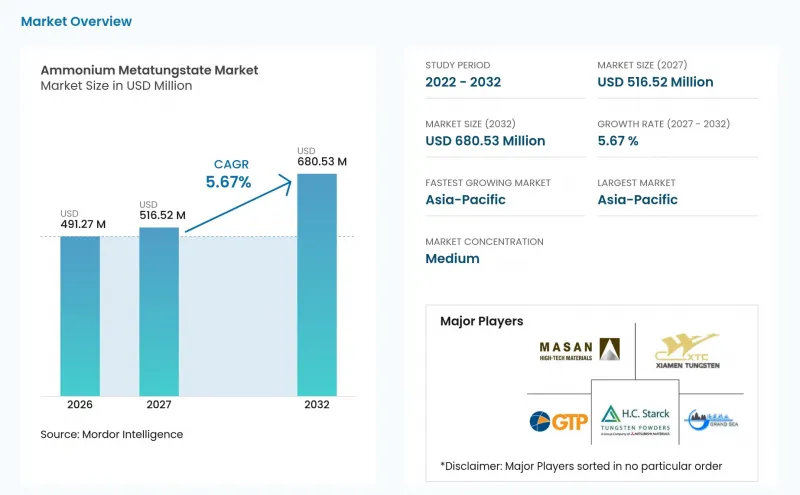
Mordor Intelligenceによると、メタタングステン酸アンモニウムの市場規模は2026年に4億9,127万米ドルと評価され、2027年の5億1,652万米ドルから2032年までに6億8,053万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは5.67%となる見込みです。
世界のメタタングステン酸アンモニウム市場の動向と洞察
クリーン燃料および排出ガス規制用触媒の需要
超低硫黄燃料の要件は、メタタングステン酸アンモニウム市場の最大の需要源を支えています。中国の「国家VI基準」、欧州連合(EU)の「ユーロ7」要件、および米国環境保護庁(EPA)の「Tier 3」規制では、輸送用燃料の硫黄含有量を極めて低い水準に抑えることが求められています。精製業者は硫黄を除去するためにタングステン・モリブデン硫化物触媒を使用しており、メタタングステン酸アンモニウムは、これらの触媒システムにおいて重要なタングステン前駆体となっています。インド、ベトナム、ナイジェリアにおける新たな燃料品質プログラムにより、製油所がより厳格な製品仕様に備える中で、触媒需要がさらに拡大しています。国際エネルギー機関(IEA)は、2030年まで世界の製油所処理量が1日あたり9,500万バレルを上回ると予測しており、これが水素脱硫触媒の交換需要を支えています。
半導体、エレクトロニクス、および先端材料分野の拡大
メタタングステートアンモニウム市場は、半導体デバイスの微細化が進むことで恩恵を受けています。高純度材料は、化学気相成長(CVD)によるコンタクト、ビア、バリア層に使用されるタングステン含有原料に加工することができます。これらの用途では、ロット間の均一性と微量金属汚染の極めて低いレベルが求められ、これがエレクトロニクスグレードの材料と触媒グレードの製品との違いとなっています。中国、日本、韓国における先進的なロジック、メモリ、ディスプレイの製造が、この需要基盤を支えています。また、高純度材料は、スマートガラスや自動車用ディスプレイに使用可能なエレクトロクロミック酸化タングステンシステムにも活用されています。査読付き研究によると、メタタングステン酸アンモニウムをベースとしたエレクトロクロミックデバイスにおいて、74%を超える透過率変調が報告されています。
APTおよびタングステン価格の変動
パラタングステン酸アンモニウム(APT)の価格変動は、メタタングステン酸アンモニウム市場にとって即時のコストリスクをもたらします。パラタングステン酸アンモニウムはタングステンの重要な中間体であるため、コスト上昇はメタタングステン酸アンモニウムの生産コストに転嫁される可能性があります。中国以外の生産者は、海上輸送による供給が逼迫した場合、より大きなコスト圧力に直面する可能性があります。下流の触媒や特殊化学品の顧客は、価格に敏感な市場で競争しているため、価格転嫁の全面的な受け入れに抵抗する可能性があります。これにより、原料の垂直統合が限定的な生産者の利益率が圧迫される恐れがあります。また、中国国内価格と海上輸送価格の差も、中国以外の生産者の競争力を低下させる要因となり得ます。サプライチェーンの多様化やリサイクルによってこのリスクを軽減することは可能ですが、いずれの選択肢もタングステン価格の変動による影響を完全に排除することはできません。
セグメント分析
2026年、アンモニウムメタタングステート市場において、原鉱ルートは64.56%のシェアを占めました。一次鉱石の加工は、確立された鉱山、製錬所、化学製品生産ネットワークと結びついているため、このルートは依然として重要です。タングステン採掘および中間加工における中国の役割は、国内生産者への一次原料の安定供給を支えています。また、鉱山、アンモニウムパラタングステート生産者、化学メーカー間の長年にわたる関係により、多くの買い手にとって供給元の変更は困難となっています。このルートは、上流のタングステン資産の近くで操業する生産者に特に適しています。鉱山からの産出、精鉱の転換、および化学製品の生産を、同一の供給ネットワーク内で調整することが可能です。この調整により、連続的な触媒製造プロセスで材料を使用する買い手にとって、納入の信頼性が向上します。その主導的な地位は、リサイクルへの関心の欠如というよりも、既存のインフラの規模を反映したものです。長期の鉱山契約や処理能力がすでに整備されている場所では、一次供給が依然として重要となっています。
二次・リサイクルルートは、2032年までCAGR6.13%で拡大すると予測されています。リサイクルは、中国以外の生産者にとってタングステン含有材料の代替供給源となり、供給のトレーサビリティを向上させる可能性があります。H.C. Starck Tungsten GmbHのゴスラー・プロジェクトは、このルートに投入される投資規模を示す好例であり、2028年までに年間7,000メートルトンの生産能力に達する計画です。アモイ・タングステンは、自社の事業において、スクラップから年間10,000メトリックトン以上のパラタングステン酸アンモニウム相当の材料を回収していると報告しました。また、スクラップから年間1,500メトリックトンの酸化タングステンを生産する韓国にある施設についても報告しています。このルートは、短期的には一次生産に取って代わるものではありませんが、メタタングステン酸アンモニウム市場の選択肢を広げるものです。また、タングステン供給チェーンにおいて、リサイクル含有量が検証された製品を求めるバイヤーを支援するものでもあります。
2026年、メタタングステン酸アンモニウム市場において、水溶液のシェアは43.12%を占めました。この形態は、工業用触媒製造で使用される湿式含浸プロセスに適しています。購入者は、粉末を事前に溶解することなく、触媒調製工程にこの溶液を直接添加することができます。これにより、プラントの操業が簡素化され、溶液の化学組成を一定に保つことが容易になります。この形態は、乾燥材料のコンパクトな輸送性よりも、活性タングステンの安定した供給が重視される場面で有用です。その地位は、確立された製油所用触媒の製造方法との適合性を反映しています。サプライヤーは、個々の触媒プラントのニーズに合わせて、濃度、包装、品質記録を調整することができます。こうしたサービス要件は、既存の製油所顧客の操業条件を理解している生産者に有利に働きます。
粉末は、2032年までCAGR6.57%で成長すると予測されています。粉末は、粒子特性の制御が必要な固相触媒調製や炭化タングステン焼結用途に適しています。また、加工業者が乾燥原料を必要とする高純度タングステン化学製品の製造にも利用できます。結晶性材料は、一貫した文書化と管理されたロット特性を重視する実験室用および試薬グレードの顧客に提供されます。これらの異なる形態により、サプライヤーは触媒、実験室、冶金、エレクトロニクス用途にわたるプロセス要件を満たすことができます。したがって、水溶液、結晶、粉末の各製品は、あらゆる用途において直接的な代替品として機能するのではなく、それぞれ異なる運用上のニーズに対応しています。メタタングステン酸アンモニウム市場では、顧客が自社の処理設備や純度要件に応じて材料を選択するため、各形態の需要が支えられています。
地域別分析
アジア太平洋地域は、2026年のメタタングステン酸アンモニウム市場において45.39%のシェアを占めており、2032年までCAGR6.56%で拡大すると予測されています。中国は、タングステンの採掘、中間加工、化学製造能力が統合されているため、同地域の中心的な生産拠点となっています。この構造は、国内のメタタングステン酸アンモニウム生産を支え、地域全体の顧客への供給を可能にしています。日本と韓国は、半導体および先端材料の製造活動を行っているため、エレクトロニクス用グレードの材料の重要な消費国となっています。両国の調達要件では、トレーサビリティと一貫した品質文書がより重視されています。インドは、BS VI(Bharat Stage VI)プログラムに伴う精製所の設備更新を通じて需要を支えています。
北米は、米国の精製部門と、高純度の原料を必要とする半導体製造施設によって支えられています。同地域では、国内、同盟国、およびリサイクル源を通じて、トレーサビリティのあるタングステン供給を確保するインセンティブがあります。グローバル・タングステン・アンド・パウダーズ社は、ペンシルベニア州トワンダでタングステン製品の加工を行っており、中国以外の原料供給への関与を拡大しています。欧州はドイツが中心となっており、H.C. Starck Tungsten GmbHはゴスラーでリサイクル能力を拡大しています。このプロジェクトは、二次ルートによるタングステン加工における欧州の役割を支えるとともに、地域の購入者に一次鉱石供給以外の選択肢を提供しています。フランス、英国、北欧諸国は特殊化学品の需要に寄与していますが、欧州の供給状況はリサイクル能力と最も密接に関連しています。
南米では、主に製油所の触媒に関連する、適度なメタタングステン酸アンモニウムの需要があり、ブラジルが地域の中心となっています。2025年に発表された、原料および二次原料からのタングステン回収に関する査読済み研究によると、この地域におけるタングステン加工への技術的な関心は引き続き高いことが示されています。中東およびアフリカは、製油所の操業や生産能力の増強に関連する触媒需要に大きく依存しています。この地域内では、サウジアラビア、アラブ首長国連邦、南アフリカが、製油所関連の需要の主要な中心地となっています。船舶用燃料の硫黄規制は、中期的には高度な水素脱硫触媒の需要を支える要因となります。この地域の需要はアジア太平洋、北米、欧州に比べて小規模ですが、触媒グレード製品のさらなる販路を提供しています。メタタングステン酸アンモニウム市場の地理的構造は、依然としてアジアの生産を基盤とし、その他の地域におけるリサイクル、製油、エレクトロニクス分野の需要によって多様化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クリーン燃料および排出ガス制御用触媒の需要
- 半導体、エレクトロニクス、および先端材料の拡大
- 特殊化学品および冶金分野での用途の拡大
- タングステンの循環型回収とリサイクル原料の採用
- 水系AMT法により、不純物の少ないプロセス強化が可能になります
- 市場抑制要因
- APTおよびタングステン価格の変動性
- 技術的な複雑さと新規生産への高い参入障壁
- 高純度AMTにおけるバッチ認定のボトルネック
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 原料経路別
- 未処理鉱石ルート
- 二次/リサイクルルート
- フォーム別
- 水溶液
- 結晶
- パウダー
- グレード別
- スタンダードグレード
- 高純度グレード
- 試薬グレード
- 用途別
- 触媒
- 金属表面処理
- 顔料
- X線遮蔽
- 分析化学
- ガラス・セラミック製造
- その他の用途
- 最終用途産業別
- 化学・石油化学
- 電子機器
- 金属工学
- 医療分野
- 航空宇宙・防衛
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ATT Advanced elemental materials Co., Ltd.
- Ereztech LLC
- Ganzhou CF Tungsten Co.,Ltd
- Ganzhou Grand Sea Tungsten Co., Ltd.
- Global Tungsten & Powders
- H.C. Starck Tungsten GmbH
- Masan High-Tech Materials Corporation
- NINGBO INNO PHARMCHEM CO.,LTD.
- Nippon Inorganic Colour & Chemical Co., Ltd.
- Noah Chemicals
- North Metal & Chemical Co.
- ProChem, Inc.
- United Wolfram
- W&Q Metal Products Co., Ltd.
- Xiamen Tungsten Co., Ltd.